
Japonya'nın ultra düşük faiz oranları, on yılı aşkın bir süre boyunca küresel yatırımların finansmanında trilyonlarca dolara yardımcı oldu ve Japon Yeni'ni (JPY) dünyanın en ucuz fonlama kaynaklarından biri haline getirdi. Japonya Merkez Bankası'nın (BoJ) bu hafta yeniden politika sıkılaştırmasına gitmesinin beklenmesiyle birlikte, bu avantaj yeni bir aşamaya giriyor olabilir.
Çoğu büyük ekonomi faiz oranlarını artırırken, Japonya dünyanın aykırı ülkesi olarak kaldı. BoJ, yıllar boyunca olağanüstü parasal gevşeme ile borçlanma maliyetlerini sıfıra yakın seviyelerde tuttu ve yatırımcıların Yen cinsinden ucuz borçlanıp başka yerlerde daha yüksek getirili varlıklara yatırım yapmasına olanak sağladı.
Bu ucuz para stratejisi Yen carry trade olarak bilinmeye başladı ve ölçeği Japonya'nın para politikasını küresel bir piyasa gücüne dönüştürdü.
Şimdi, bir başka BoJ faiz artışının geniş çapta beklenmesiyle birlikte yatırımcılar, Japonya'nın dünyanın tercih edilen ucuz fonlama kaynağı rolünün yavaş yavaş sona mı erdiğini ve bunun para birimleri, hisse senetleri, tahviller ve küresel sermaye akımları açısından ne anlama gelebileceğini sorguluyor.
Dünyanın favori işlemi nasıl çalışıyor
Tüm ününe rağmen, carry trade son derece basit:
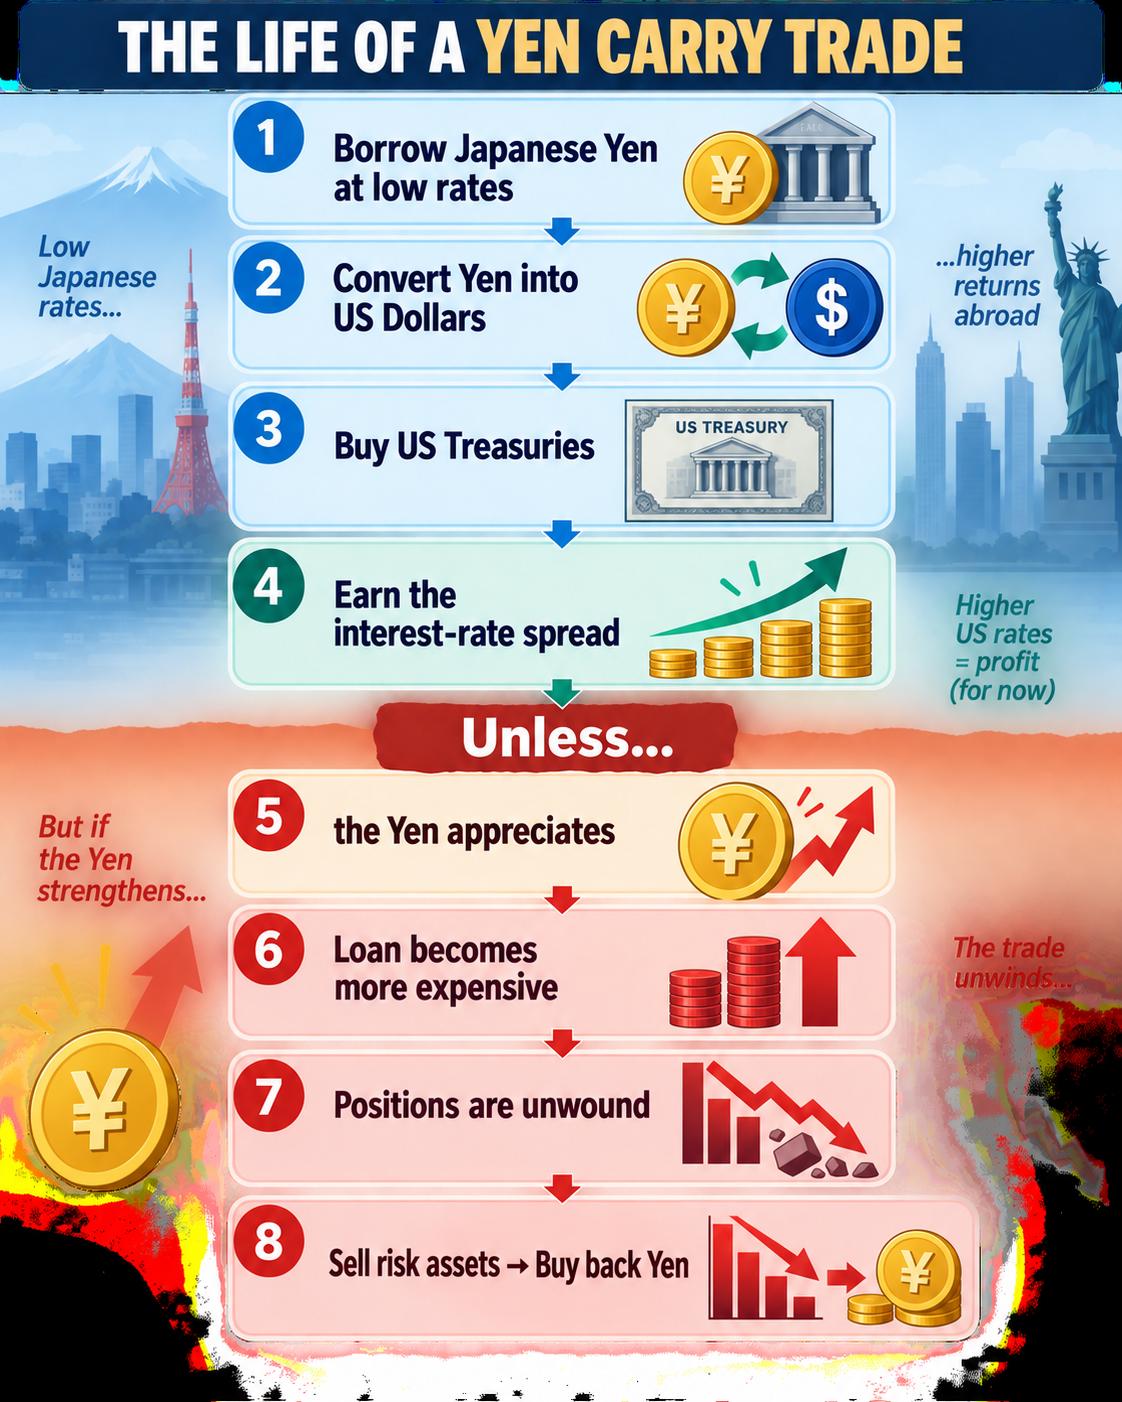
Yatırımcılar, faiz oranlarının son derece düşük olduğu bir ülkede borçlanır, bu fonları daha yüksek getiri sunan başka bir para birimine çevirir ve elde edilen tutarı tahvillere veya diğer finansal varlıklara yatırır. Döviz kurları nispeten istikrarlı kaldığı sürece, borçlanma maliyetleri ile yatırım getirileri arasındaki farkı toplarlar.
Japonya, Yen cinsinden borçlanma yıllar boyunca son derece ucuz kaldığı için ideal bir fonlama kaynağı haline geldi; üstelik diğer yerlerde faiz oranları sert şekilde yükselirken bile.
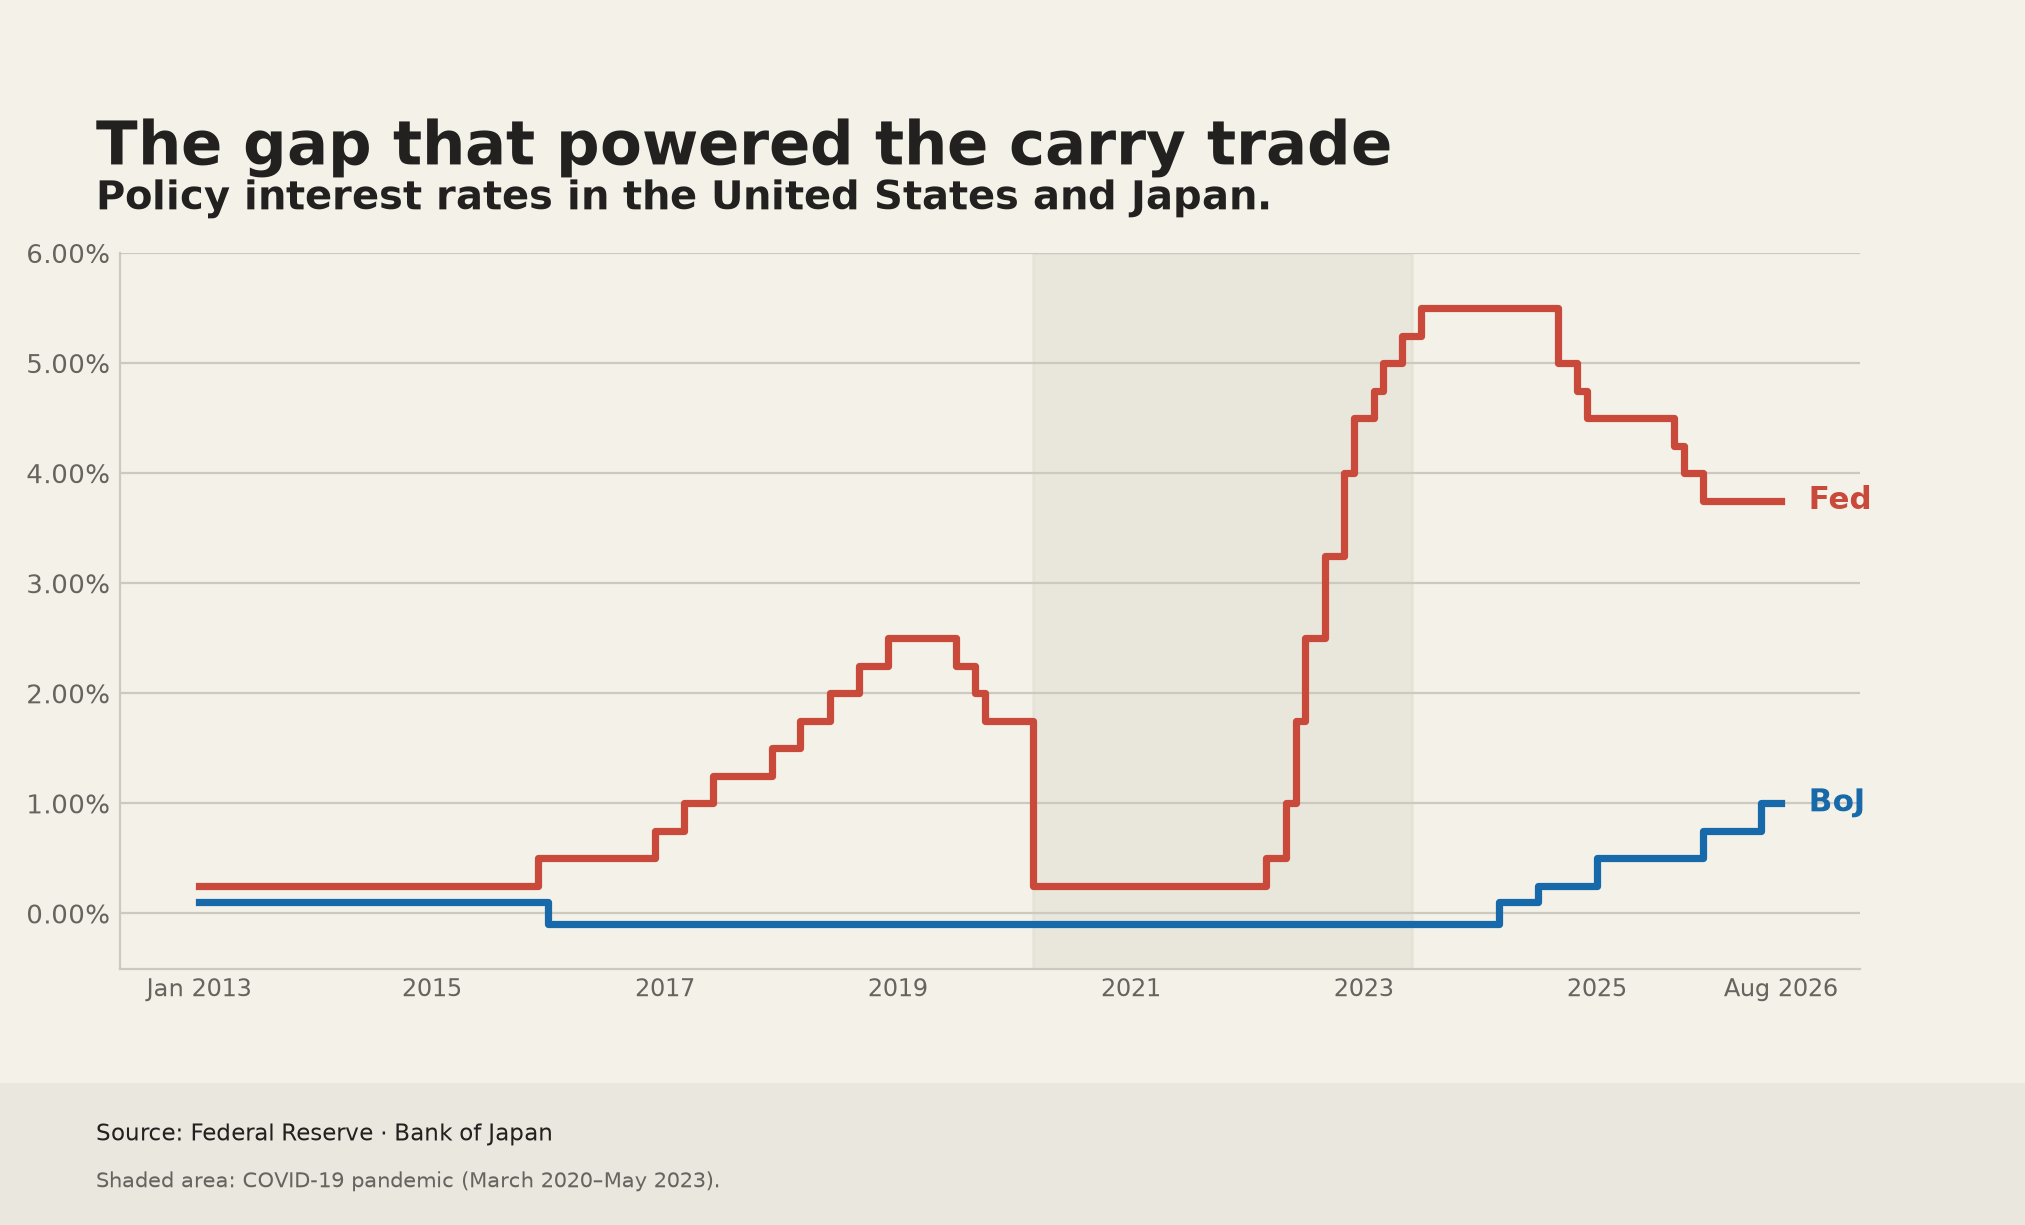
COVID pandemisinin ardından Federal Rezerv'in (Fed) agresif sıkılaştırma döngüsü sırasında, ABD ve Japonya faiz oranları arasındaki fark on yıllardır görülmeyen seviyelere ulaştı. Daha yüksek getirili ABD varlıklarını almak için Yen borçlanmak, pandemi sonrası dönemin belirleyici makro işlemlerinden biri haline geldi.
Japon politikasından küresel piyasalara
Carry trade çoğu zaman bir döviz stratejisi olarak tanımlanır.
Gerçekte ise çok daha ileriye uzanır.
Ödünç alınan para, ABD Hazine tahvilleri, kurumsal borç, gelişen piyasa tahvilleri, hisse senetleri ve daha yüksek getirili para birimlerinin alımını finanse etmeye yardımcı oldu. Fonlama ucuz kaldığı ve Yen nispeten zayıf seyrettiği sürece, yatırımcılar getirileri artırmak için kaldıraç kullanabiliyordu.
Bu durum, Japon para politikasındaki değişikliklerin neden Tokyo'nun çok ötesinde yankı bulabildiğini açıklıyor.
Uluslararası Ödemeler Bankası (BIS) verilerine göre, Japon Yeni cinsinden sınır ötesi borçlanma bu yılın başlarında yaklaşık 360 trilyon Yen (yaklaşık 2,3 trilyon dolar) seviyesindeydi ve bu da Yen ile finanse edilen fonlamanın küresel niteliğini ortaya koyuyor.
Bu rakamlar son on yılda, özellikle de 2022'den bu yana ABD-Japonya faiz farkının genişlemesinin ardından artış gösterdi. Nitekim yatırımcılar, Fed'in agresif sıkılaştırmasına karşılık BoJ'un son derece gevşek para politikasına yanıt olarak dünya genelindeki yatırımları finanse etmek için giderek daha fazla ucuz Yen fonlamasına güveniyor.
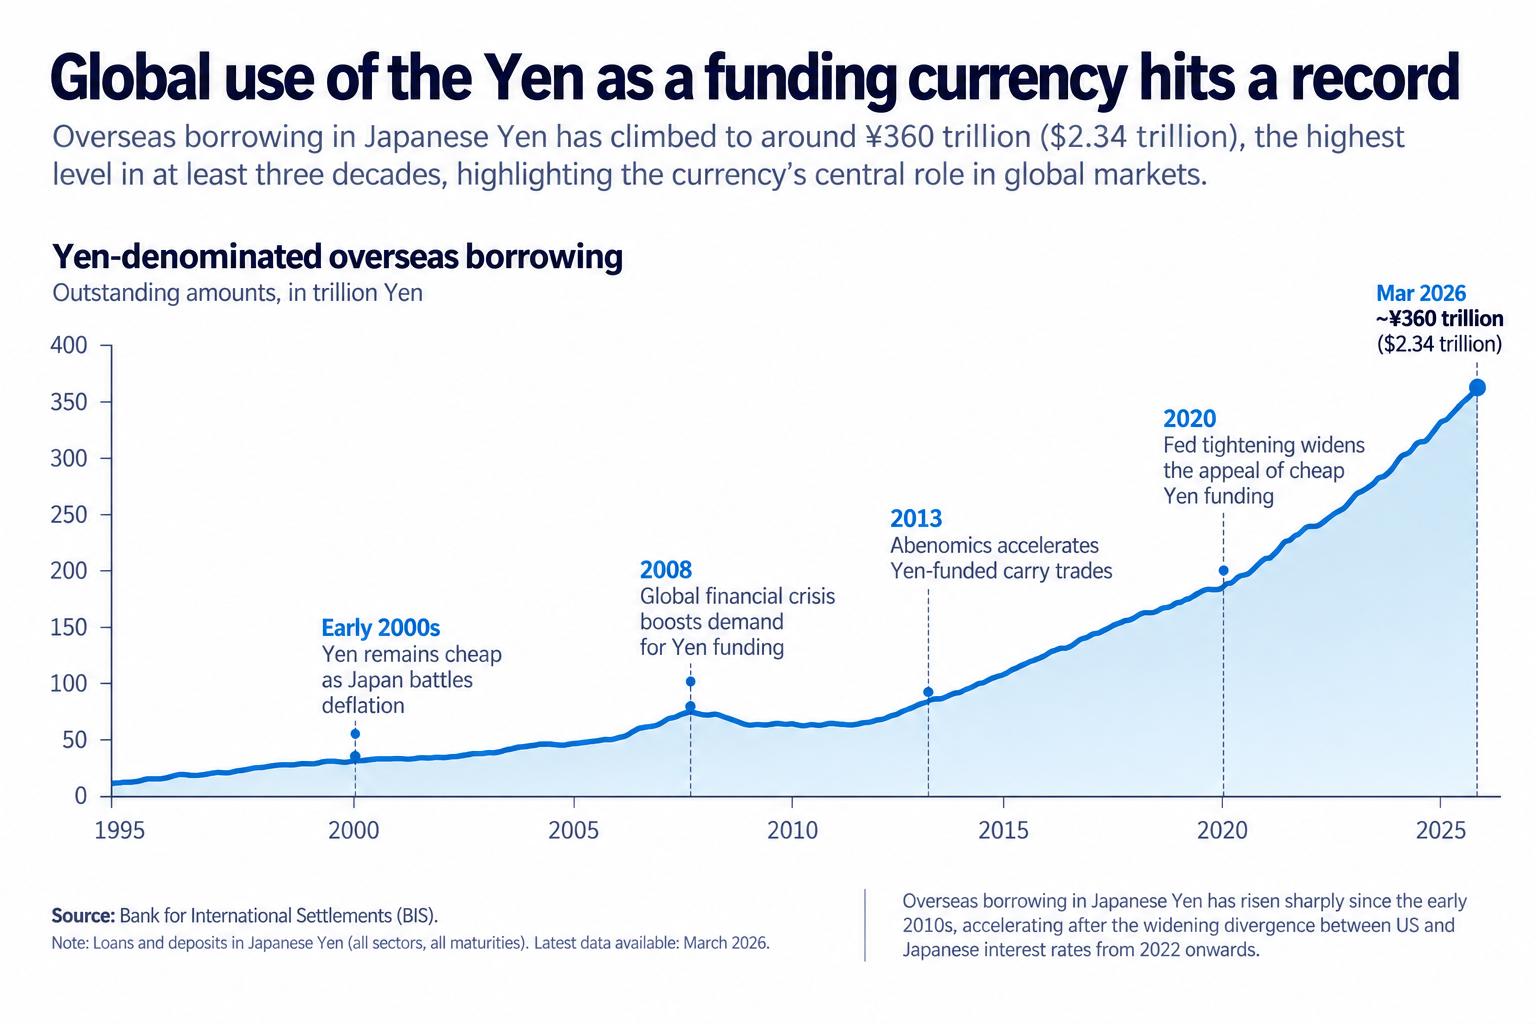
Bu veriler carry trade'in kendisini temsil etmiyor. Yine de Japon para biriminin küresel fonlama piyasalarına ne kadar derinlemesine yerleştiğinin en net göstergelerinden birini sunuyor.
Neden gelecek hafta önemli
Finansal piyasalar, bu haftaki politika toplantılarında hem Federal Rezerv'in hem de Japonya Merkez Bankası'nın faiz oranlarını artırmasını bekliyor.
BoJ açısından temel soru, politikayı ne kadar hızlı normalleştirebileceği. Enflasyonun daha kalıcı hale gelmesi ve ücret artışının iyileşmesiyle birlikte, politika yapıcıların yıllar süren olağanüstü destekleyici duruşun ardından kademeli bir sıkılaştırma patikasını sürdürmesi bekleniyor.
Mütevazı bir faiz artışı bile, özellikle Japon faizleri yükselmeye devam ederken Fed’in sıkılaşma döngüsü zirvesine yaklaşırsa, geleneksel Yen carry trade’ini destekleyen faiz farkını daraltmayı sürdürecektir.
Yatırımcılar için mesele, yalnızca Yen cinsinden borçlanmanın daha pahalı hale gelip gelmeyeceği değildir. Mesele, on yılı aşkın süredir ucuz Japon finansmanını destekleyen varsayımların kademeli olarak ortadan kalkıp kalkmadığıdır.
Bu neden bir başka 2024 değil
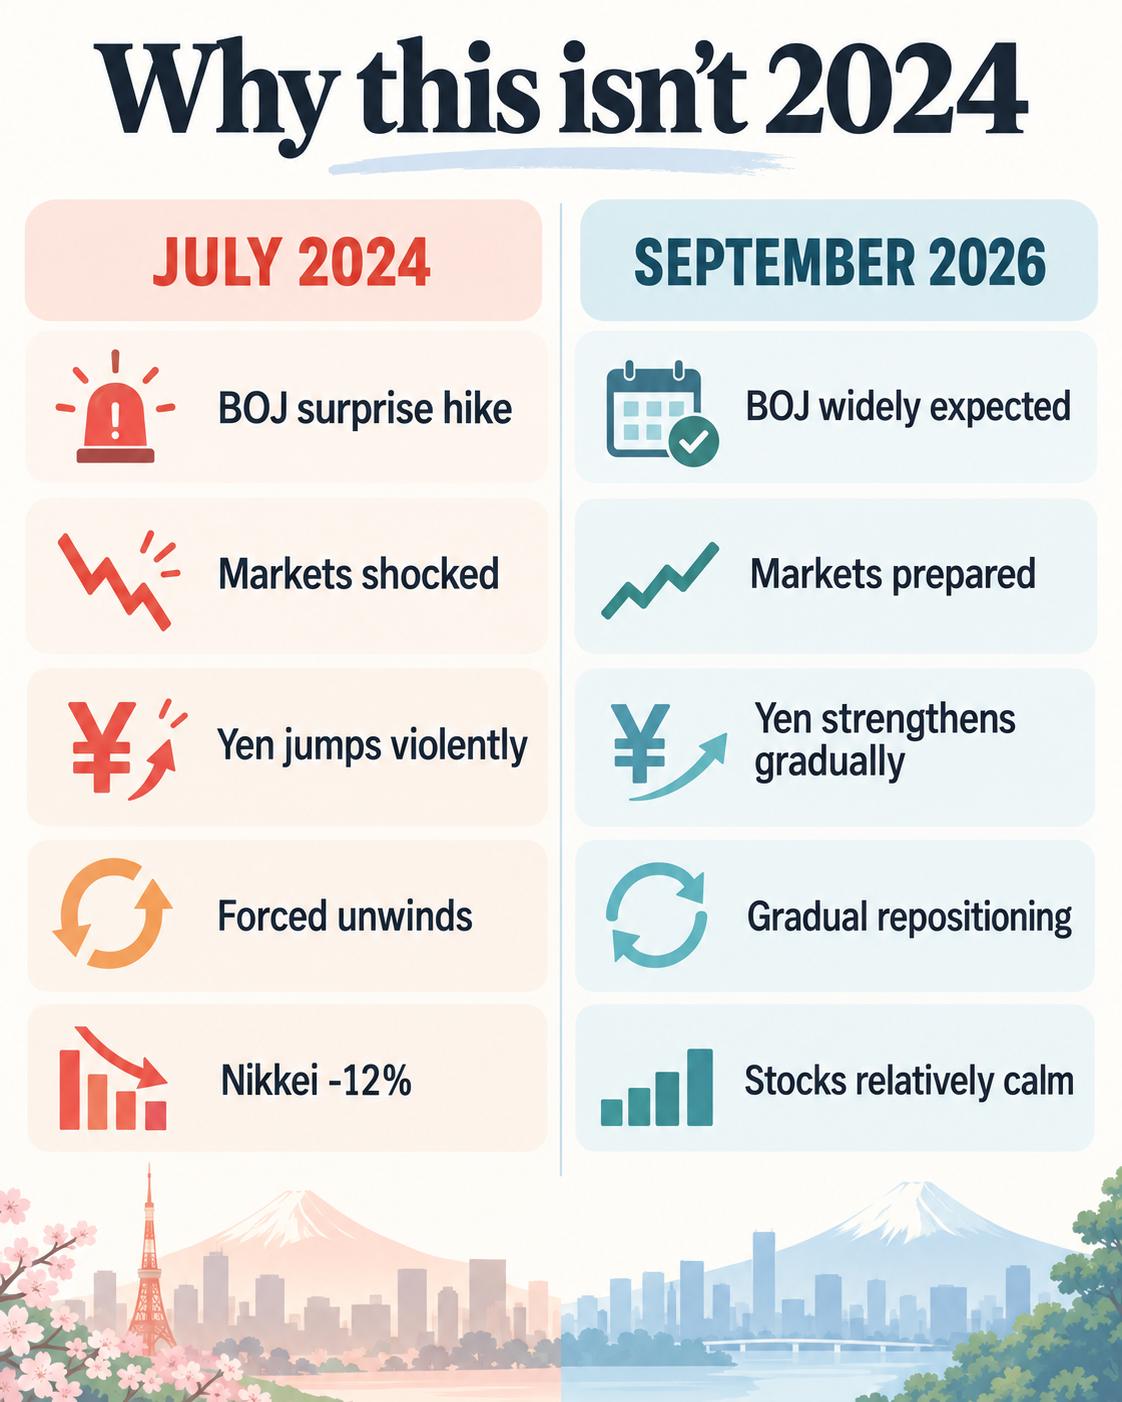
BoJ'un bir başka faiz artırımına gitme ihtimali, kaçınılmaz olarak 2024'te görülen piyasa çalkantısına dair anıları geri getiriyor.
Merkez bankası beklenmedik şekilde politikayı sıkılaştırdığında, Yen hızla güçlendi ve birçok kaldıraçlı yatırımcının pozisyonlarını aynı anda kapatmasına neden oldu. Japon hisse senetleri, piyasaların uyum sağlamaya çalışmasıyla onlarca yılın en sert tek günlük düşüşlerinden birini yaşadı.
Bugünün ortamı çok farklı görünüyor.
BoJ yetkilileri haftalardır piyasaları bir başka faiz artışı ihtimaline hazırlıyor. Yatırımcıların portföylerini yeniden değerlendirmek, kaldıraç oranını azaltmak ve döviz riskini hedge etmek için zamanları oldu.
Pozisyonlanma verileri, Yen'e karşı spekülatif bahislerin yılın başlarında görülen aşırı seviyelerden zaten ılımlılaştığını gösteriyor ve bu da ani bir çıkış paniğinden ziyade daha düzenli bir ayarlamaya işaret ediyor.
İsviçre Frangı bir sonraki fonlama para birimi mi oluyor?
Yen cinsinden borçlanma kademeli olarak daha pahalı hale gelirken, yatırımcılar giderek alternatif fonlama para birimlerini araştırıyor; İsviçre Frangı, İsviçre'nin nispeten düşük faiz oranları, derin finansal piyasaları ve güvenli liman para birimi olarak itibarı sayesinde potansiyel bir halef olarak sık sık anılıyor.
Bu fikir sezgisel görünüyor. Eğer Japonya, son on yılı tanımlayan ultra gevşek para politikalarından yavaş yavaş uzaklaşıyorsa, yatırımcılar doğal olarak ucuz finansmanın diğer kaynaklarına yönelecektir.
Ancak kanıtlar hâlâ karışık.
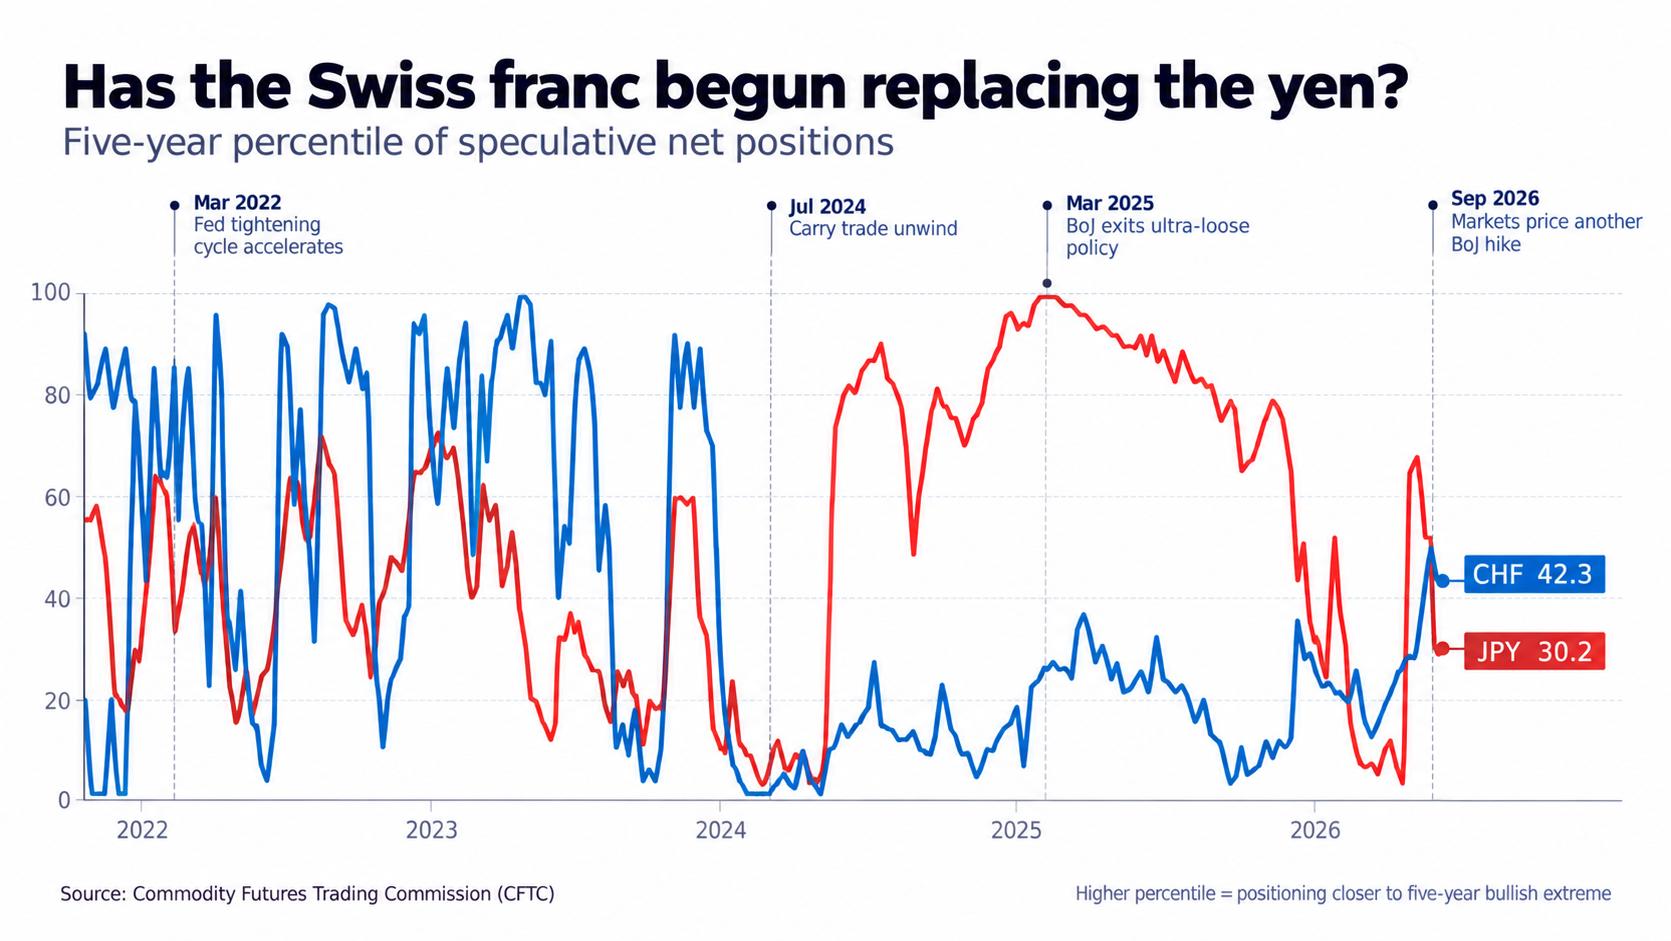
Piyasa katılımcıları, frank fonlamalı carry trade'lere yönelik artan ilgiyi işaret etse de, spekülatif pozisyonlanma verileri henüz Yen'den İsviçre Frangı'na geniş çaplı bir kaymaya işaret etmiyor. Bunun yerine, yatırımcıların Yen'e karşı aşırı düşüş yönlü bahislerini azaltırken aynı anda Frank'ta alışılmadık derecede büyük spekülatif pozisyonlar oluşturmadığını gösteriyor.
Bu ayrım önemlidir. Dünyanın tercih ettiği fonlama para biriminde topyekûn bir değişime işaret etmek yerine, mevcut pozisyonlanma daha çok yatırımcıların kaldıraç oranını yeniden değerlendirmesi ve değişen faiz oranı ortamına uyum sağlamasıyla uyumlu görünüyor.
Japonya, fonlama para birimi olarak hakimiyetini ultra gevşek para politikası, derin likidite ve köklü finansman piyasalarıyla geçen on yılı aşkın sürede inşa etti. Bu ekosistemin yerini almak, faiz oranı farklarında mütevazı bir değişimden çok daha fazlasını gerektirir.
İsviçre Frangı'nın nihayetinde daha büyük bir fonlama rolü üstlenip üstlenmeyeceği zamanla daha netleşecek. Şimdilik veriler, carry trade'in yeniden konumlandırılmadan önce yeniden fiyatlandığını gösteriyor.
Daha büyük değişim
Yatırımcıların karşı karşıya olduğu en büyük soru artık Yen carry trade'in ayakta kalıp kalamayacağı değil, nasıl evrileceğidir. Sınır ötesi Yen borçlanması rekor seviyelere yakın kalmaya devam ediyor, spekülatif pozisyonlanma İsviçre Frangı'na doğru kararlı bir kaymaya dair çok az kanıt gösteriyor ve Japonya Merkez Bankası, bu stratejiyi ilk etapta bu kadar cazip kılan ultra gevşek politikaları kademeli olarak geri çekiyor.
Neredeyse bedava Japon finansmanı dönemi yavaş yavaş sönüyor. Başka bir para biriminin sonunda bu rolü doldurup doldurmayacağı belirsizliğini koruyor. Ancak giderek daha net görünen şey, yatırımcıların kaldıraç kullanımının daha pahalı hale geldiği ve Japonya'nın artık bir zamanlar olduğu gibi neredeyse sınırsız ucuz para kaynağı olmadığı bir dünyaya giriyor olmalarıdır.
Sırada ne olacağı carry trade'in sonu olmayabilir… ama yeni bir carry trade'in başlangıcı olabilir.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
AUD/USD, yükseliş eğilimindeki USD'nin kazançları sınırlamasıyla 0,6950'nin üzerinde tutunuyor
AUD/USD salı günü Asya seansında geriliyor ve geçen hafta dokunulan iki ayın en düşük seviyesinden başlayan iki günlük toparlanma hareketini durduruyor. Sabit gelir piyasasındaki uzayan satış dalgası, ABD tahvil getirilerini son yılların en yüksek seviyelerine yakın yüksek tutuyor. Bu durum, jeopolitik belirsizliklerle birlikte, ekim ayında Fed'in faiz artıracağına dair beklentilerin azalmasına rağmen ABD Doları'nın yükseliş eğilimini korumasına yardımcı oluyor. Ancak bu ay RBA'nın bir faiz artırımına daha gideceğine yönelik beklentiler Avustralya doları için destekleyici bir faktör olabilir.
USD/JPY tanıdık bir işlem aralığında sınırlı kalıyor; 158,00 seviyesi kritik önemde
USD/JPY paritesi, salı günü Asya seansı sırasında konsolidatif hareketini sürdürerek, ayrışan güçler arasında 158,00 seviyesinin altında işlem görüyor. Sıkılaşmacı BoJ beklentileri, yaklaşan müdahale riskleri arasında Japon Yeni'ni destekliyor. Bu arada, jeopolitik belirsizlik ve yüksek ABD tahvil getirileri, ekim ayı Fed faiz artırımı beklentilerinin azalmasına rağmen ABD Doları'nı 2024 yılının en yüksek seviyesine yakın tutuyor. Bu da yatırımcıların agresif yönlü pozisyonlar almasını engelliyor.
Altın, azalan Fed faiz artırımı beklentilerinin destek sağlamasıyla 4.150$ altında yatay seyrediyor
Ons Altın, salı günü Asya seansında 4.150 doların altında yatay seyrederek anlamlı bir ivme kazanmakta zorlanmaya devam ediyor. Ekim ayına ilişkin Fed faiz artırımı beklentilerinin azalması, getirisi olmayan külçe altın için destekleyici bir faktör görevi görürken, yükseliş eğilimli ABD Doları yukarı yönlü hareketi sınırlıyor. Ayrıca, yatırımcılar gelecekteki politika patikası hakkında daha fazla ipucu ve anlamlı bir ivme için Çarşamba günü açıklanacak FOMC Tutanaklarını bekliyor.
Ethereum: BitMine, 3. çeyrekteki güçlü performansın ardından ek ETH tokenları topladı
Ethereum (ETH) hazine şirketi BitMine Immersion, geçen hafta da en büyük altcoin'i satın alma serisini sürdürdü. Şirket, 15.112 ETH satın alarak varlıklarını 6,016 milyon ETH'ye yükseltti; bu, ETH'nin dolaşımdaki arzının %4,9'una denk geliyor ve bu satırların yazıldığı sırada 16,16 milyar dolar değerindeydi. Bu durum, şirketi ETH arzının %5'ini edinme hedefine yaklaşık %98,5 oranında yaklaştırıyor; şirket bu hedefi "Alchemy of 5%" olarak adlandırıyor.
Foreks Piyasasında Bugün: Euro satışları hız kazandı ABD Doları azalan faiz artırımı beklentilerine aldırmıyor
5 Ekim Pazartesi günü için bilmeniz gerekenler: Euro (EUR) haftanın başında yoğun satış baskısı altında kalmaya devam ediyor; zira yatırımcılar Fransa'nın mali görünümüne ilişkin giderek artan endişeler taşıyor. Avrupa ekonomik takviminde Eylül ayı Üretici Fiyat Endeksi (ÜFE) verileri ve Ekim ayı Sentix Yatırımcı Güveni yer alacak.