
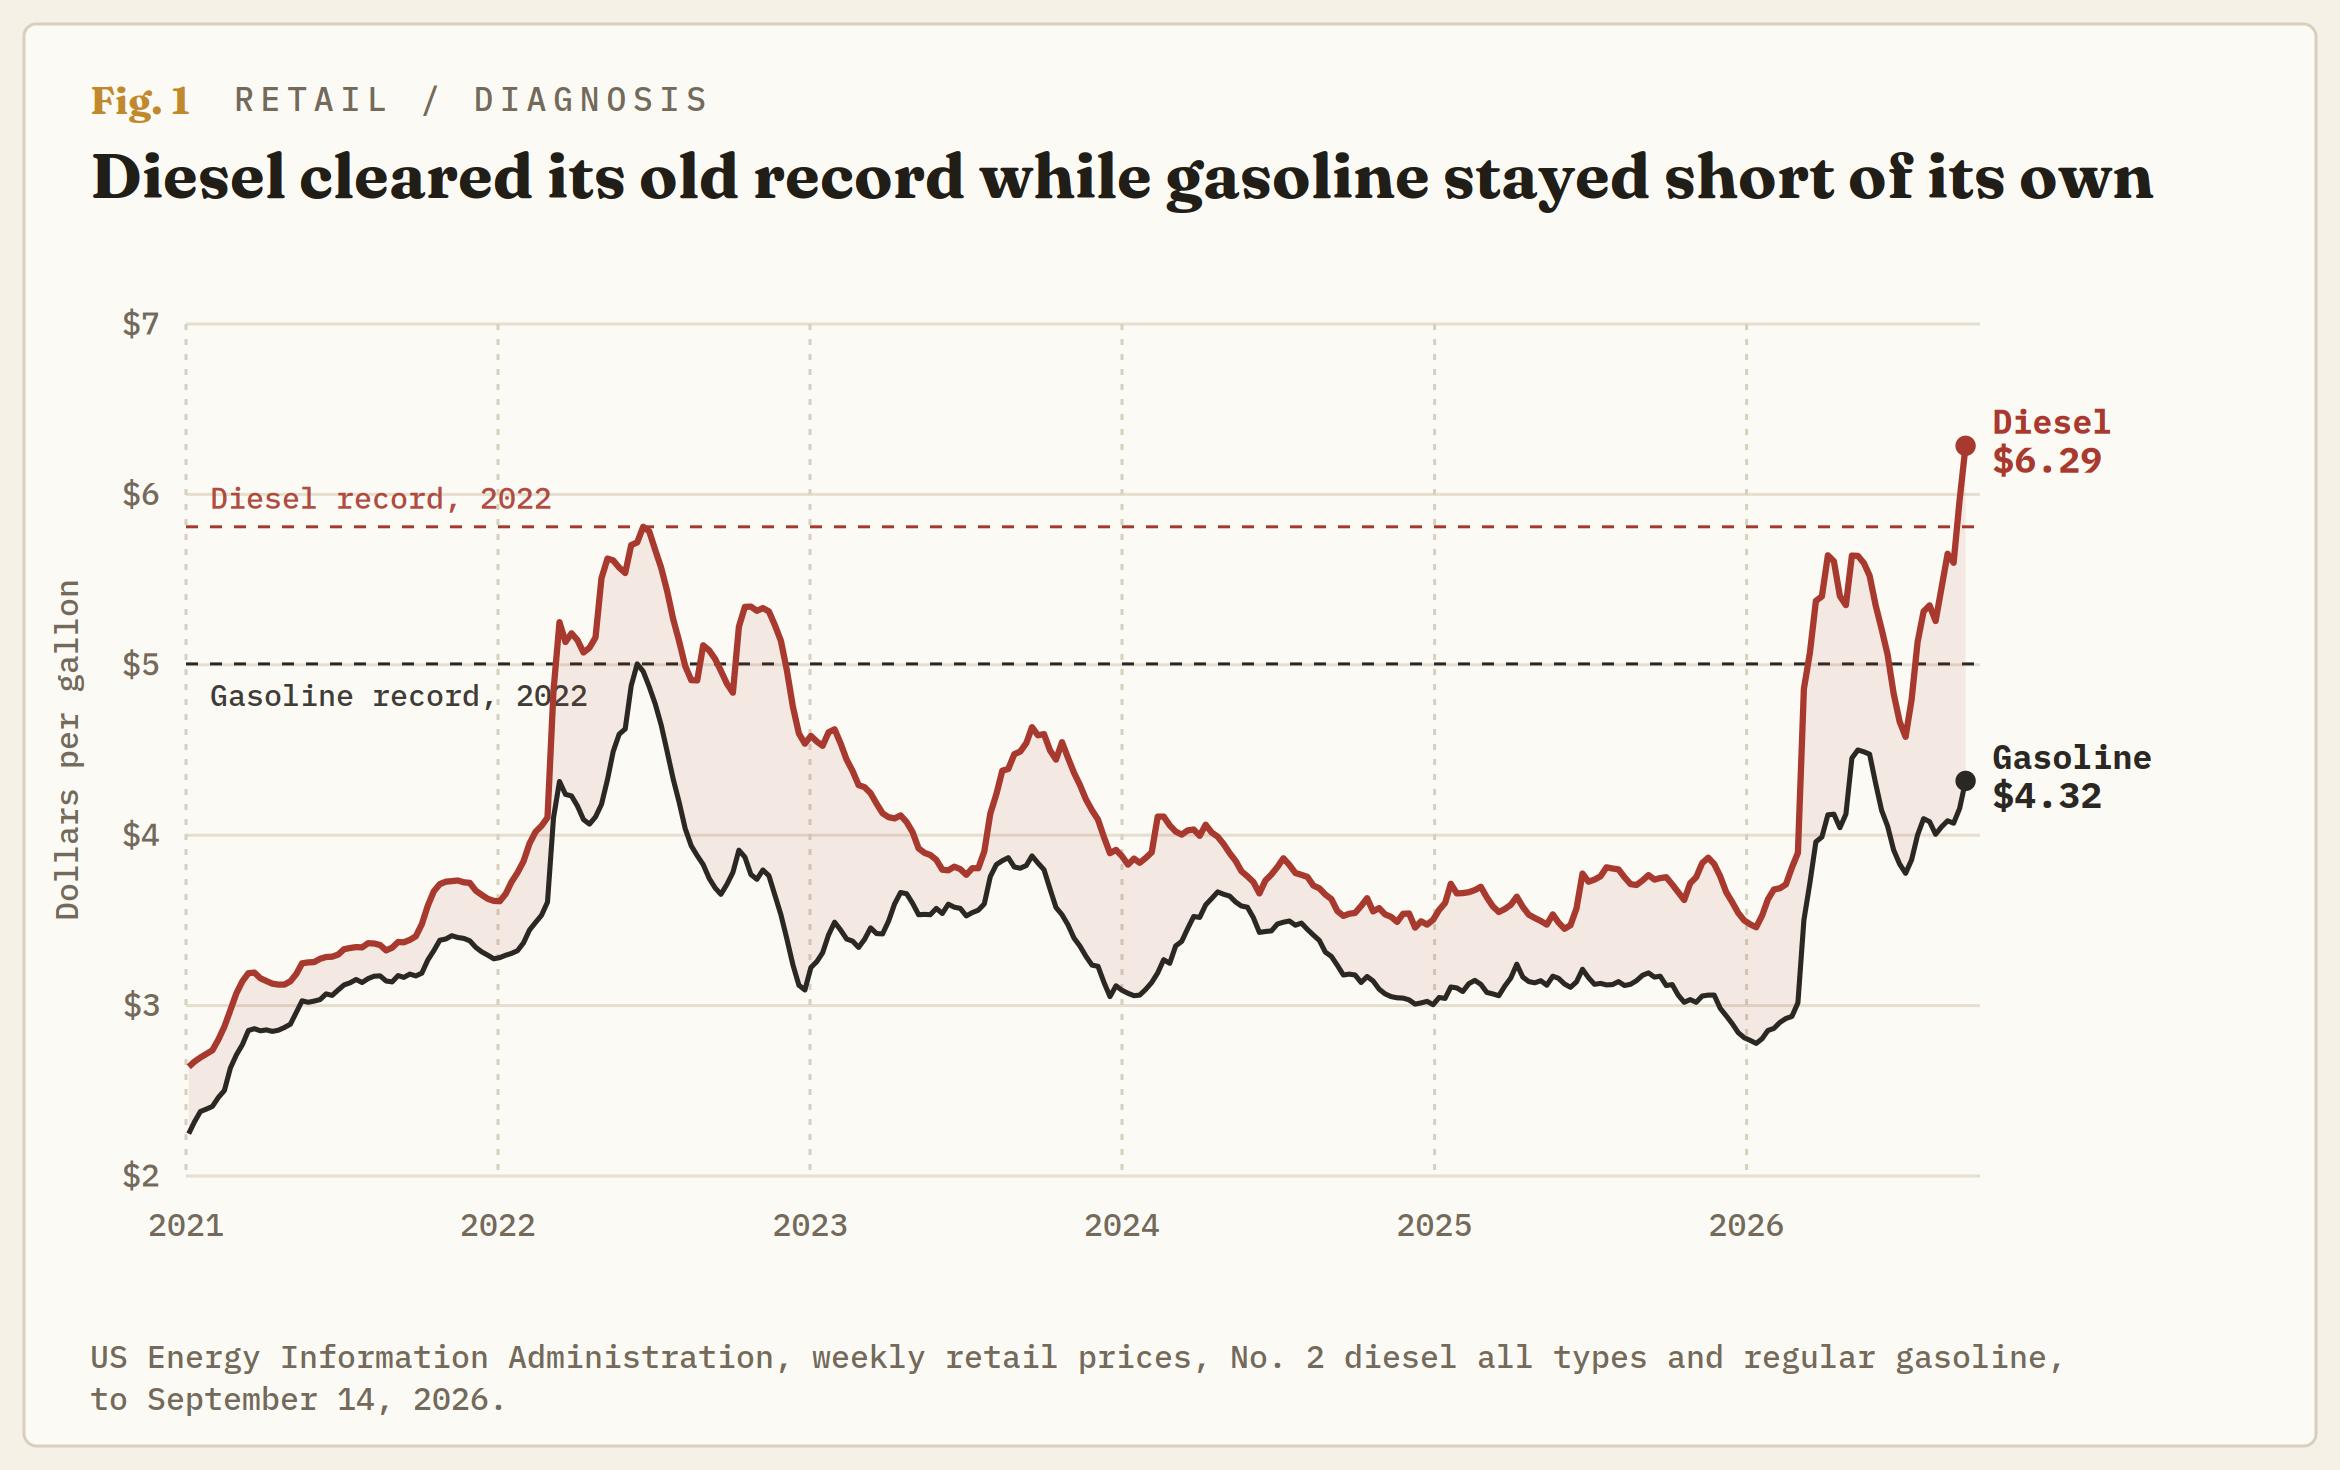
Amerikan dizelinin galonu 6,285$ ile şimdiye kadar hiç olmadığı kadar pahalı ve bunu, benzinin kendi rekoruna hiç yaklaşmadığı bir yılda yaptı. Benzin, Haziran 2022'de belirlediği zirvenin yaklaşık %14 altında seyrediyor. Dizel ise o ay belirlediği zirvenin yaklaşık %8 üzerinde. Aynı ham petrol, aynı rafineriler, aynı vergiler ve aralarında galon başına neredeyse 2$ fark var. Dünya, petrol açısından ciddi bir kıtlık yaşamıyor. Eksik olan, petrolü yük taşımacılığını hareket ettiren yakıta dönüştüren makine ve bu eksiklik Şubat ayından bu yana daha da artıyor.
Bu fark, fiyatın bundan sonra nereye gideceğini belirliyor. Ham petrol kıtlığı, birileri daha fazla pompaladığında sona erer. Rafineri kıtlığı ise birileri bir rafineri inşa ettiğinde sona erer; bu da yaklaşık on yıl sürer ya da mevcut rafineriler saldırıya uğramayı bıraktığında.
Aynı varilden daha fazla dizel üretemezsiniz
Bir petrol varili tek bir ürün değildir. Bir rafineri onu benzine, dizele, jet yakıtına ve ağır kalıntılara ayırır ve bu ayrım, müşterilerin ne istediğinden ziyade tesisteki metal ekipman tarafından belirlenir. Bir rafinerici karışımı biraz değiştirebilir. Kimse bunu çok fazla değiştiremez ve kimse bunu hızlı bir şekilde değiştiremez.
Bu nedenle iki pompa fiyatı birbirinden ayrıştı. Dizel, Ocak ayının ilk haftasından bu yana $3,477'den %81 yükseldi. Benzin aynı dönemde yaklaşık %55 arttı ve hâlâ kendi zirvesinin 0,69$ altında. Dizel, kamyonların, traktörlerin, trenlerin, gemilerin ve ev fırınlarının yaktığı yakıt ve tükenen de o oldu.
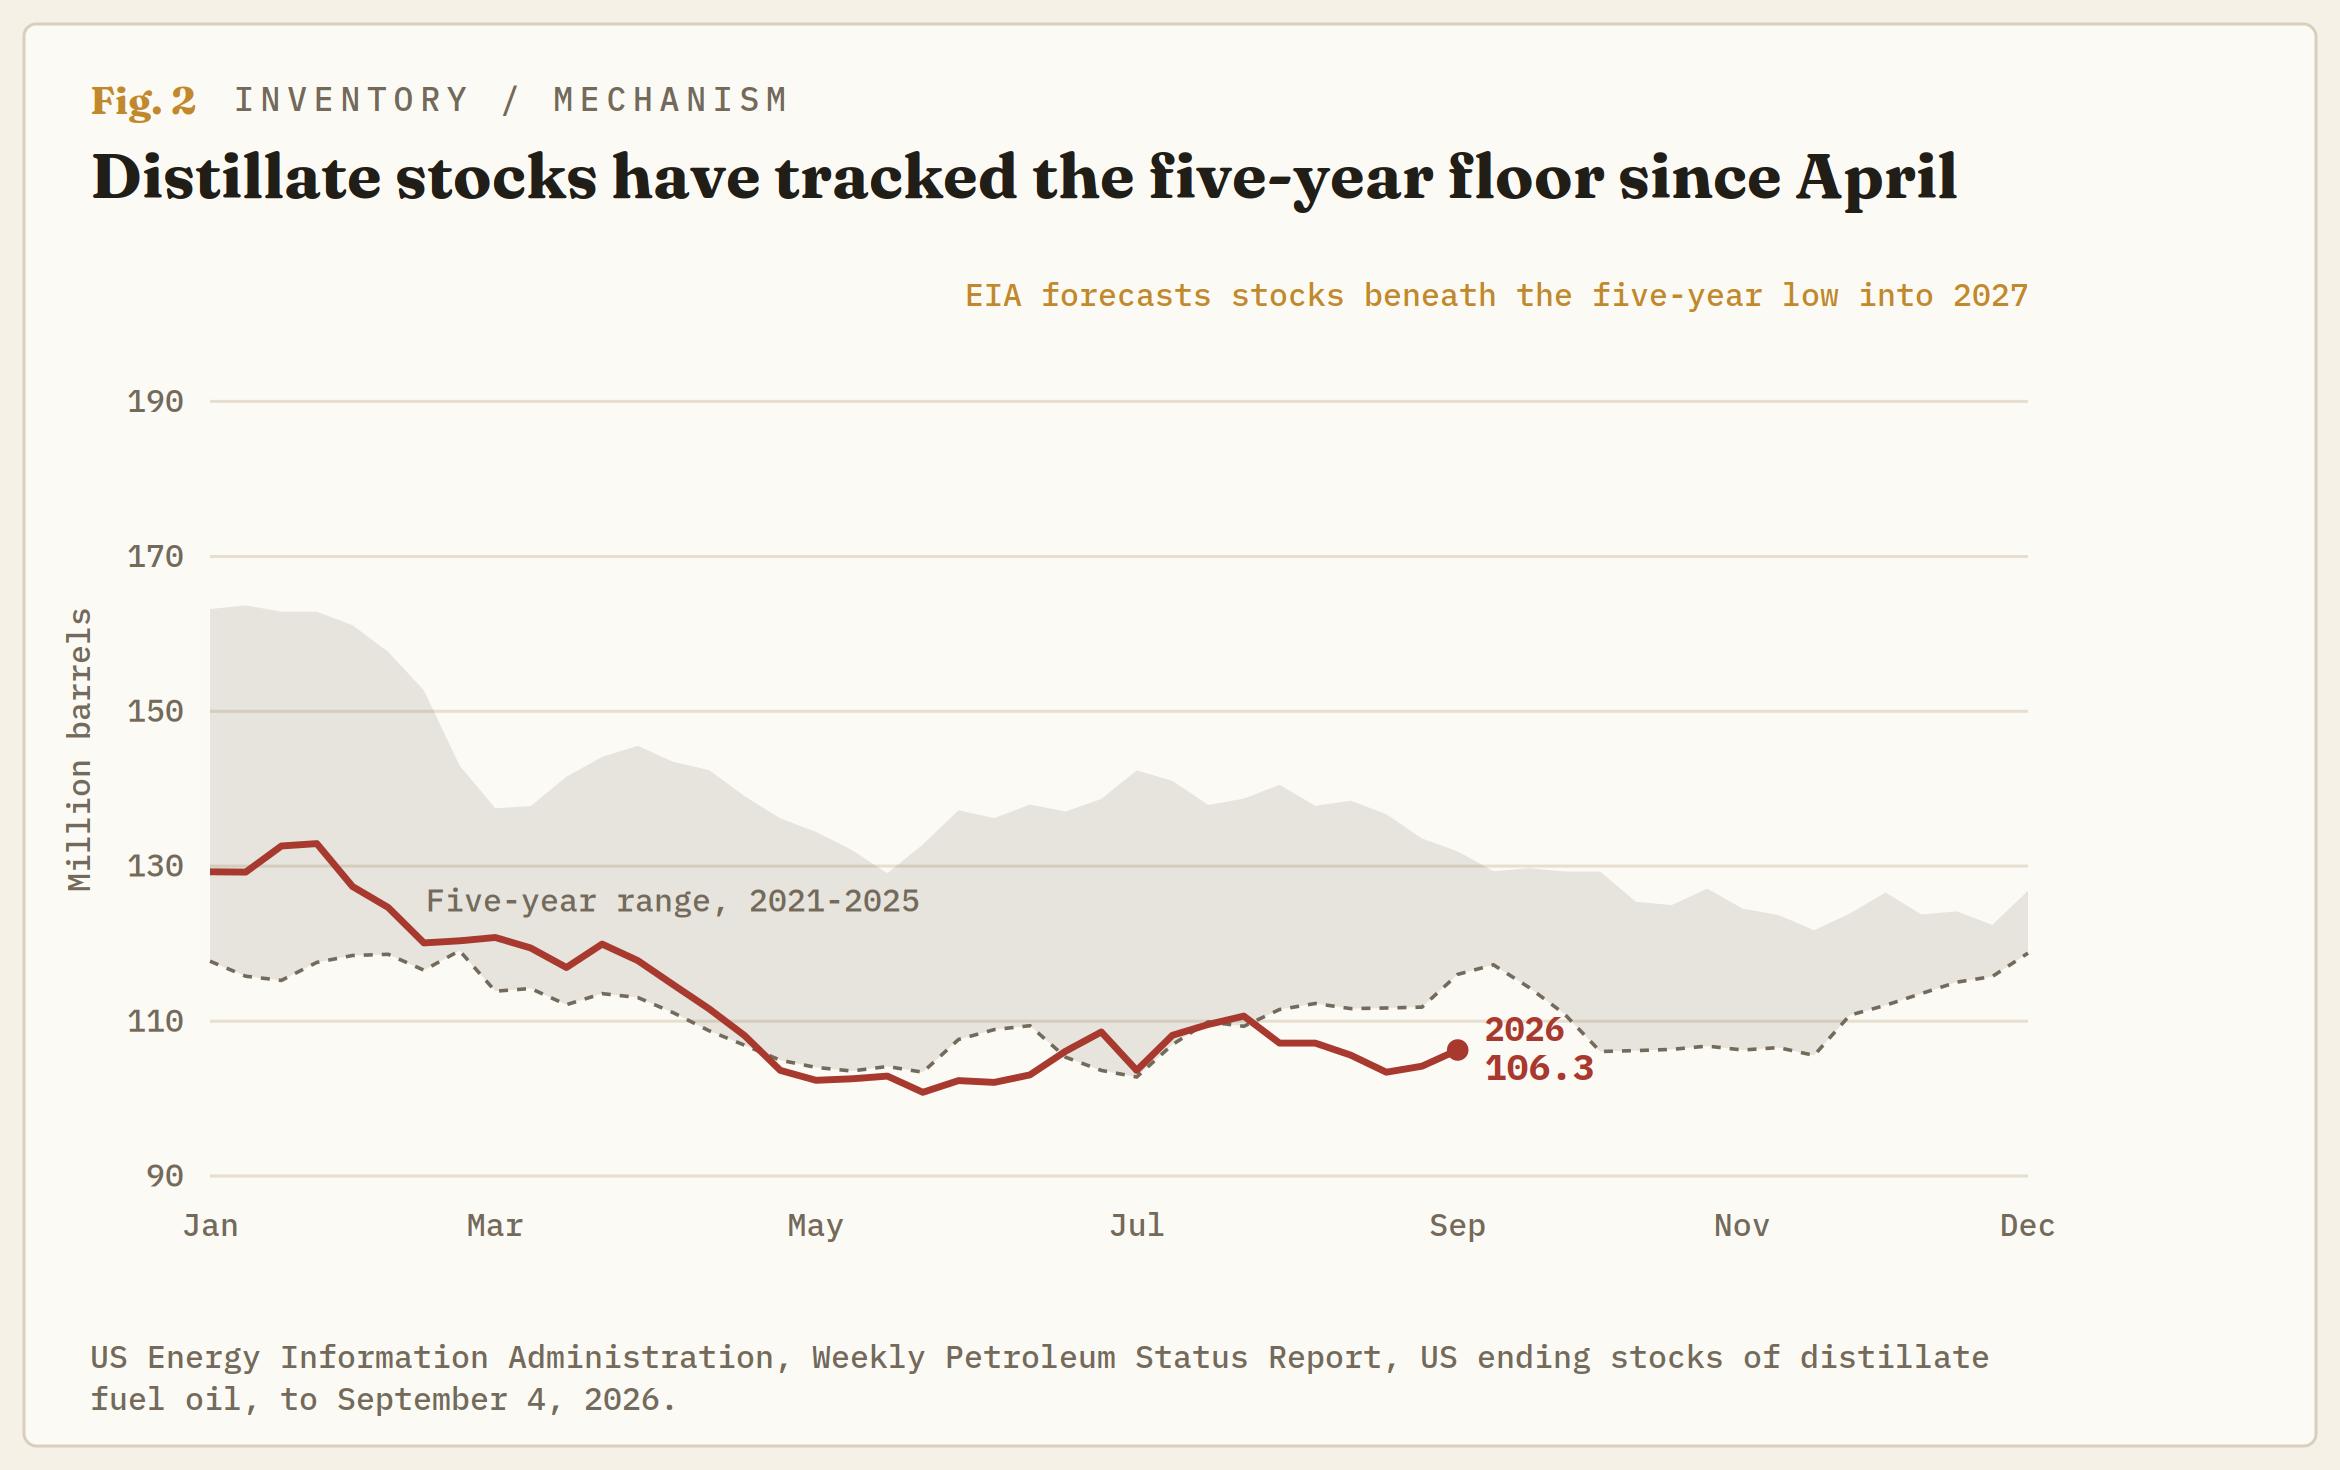
Dizel ve ısıtma petrolünü kapsayan distilat stokları, 4 Eylül'de sona eren haftada 106,274 milyon varil seviyesindeydi. Bu, söz konusu hafta için beş yıllık ortalamanın yaklaşık %14 altında ve aynı haftada bu beş yılın herhangi birinde görülen seviyeden daha düşük. Amerika'nın bunu tüketme hızına göre bu, ülkede yaklaşık dört haftalık dizel anlamına geliyor. Aynı haftada ham petrol stokları 424,1 milyon varil seviyesindeydi; bu, kendi beş yıllık ortalamasının yarım puan içinde ve kendi aralığının rahatlıkla içindeydi.
İki savaş dünyanın rafinerilerini parçalıyor
Ukrayna'nın saldırıları Rus rafinajını defalarca durdurdu ve ürün ihracatını neredeyse tamamen kesti; ABD ile İran arasındaki çatışma ise Körfez rafinerilerinin sevkiyat yapmasını engelledi. Uluslararası Enerji Ajansı (IEA) bunu rakamlarla ortaya koyuyor. Körfez ve Rusya'dan yapılan dizel ve gazyağı net ihracatı, Ağustos ayında Şubat ayına kıyasla günde 1,6 milyon varil daha düşük gerçekleşti ve Şubat ayında bu iki bölge, dünyanın deniz yoluyla yapılan ticaretinin neredeyse %45'ini sağlıyordu.
Geriye kalan kapasite ise zaten tam kapasite çalışıyor. Küresel rafineri işleme miktarı Ağustos ayında yaz zirvesi olarak günde 81,4 milyon varile ulaştı ve yine de bir yıl öncesinin 4,2 milyon varil altında kaldı. Amerikan rafinerileri Eylül ayının ilk haftasında %97,8 kapasiteyle çalıştı; bu, ulaşabildikleri seviyeye oldukça yakın ve bu yıl geçen yılların herhangi birine kıyasla daha fazla distilat ihraç ettiler; geçen yılki 1,267 milyon varile karşılık ortalama günde 1,482 milyon varil sevkiyat yaptılar. Rekor seviyedeki en iyi marjlarla tam gaz ihracat yapmak mantıklı olan şey. Ancak bu aynı zamanda evdeki tankların neden yeniden dolmadığını da açıklıyor.
Ardından, aynı hafta içinde çıkış yollarının ikisi de kapandı. Hürmüz Boğazı Mart ayından bu yana fiilen kapalıyken, Suudi Arabistan ülke içinde Doğu-Batı boru hattı üzerinden Kızıldeniz'deki Yanbu'ya günde yaklaşık 5 milyon varil taşıyordu; bu hat 7 milyon varil için inşa edilmişti. Irak'tan fırlatılan dronlar 10 Eylül'de pompalama istasyonlarını vurdu ve krallık hattı kapattı. Onarımların haftalar süreceği belirtiliyor. Bundan günler önce Husi güçleri, Yanbu'dan çıkan herhangi bir yükün geçmek zorunda olduğu boğazın ağzında bulunan Mocha ve Perim adasını ele geçirmişti. Suudi Arabistan'ın artık doğuya ya da batıya güvenilir bir çıkış yolu yok.
Tüketiciler fark etmeden önce üreticiler faturayı gördü
Ağustos enflasyon rakamları, Federal Açık Piyasa Komitesi (FOMC) toplantısından günler önce açıklandı ve iki farklı hikâye anlatıyor. 11 Eylül'de yayımlanan Tüketici Fiyat Endeksi (TÜFE), aylık bazda %0,4 arttı; benzin fiyatları %3,9 yükselerek artışın üçte birinden fazlasını oluşturdu. Bunu okuduğunuzda mesele, arabaya yakıt doldurmakla ilgili bir sorun gibi görünüyor.
Bir gün önce açıklanan Üretici Fiyat Endeksi (ÜFE) ise başka bir şey söylüyor. Dizel fiyatları ağustos ayında %24,1 sıçradı. Bu tek kalem, üreticilerin mallar için talep ettiği fiyatlardaki artışın üçte birinden fazlasını ve diğer işletmelere satılan işlenmiş mallardaki artışın neredeyse üçte ikisini açıklıyor. ABD Çalışma İstatistikleri Bürosu (BLS), üretim zincirini bir malın tüketiciye ne kadar uzak olduğuna göre dört aşamaya ayırıyor ve dizel, bunların her birinde artan bir maliyet olarak karşımıza çıkıyor. Aslında yakıt satan şirketlerin marjları aynı ay %11,3 düştü; yani pompanın üzerinde adı yazanlar, herkesin fiyat artışından onları sorumlu tuttuğu ayda maaş kesintisi yaşadı.
Kamyon taşımacılığı fiyatları ağustos ayında %2,0 arttı ve yük taşımacılığı ile depolama %2,3 yükseldi; çünkü dizel, bir kutuyu taşımadaki en büyük tek değişken maliyet ve sözleşmeler bunu doğrudan yansıtıyor. Fed'in faizi %3,50-%3,75 seviyesinde; çarşamba günü için %3,75-%4,00 seviyesine yükseliş %92,5 olasılıkla fiyatlanmış durumda ve vadeli işlemler faizin aralık ayına kadar %4,17'ye çıkacağını gösteriyor. Dizel bunların hepsine neden olmadı. Ancak komitenin okuduğu her rakamın içinde yer alıyor.
Buradaki her tahmin, gemilerin geri döndüğünü varsayıyor
Resmî görüş, bunun hafifleyeceği yönünde. Enerji Bilgi İdaresi (EIA), 9 Eylül'de yayımladığı Kısa Vadeli Enerji Görünümü (STEO) raporunda, ABD dizel rafinaj marjının kasım ayına kadar galon başına 2 doların üzerinde kalmasını ve ardından 2027'ye doğru istikrarlı biçimde gerilemesini bekliyor. IEA'nın dengesi de benzer bir yolda fazlaya dönüyor. Her ikisi de bunun Hürmüz Boğazı üzerinden tanker trafiğinin normale dönmesine bağlı olduğunu söylüyor; bu da Suudi ve Kuveyt rafinerilerinin yeniden dünyaya distilat göndermesine imkân tanıyacak.
EIA girdilerini 3 Eylül'de kilitledi. Boru hattı 10 Eylül'de yok edildi.
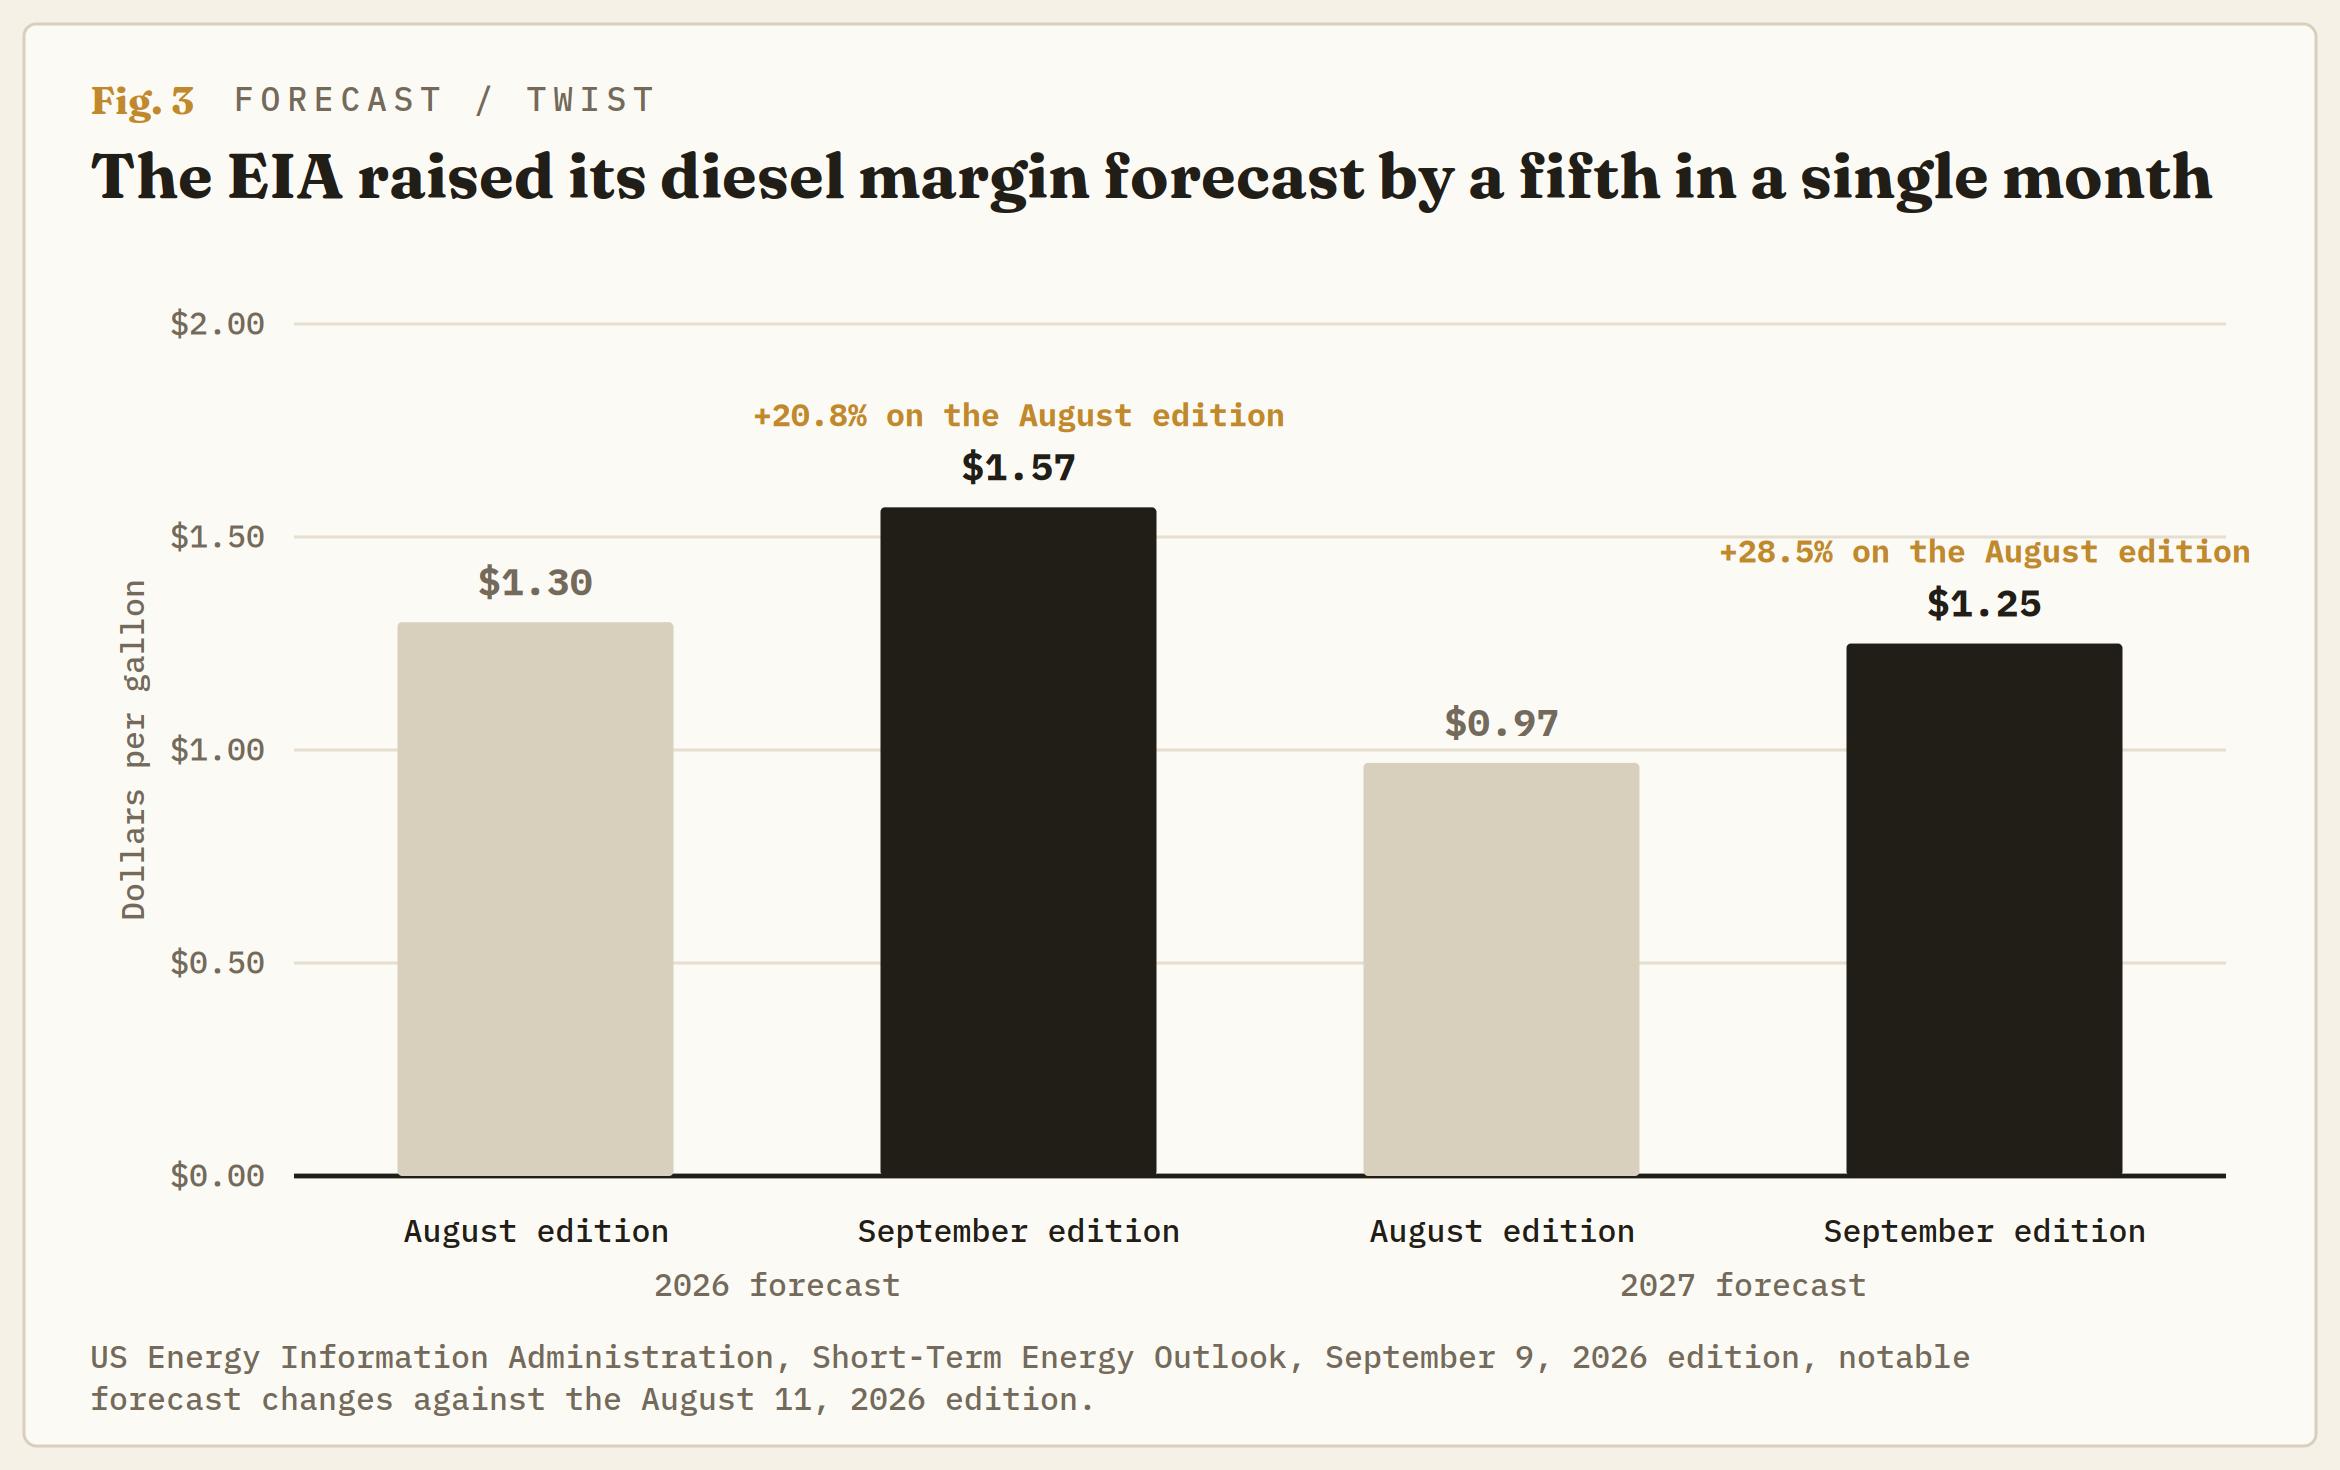
EIA, tek bir ay içinde 2026 dizel marj tahminini %20,8 ve 2027 tahminini %28,5 artırdı; bu yıl için perakende dizel fiyat tahminini 5,07 dolara, gelecek yıl için ise 4,40 dolara yükseltti. O baskıda dikkat çekici olarak işaret ettiği üç değişiklikten ikisi dizeldi. Geri dönüş yolu, yazmayı bıraktıktan bir hafta sonra kapanan bir güzergâhtan geçiyor.
Hisse senedi piyasası bunu aylar önce çözdü. Marathon Petroleum (MPC) bu yıl %153, Valero Energy (VLO) %143, HF Sinclair (DINO) %142 ve Phillips 66 (PSX) %106 yükseldi. Büyük ölçüde ham petrol bulan ve satan Exxon Mobil (XOM) ile Chevron (CVX) yaklaşık %40 artarken, S&P 500 yaklaşık %11 yükseldi. Dokuz aydır yatırımcılar, bir varili işleme kabiliyeti için varilin kendisine ödediklerinin yaklaşık üç katını ödüyor.
Ne olması gerekirdi
Burada dizelde uzun pozisyon alan herkes, Suudi Arabistan'daki onarım takvimine oynuyor. Dizel vadeli işlemleri galon başına 5 doların hemen altında işlem görüyor ve rafinaj marjı 113 dolardan gerileyerek varil başına yaklaşık 105 dolar seviyesinde bulunuyor; dolayısıyla piyasa zaten bir noktada bir çözüm bekliyor. Tartışma, bunun ne zaman gerçekleşeceği üzerine.
Her şey, sezon değişmeden önce yakıtın yeniden hareket edip edemeyeceğine bağlı. Ya Doğu-Batı hattı birkaç hafta içinde yeniden devreye girer ve Hürmüz trafiği gerçekten normale döner; bu durumda EIA'nın yolu kabaca doğru çıkar, marj aralık ayından itibaren daralır ve rafineri işlemi çok büyük bir yılın önemli bir kısmını geri verir; ya da onarımlar, zaten üç talebin üst üste bindiği bir sonbahara sarkar: rafineriler planlı bakım için kapasiteyi düşürür, hasat tarlalarda dizel tüketir ve ısıtma sezonu kuzeydoğuda tanklar beş yıllık taban seviyelerinin altındayken başlar. Bu üçü, kaynakçılar ne yaparsa yapsın takvimde yerini alacak.
Bunu dört şey netleştirecek:
- Siyasi yetkililerden değil, Aramco'dan gelecek boru hattı için yeniden başlama tarihi.
- EIA'nın bu ay kırılmasını beklediği 100 milyon varillik çizgiye karşı haftalık distilat stokları.
- Bakım sezonu başlarken rafineri kullanım oranı; %95'in üzerindeki bir okuma, işletmecilerin marjı kovalamak için bakımı ertelediği ve daha kötü bir bahar biriktirdiği anlamına gelir.
- Ve gelecek ayın görünümü; burada üst üste ikinci bir yukarı yönlü revizyon, kurumların bu piyasayı tahmin etmek yerine onu takip ettiğini söyleyecektir.
Bu senaryo, her iki güzergâhın aynı anda kalıcı biçimde yeniden açılması, distilat stoklarının yeniden beş yıllık aralığın içine dönmesi ya da 6 dolarlık dizelin yük taşımacılığını durdurması üzerine kurulu değil. Sonuncusu, fiyatın talebi kırarak kendini düzeltmesi ve bununla birlikte rafineri işlemini de aşağı çekmesi anlamına gelen versiyondur.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
EUR/USD: Düşüş trendinde değişiklik yok
EUR/USD, dönüşüm salısı günü bir miktar toparlanma başlatmakta zorlanıyor ve 1,1550 seviyesinin altında hafif kayıplarla işlem görüyor. Parite, yatırımcıların çarşamba günkü FOMC etkinliğine hazırlanmasıyla ABD Doları etrafındaki daha iyi hissiyatın etkisiyle düşüş eğilimini güçlü şekilde koruyor.
GBP/USD 1,3500'ün altında satış baskısı altında kalmaya devam ediyor
GBP/USD, pazartesi günkü kayıplarının üzerine yenilerini ekleyerek salı günü 1,3480 bölgesine geri çekildi. Bu arada, Cable, ABD Dolarındaki ilave yükselişler, karışık bir İngiltere istihdam raporu ve çarşamba günü açıklanacak kritik enflasyon verileri öncesindeki temkinlilik nedeniyle baskı altında kalmaya devam ediyor.

Altın, Warsh'ın Fed faiz artırımı ikilemiyle karşı karşıya kalmasıyla 4.000$'a doğru düşecek
ABD Merkez Bankası'nın para politikası açıklaması yaklaşırken ve Orta Doğu savaşı şiddetlenirken, ABD Doları yükselişini sürdürüyor. Altın fiyatı, Ağustos başında parlaklığını yeniden kazanmak için cılız bir girişimde bulundu, ancak yenilenen USD talebiyle birlikte parlak metal fena halde tökezledi ve şimdi bir ay önceki umut verici 4.700$ zirvesinden ziyade 4.000$ seviyesine daha yakın
Ripple, Cardano, Hyperliquid – Zayıflayan yükseliş ivmesi aşağı yönlü riskleri tetikliyor
Ripple (XRP), Cardano (ADA) ve Hyperliquid (HYPE) dahil olmak üzere önde gelen altcoinler, salı günü yaklaşık %2'lik kayıplarla kırmızıda işlem görüyor. Altcoinler, salı günü yapılması planlanan CLARITY Act kapanış oylaması öncesinde aşağı yönlü baskıyla karşı karşıya.

Foreks Piyasasında Bugün: ABD Doları sıcak ABD enflasyonu ve artan Fed faiz artırımı beklentisiyle güçleniyor
15 Eylül Salı günü için bilmeniz gerekenler: ABD Doları (USD), salı günü erken Avrupa işlemlerinde yaklaşık iki haftanın en yüksek seviyesi olan 99,60 civarında güç kazanıyor; zira yükselen petrol fiyatları Hazine tahvili getirilerini 2007'den bu yana görülen yeni zirvelere taşıdı. ABD Tüketici Fiyat Endeksi (TÜFE) ağustos ayında hızlandı.