
- AUD/USD Pazartesi günkü geri çekilmeye ekleme yapıyor, 0,7100 seviyesine yaklaşıyor.
- ABD Doları, çarşamba günkü FOMC etkinliği öncesinde yükseliş serisini sürdürüyor.
- Fed'in FFTR'yi 25 baz puan artırması bekleniyor.
Avustralya Doları (AUD), haftaya negatif başlangıcını sürdürerek AUD/USD paritesini 0,7100 bölgesinin sınırlarına geri gönderiyor; bu bölge şimdilik aşağı yönlü düzeltmeyi oldukça iyi tutuyor gibi görünüyor.
Paritenin üst üste ikinci günlük düşüşü, ABD Hazine tahvili getirilerindeki sınırlı düzeltme bağlamında ABD Doları (USD) etrafındaki iyileşen hissiyatı bir kez daha takip ederken, piyasa katılımcıları çarşamba günkü kritik FOMC etkinliği için hazırlanmaya devam ediyor.
Bu arada, AUD/USD'nin temmuz ayından bu yana süren yükseliş trendi, geçen haftaki 0,7200 seviyesinin üzerindeki çok haftalık zirvelerin ardından mütevazı bir şekilde zedelenmiş görünüyor. Ancak paritenin genel olarak mevcut pozitif duruşu hâlâ Avustralya Merkez Bankası'nın (RBA) şahin politika eğilimine ve yüksek yurt içi enflasyona dayanıyor.
Yurt içi dayanıklılık, süregelen enflasyonla karşı karşıya
Avustralya ekonomisi, yurt içi talep ve pozitif ekonomik büyümenin desteğiyle birçok G10 emsaliyle olumlu şekilde karşılaştırılmaya devam ediyor. Kalıcı enflasyon da RBA'nın temkinli, verilere bağlı politika duruşunu destekliyor.
Kesinleşmiş Satın Alma Yöneticileri Endeksi (PMI) verilerinin İmalat endeksini 52,0'de değiştirmediğini, Hizmetler endeksinin ise hafifçe 53,2'ye gerilediğini göstermesinin ardından, iş faaliyetleri ağustos ayında genişleme bölgesinde kaldı.
Ticaret verileri bir başka olumlu sinyal verdi: Avustralya, haziran ayında kaydedilen 2,341 milyar A$'lık fazlaya ek olarak temmuz ayında 1,923 milyar A$ fazla verdi.
Ancak büyüme verileri daha az cesaret vericiydi. Nitekim Gayri Safi Yurtiçi Hasıla (GSYH), 2026'nın ikinci çeyreğinde çeyreklik bazda %0,4 büyüyerek %0,3'ten yükselirken, yıllık büyüme önceki %2,5'lik yıllık genişlemeden düşerek %2,1 olarak gerçekleşti.
İşgücü piyasası da temmuz ayında ivme kaybettiğine dair işaretler gösterdi. İşsizlik Oranı %4,5'e yükselirken, İstihdam Değişimi önceki ay revize edilmiş 80,3 binlik artışın ardından 15,8 bin azaldı.
Enflasyon ana kısıt olmaya devam ediyor; temmuz verileri fiyat baskılarının RBA'nın %2-%3 hedef bandının oldukça üzerinde seyrettiğini göstererek hedefe dönüşün düzensiz ve uzun süreli kalabileceğine işaret ediyor. Bununla birlikte, manşet enflasyon temmuz ayında %3,5'e gerilerken (önceki %3,8'den), Kırpılmış Ortalama tarafından izlenen temel fiyat baskıları %3,6'da sabit kaldı.
Melbourne Enstitüsü'nün Tüketici Enflasyon Beklentileri göstergesi de bu görüşü pekiştirerek ağustosta %4,7'den %4,9'a yükseldi.
Veriler, RBA'nın enflasyon görevini tamamlanmamış bırakıyor. Politika yapıcılar enflasyonun ancak 2028'in başlarında hedefe dönmesini bekliyor ve bu da yakın vadeli bir politika dönüşünden ziyade sabra vurgu yapılmasına neden oluyor.
Çin istikrar sağlıyor, yeni bir ivme değil
Çin, Avustralya ekonomisi için istikrar sağlıyor ancak önceki genişlemelerde Avustralya Doları'nı destekleyen büyüme ivmesini sunmuyor.
Çin ekonomisi nisan-haziran döneminde yıllık bazda %4,3 büyürken, Sanayi Üretimi büyümesi yeniden ivme kazandı ve yılbaşından bu yana %5,2 genişledi; ticaret fazlası ise ithalat ve ihracattaki makul artışların desteğiyle temmuz ayında 119,1 milyar $'a yükseldi. Ancak aşağı yönde, perakende satışların bir yıl öncesine göre yalnızca %0,4 artmasının ardından tüketici harcamaları zayıf kalmaya devam etti.
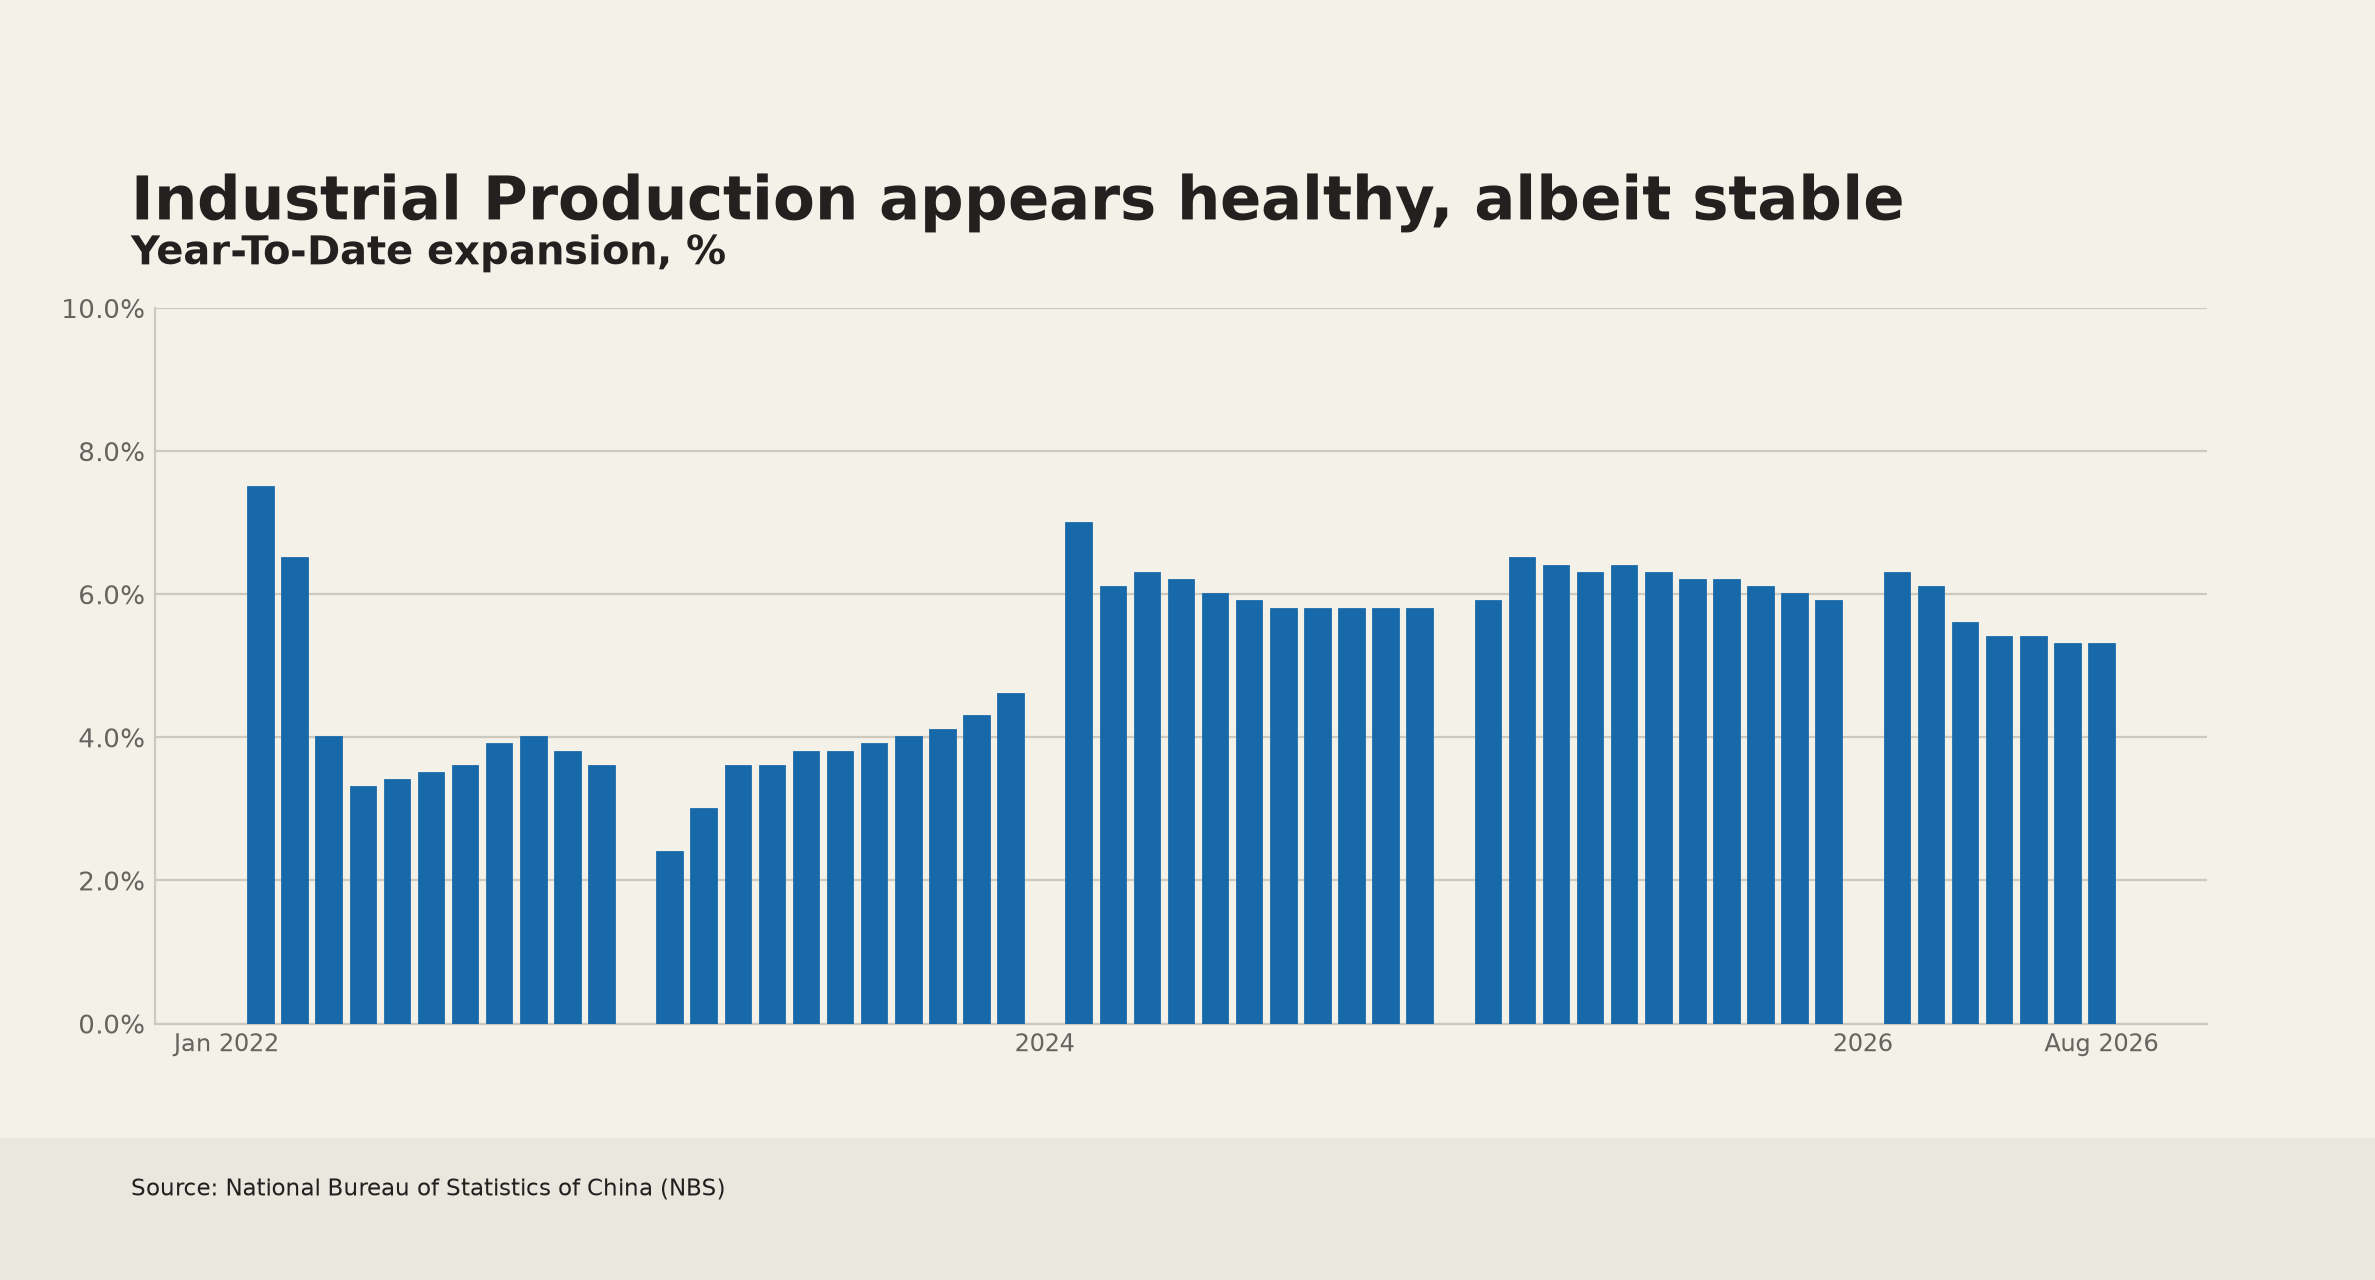
Buna ek olarak, iş anketleri karışık bir tablo sundu: Ulusal İstatistik Bürosu, İmalat PMI'nın ağustosta 49,2'den 49,8'e yükseldiğini, Hizmetler PMI'nın ise 49,0'da değişmediğini bildirdi. Öte yandan, RatingDog gibi özel ölçümler genişleme bölgesinde kalmaya devam ediyor; İmalat 50,9'dan 51,5'e, Hizmetler ise 50,4'ten 51,4'e yükseldi.
Dezenflasyonist baskılar ağustosta bir nefes almış görünüyor; TÜFE yıllık bazda %0,5'ten %0,8'e yükselirken, fiyatlar aylık bazda %0,4 arttı. Üretici Fiyatları ise önceki ay kaydedilen %3,5'lik artıştan düşerek son on iki ayda %3,8 yükseldi.
Çin Merkez Bankası (PBoC) son toplantısında Kredi Referans Oranlarını değiştirmeyerek bir yıllık oranı %3,00 ve beş yıllık oranı %3,50 seviyesinde tuttu.
Dolayısıyla Çin ne büyük bir destek sağlıyor ne de önemli bir baskı yaratıyor. Veriler daha net bir hızlanma ya da bozulma ortaya koymadıkça, AUD/USD üzerindeki etkisinin sınırlı kalması muhtemel.
RBA, daha fazla sıkılaştırmayı masada tutuyor
RBA, 11 Ağustos'ta Resmi Nakit Oranını (OCR) değiştirmedi ve hedefin üzerindeki enflasyon ile görünümdeki yukarı yönlü riskleri gerekçe göstererek net bir sıkılaştırma eğilimini korudu. Faizleri sabit tutma kararı oybirliğiyle alındı.
Tutanaklar bu temkinli ancak şahin duruşu korudu. Birkaç yetkili, enflasyon risklerinin gerçekleşebileceği konusunda uyarıda bulunarak Kurul'un faizleri artırmaya hazır kalacağını belirtti. Olası baskı kaynakları arasında veri merkezlerine yapılan yatırımların artması, maliyet geçişkenliği ve daha yüksek enerji fiyatları yer alıyor.
Politika yapıcılar 25 baz puanlık bir artışı tartıştı ancak mevcut politika ayarının yeterince kısıtlayıcı olduğu sonucuna vardı. Ayrıca düşen konut fiyatları ve enflasyonun istihdama önemli zarar vermeden düşebileceği ihtimali de dahil olmak üzere daha dengeli riskleri kabul ettiler.
Eylül toplantısı öncesinde yeni GSYH, işgücü piyasası ve enflasyon verilerinin açıklanması bekleniyor; bu da politikayı gelecek verilere bağımlı bırakıyor.
Piyasalar yıl sonuna kadar yalnızca 38 baz puanın biraz üzerinde bir sıkılaştırma fiyatlıyor ve RBA'nın 29 Eylül toplantısında OCR'yi 25 baz puan artırmasını bekliyor.
AUD/USD boğaları için belirleyici 0,7200 testi
Ana senaryo
Orta vadeli görünüm, AUD/USD'nin şu anda psikolojik 0,7000 eşiği civarında bulunan 200 günlük Basit Hareketli Ortalama'nın (SMA) üzerinde kaldığı sürece, daha fazla kazanca doğru eğimli olmaya devam ediyor.
Daha fazla ilerleme yine de oldukça güçlü bir katalizör gerektirecek. Risk iştahında sürdürülebilir bir iyileşme ya da ABD Dolarındaki devam eden zayıflık olmadan, yukarı yönlü momentum sönmeye başlayabilir.
Boğa senaryosu
Daha güçlü bir risk-on ortamı ve 0,7200 seviyesinin üzerinde ikna edici bir kırılma, 0,7280 civarındaki 2026 zirvesini gündeme getirecektir.
Bu seviyenin ötesinde, direnç 0,7300 yuvarlak seviyesinde ortaya çıkıyor, ardından 0,7593'teki 2022 tavanı geliyor.
Ayı senaryosu
Küresel risk hissiyatında bir bozulma, Doların yeniden güçlenmesi veya Çin verilerindeki daha fazla zayıflık, spotta yeni satış ilgisini tetikleyebilir.
İlk destek Eylül tabanı olan 0,7108'de (14 Eylül) bulunuyor; bunu sırasıyla 0,7080 ve 0,7050 civarındaki geçici 100 günlük ve 55 günlük SMA'lar izliyor. Daha önemli seviye ise 200 günlük SMA olmaya devam ediyor.
Bu alanın altına bir kırılma, daha geniş yapıcı yapıyı zayıflatacak ve daha derin bir kısa vadeli düşüş riskini artıracaktır.
Piyasaya katılım artarken kısa pozisyonlar kapanıyor
Commodity Futures Trading Commission (CFTC) verilerine göre, AUD'deki aşağı yönlü pozisyonlanma 8 Eylül ile biten haftada daha da hafifledi. Nitekim net spekülatif pozisyonlanma yaklaşık 4,5 bin kontrat iyileşerek neredeyse 35 bin kontrata ulaştı. Ayrıca, 4 haftalık değişim 4,3 bin kontrattan fazla arttı ve kısa vadeli momentumda net bir iyileşmeye işaret etti.
Açık pozisyonlar da keskin şekilde arttı; yaklaşık 455,5 bin kontrata çıkarak neredeyse 63,8 bin kontrat yükseldi, bu da yaklaşık %16'lık bir artışa işaret ediyor. Bu hareket, piyasadan basit bir geri çekilmeden ziyade kısa pozisyon kapatma ve yeni uzun pozisyon açılmasının birleşimine işaret ediyor; net kısa pozisyonlar katılım artarken geriledi.
Spekülatif maruziyet -%7,7'ye iyileşirken, yüzdelik dilimi 84,2'ye yükseldi. Bu, son iyileşmeye rağmen aşağı yönlü AUD maruziyetinin tarihsel olarak yüksek kalmaya devam ettiği anlamına geliyor. Net pozisyon yüzdelik dilimi de 72,4'e yükseldi; bu da pozisyonlanmanın daha az aşağı yönlü hale geldiğini ancak henüz nötre yakın olmadığını gösteriyor.
Genel olarak, Aussie'nin aşağı yönlü eğilimi ivme kaybediyor ve açık pozisyonlardaki keskin artış son iyileşmenin önemini güçlendiriyor. Ancak yüksek maruziyet yüzdelik dilimi, kısa pozisyonların önemli olmaya devam ettiğini gösteriyor. Şimdilik veriler, tam olarak teyit edilmiş bir yükseliş tersine dönüşünden ziyade, aşağı yönlü inancın kademeli olarak çözülmeye devam ettiğine işaret ediyor.
Fed kararı Aussie için merkez sahneye çıkıyor
ABD Doları dinamikleri, küresel risk hissiyatı ve jeopolitik gelişmeler AUD/USD için kısa vadede ana itici güçler olmaya devam ediyor.
Bu arada, yurt içi takvimde sıradaki veri Westpac Leading Index olacak, ancak asıl odak kesinlikle 25 baz puanlık faiz artırımının fiyatlandığı FOMC toplantısı olacak.
Yakın vadeli açıklamaların ötesinde, başlıca riskler arasında Çin'de daha keskin bir yavaşlama, kalıcı şekilde temkinli bir Federal Rezerv, yatırımcı risk iştahında bir bozulma veya RBA'nın mevcut politika duruşunda bir değişiklik yer alıyor. Bu gelişmelerden herhangi biri Avustralya Doları görünümünü hızla değiştirebilir.
Teknik görünüm
Günlük grafikte AUD/USD 0,7129 seviyesinden işlem görüyor ve yaklaşık 0,7060 ile 0,7006 arasında kümelenen 55 günlük, 100 günlük ve 200 günlük basit hareketli ortalamaların (SMA) üzerinde yer alarak yapıcı bir eğilim koruyor. Bu konumlanma, Göreceli Güç Endeksi (RSI) nötr seviyeye doğru geri çekilirken ve Ortalama Yön Endeksi (ADX) dürtüsel olmaktan ziyade mütevazı bir trende işaret ederken bile daha geniş yükseliş trendinin sağlam kaldığını gösteriyor.
Aşağı yönde, ilk destek 0,7079'daki yakın yatay seviyede görülüyor; bunu 0,7080 civarındaki 100 günlük SMA ve 0,7061'deki 55 günlük SMA destekliyor, 0,7006'daki 200 günlük SMA ise 0,6833 bölgesi öncesinde daha derin bir tampon görevi görüyor. Yukarı yönde ise direnç ilk olarak 0,7283'te ortaya çıkıyor; bu bariyerin üzerinde bir kırılma, bir sonraki yükseliş hedefini 0,7661 civarında gündeme getirecektir.
(Bu haberin teknik analizi bir yapay zeka aracının yardımıyla yazılmıştır. Daha fazla bilgi edinin.)
Yurt içi güç dış kaynaklı rüzgarlarla çarpışıyor
Daha geniş tablo AUD'yi desteklemeye devam ediyor.
Avustralya'nın yurt içi görünümü birçok gelişmiş ekonomiyle karşılaştırıldığında olumlu seyrediyor ve RBA sıkılaşmacı duruşundan vazgeçmek için acele etmiyor.
Bununla birlikte toparlanma, Doların yeniden güçlenmesine, süregelen jeopolitik belirsizliğe ve hızlanmaktan ziyade istikrar kazanan bir Çin ekonomisine karşı kırılgan kalmaya devam ediyor.
200 günlük SMA, orta vadeli görünüm için kilit seviye olmaya devam ediyor. Bunun üzerinde kalınması yapıcı yapıyı koruyor, ancak 0,7200 seviyesinin üzerinde ikna edici bir kırılma muhtemelen Doların daha belirgin bir satış dalgası, riske duyarlı varlıklara daha güçlü talep, ABD enflasyonunda ek soğuma veya (daha düşük olasılıklı) Fed'den güvercin bir yön değişikliği gerektirecektir.
O zamana kadar, dış faktörlerin Avustralya Doları üzerinde yurt içi temellerden daha fazla etki yaratması muhtemel.
Faiz Oranları - Sıkça Sorulan Sorular (SSS)
Faiz oranları, finansal kuruluşlar tarafından borçlulara verilen krediler üzerinden tahsil edilir ve tasarruf sahipleri ile mevduat sahiplerine faiz olarak ödenir. Merkez bankaları tarafından ekonomideki değişikliklere göre belirlenen baz borç verme oranlarından etkilenirler. Merkez bankalarının normalde fiyat istikrarını sağlama görevi vardır ve bu da çoğu durumda %2 civarında bir çekirdek enflasyon oranını hedeflemek anlamına gelir. Enflasyon hedefin altına düşerse, merkez bankası kredileri canlandırmak ve ekonomiyi canlandırmak amacıyla temel borç verme oranlarını düşürebilir. Enflasyonun %2'nin önemli ölçüde üzerine çıkması durumunda ise merkez bankası enflasyonu düşürmek amacıyla temel borç verme faiz oranlarını yükseltir.
Daha yüksek faiz oranları genellikle bir ülkenin para birimini güçlendirmeye yardımcı olur, çünkü küresel yatırımcıların paralarını park etmeleri için daha cazip bir yer haline getirir.
Yüksek faiz oranları, faiz getiren bir varlığa yatırım yapmak ya da bankaya nakit yatırmak yerine Altın tutmanın fırsat maliyetini artırdığı için genel olarak Altın fiyatı üzerinde baskı yaratır. Faiz oranlarının yüksek olması genellikle ABD Dolarının (USD) fiyatını yükseltir ve Altın Dolar cinsinden fiyatlandırıldığı için bu durum Altın fiyatını düşürücü etki yapar.
“Fed fonları faiz oranı, ABD bankalarının birbirlerine borç verdikleri gecelik faiz oranıdır. Federal Rezerv tarafından FOMC toplantılarında belirlenen ve sıkça alıntılanan manşet faiz oranıdır. Bir aralık olarak belirlenir, örneğin %4.75-%5.00, ancak üst sınır (bu durumda %5.00) kote edilen rakamdır. Gelecekteki Fed fonları oranına ilişkin piyasa beklentileri, birçok finansal piyasanın gelecekteki Federal Rezerv para politikası kararları beklentisiyle nasıl davranacağını şekillendiren CME FedWatch aracı tarafından takip edilmektedir.”
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
EUR/USD: Düşüş trendinde değişiklik yok
EUR/USD, dönüşüm salısı günü bir miktar toparlanma başlatmakta zorlanıyor ve 1,1550 seviyesinin altında hafif kayıplarla işlem görüyor. Parite, yatırımcıların çarşamba günkü FOMC etkinliğine hazırlanmasıyla ABD Doları etrafındaki daha iyi hissiyatın etkisiyle düşüş eğilimini güçlü şekilde koruyor.
GBP/USD 1,3500'ün altında satış baskısı altında kalmaya devam ediyor
GBP/USD, pazartesi günkü kayıplarının üzerine yenilerini ekleyerek salı günü 1,3480 bölgesine geri çekildi. Bu arada, Cable, ABD Dolarındaki ilave yükselişler, karışık bir İngiltere istihdam raporu ve çarşamba günü açıklanacak kritik enflasyon verileri öncesindeki temkinlilik nedeniyle baskı altında kalmaya devam ediyor.

Altın, Warsh'ın Fed faiz artırımı ikilemiyle karşı karşıya kalmasıyla 4.000$'a doğru düşecek
ABD Merkez Bankası'nın para politikası açıklaması yaklaşırken ve Orta Doğu savaşı şiddetlenirken, ABD Doları yükselişini sürdürüyor. Altın fiyatı, Ağustos başında parlaklığını yeniden kazanmak için cılız bir girişimde bulundu, ancak yenilenen USD talebiyle birlikte parlak metal fena halde tökezledi ve şimdi bir ay önceki umut verici 4.700$ zirvesinden ziyade 4.000$ seviyesine daha yakın
Ripple, Cardano, Hyperliquid – Zayıflayan yükseliş ivmesi aşağı yönlü riskleri tetikliyor
Ripple (XRP), Cardano (ADA) ve Hyperliquid (HYPE) dahil olmak üzere önde gelen altcoinler, salı günü yaklaşık %2'lik kayıplarla kırmızıda işlem görüyor. Altcoinler, salı günü yapılması planlanan CLARITY Act kapanış oylaması öncesinde aşağı yönlü baskıyla karşı karşıya.

Foreks Piyasasında Bugün: ABD Doları sıcak ABD enflasyonu ve artan Fed faiz artırımı beklentisiyle güçleniyor
15 Eylül Salı günü için bilmeniz gerekenler: ABD Doları (USD), salı günü erken Avrupa işlemlerinde yaklaşık iki haftanın en yüksek seviyesi olan 99,60 civarında güç kazanıyor; zira yükselen petrol fiyatları Hazine tahvili getirilerini 2007'den bu yana görülen yeni zirvelere taşıdı. ABD Tüketici Fiyat Endeksi (TÜFE) ağustos ayında hızlandı.