
Küresel tahvil piyasası, ABD Hazine tahvil getirilerinin on yılların en yüksek seviyelerine ulaşması nedeniyle ciddi baskı altında; bunun arkasında kalıcı enflasyon riski, yoğun kamu ve kurumsal borç ihracı ve genişleyen vade primi bulunuyor. Daha yüksek getiriler borçlanma maliyetlerini artırır ve finansal koşulları sıkılaştırır, ancak sert bir tahvil satış dalgası nihayetinde yatırımcı odağını enflasyondan büyümeye ve finansal istikrara kaydırabilir. Bu mekanizma, reel getirilerin yüksek kalıp kalmamasına ya da bir riskten kaçış olayının yaşanıp yaşanmamasına bağlı olarak, paradoksal biçimde ABD Hazine tahvillerinde bir ralliyi tetikleyebilirken Altın için de gidişatı değiştirebilir.
Yükselen küresel getirilerin arkasındaki etkenler
Bu, sadece Federal Rezerv'in (Fed) faiz oranlarını daha uzun süre yüksek tutmasına dair bir hikâye değil. Mevcut tahvil piyasası satış dalgası çok daha büyük. Reuters kısa süre önce, ABD, Avrupa ve Japonya genelinde devlet borçlanma maliyetlerinin on yılların en yüksek seviyelerine ulaştığını bildirdi. Baskı yalnızca ABD ile sınırlı değil. Avrupa ve Japonya'daki tahvil piyasaları da baskı altında; bu da bunun daha geniş bir küresel tahvil piyasası hikâyesine dönüştüğünü gösteriyor.
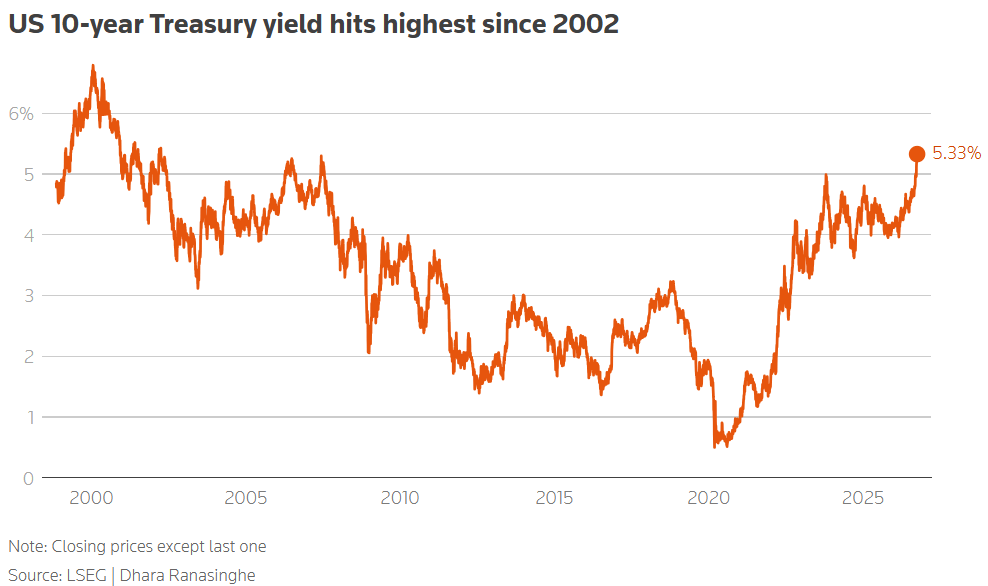
ABD 10 yıllık Hazine tahvil getirisi ekim ayında yaklaşık %5,34'e ulaştı, 2002'den bu yana en yüksek seviyesine çıktı. Gösterge getiri üçüncü çeyrekte de keskin şekilde yükseldi.
Tahvil piyasasını aynı anda vuran birkaç etken var:
- Enflasyon riski: Enerji fiyatları ve jeopolitik belirsizlik enflasyon endişelerini canlı tutuyor.
- Kamu borçlanması: Hükümetler büyük açıklar veriyor ve muazzam miktarda borç ihraç ediyor.
- Kurumsal borçlanma: Yapay Zekâ (AI) yatırım patlaması, sermayeye yönelik bir başka büyük talep kaynağı yaratıyor. Reuters, Alphabet, Amazon, Meta, Microsoft ve Oracle dahil beş büyük AI şirketinin 2026'da halihazırda yaklaşık 220 milyar dolar borç ihraç ettiğini, bunun da önceki yılın miktarının iki katından fazla olduğunu bildirdi.
- Vade primi: Yatırımcılar, enflasyon, maliye politikası, ihraçlar ve gelecekteki faiz oranlarına ilişkin belirsizlik arttığı için paralarını uzun vadeli tahvillere kilitlemek adına daha fazla tazminat talep ediyor.
Fidelity bunu, kolay para döneminden uzaklaşılarak sermaye maliyeti ve faiz oranı oynaklığının yapısal olarak daha yüksek kalabileceği yeni bir rejime geçişin parçası olarak tanımlıyor. Ve asıl hikâye de bu.
Faiz oranı rejiminin yeniden fiyatlanması
Piyasa sadece bir sonraki Fed toplantısını yeniden fiyatlamıyor; tüm faiz oranı rejimini yeniden fiyatlıyor. Finansal krizden sonraki yaklaşık on yıl boyunca baskın varsayım nispeten basitti: düşük enflasyon, zayıf büyüme, niceliksel gevşeme, bol küresel tasarruf ve düşük faiz oranları. Bu ortam, uzun vadeli tahvilleri elinde tutan yatırımcıları ödüllendiriyordu.
Ancak varsayımlar değişiyor. Piyasa giderek kalıcı enflasyon riski, devasa mali açıklar, büyük AI ve altyapı yatırımları, yüksek kamu borcu ihracı, daha az parasal destek ve jeopolitik belirsizlikle karşı karşıya kalıyor. Bu da tamamen farklı bir ortam yaratıyor.
Dolayısıyla, yükselen getiriler otomatik olarak bir krize işaret etmez. Daha yüksek getiriler daha güçlü ekonomik büyümeyi, enflasyon belirsizliğini, kamu borçlanmasını ve AI kaynaklı sermaye harcamalarını yansıtabilir. Her tahvil satış dalgasına finansal kriz denemez.
Daha yüksek getiriler ekonomiye nasıl geri besleniyor
Yükselen getiriler mutlaka krizin kendisi değildir. Asıl tehlike, bu getirilerin finansal sistem üzerinde yaratmaya başladığı etkidir. Getiriler ne kadar yükselirse, tüm finansal sistem o kadar pahalı hale gelir. Mortgage faizleri yükselir. Kurumsal borçlanma maliyetleri artar. Devletin faiz giderleri yükselir. Yeniden finansman daha pahalı hale gelir. Ve yatırımcılar neredeyse her varlıktan daha yüksek getiri talep etmeye başlar.
İşte tahvil satış dalgasının ekonomiye geri beslenmeye başlayabileceği nokta burasıdır. Borç ihraç eden bir hükümet, bu borcu finanse etmek için daha fazla ödeme yapmak zorunda kalır. Eski borcunu yeniden finanse eden bir şirket daha fazla ödeme yapmak zorunda kalır. Özellikle değerlemeler zaten yüksekken, gelecekteki kazançlara uygulanan iskonto oranı arttığı için hisseler de baskı altına girebilir.
Tahvil piyasası izole bir şekilde var olmaz. Devlet tahvillerinin getirisi, finansal sistemin geri kalanı için sermaye maliyetinin bir parçası haline gelir.
Bir tahvil piyasası çöküşünden sonra ne olur
Tek bir sonuç her seferinde gerçekleşmez. Ancak yeterince şiddetli bir tahvil piyasası şokunda, izlenmeye değer tekrarlayan bir mekanizma vardır.
İlk başta, yatırımcılar daha fazla tazminat talep ettiği için getiriler yükselir. Finansal koşullar sıkılaşır. Daha riskli borçlular baskıyı hissetmeye başlar. Yüksek kaldıraçlı pozisyonların sürdürülmesi daha zor hale gelir.
Sonunda, stres yeterince yayılırsa, yatırımcılar enflasyon endişesinden büyüme ve finansal istikrar endişesine geçebilir. Ve işte potansiyel dönüm noktası budur. Birden soru şuna dönüşür: "Getiriler ne kadar yükselebilir?" sorusundan "Bu getiriler ne kadar ekonomik hasara yol açıyor?" sorusuna
İşte o zaman geleneksel güvenli liman mekanizması yeniden devreye girebilir. Getirileri yukarı iten aynı güç, sonunda onları aşağı da çekebilir. Yatırımcılar riski agresif biçimde azaltırsa, en derin ve en likit devlet tahvili piyasalarına yönelebilirler. Bu da ABD Hazine tahvili fiyatlarını yukarı çekebilir. Tahvil fiyatları ile getiriler ters yönde hareket ettiğinden, getiriler bir anda düşebilir.
Paradoks tam da budur: tahvil satış dalgasının kendisi, sonunda onu sona erdirecek tahvil rallisinin koşullarını yaratabilir. GoldBroker, gerçek bir riskten kaçış olayı, kaldıraç azaltma ya da bir kredi şokunun sonunda Hazine tahvillerine yeniden talep getirebileceğini ve uzun vadeli getirileri sert şekilde aşağı çekebileceğini savunuyor.
Altın üzerindeki etkisi
Getiriler sonunda tersine dönerse, bir sonraki soru şu olur: Altın'a ne olur?
Normal koşullarda, yükselen tahvil getirileri Altın için kötü haberdir çünkü ABD Hazine tahvili getirileri önemli ölçüde yükselirse, Altın tutmanın fırsat maliyeti artar. Geleneksel ilişki budur. Ancak uzun vadeli ABD getirileri sert biçimde yükselirken Altın güçlü bir düşüş yaşamadı. Bu durum, yatırımcıların mutlak faiz oranı seviyelerinin ötesine bakıp daha yüksek oranların devlet borcu, mali baskılar ve vade primi hakkında ne söylediğine odaklandığını yansıtıyor olabilir.
Bu da birbirinden çok farklı iki Altın senaryosu yaratıyor:
- Getiriler finansal bir kırılma olmadan yükselmeye devam ederse: Bu, Altın için potansiyel olarak düşüş yönlüdür. Daha yüksek reel getiriler ve daha güçlü bir ABD Doları (USD), metal üzerindeki baskıyı sürdürebilir. Bu senaryoda, Altın ile reel getiriler arasındaki geleneksel ilişki hâlâ baskın olur. Tahvil piyasası baskı altındadır, ancak finansal sistem bu baskıyı absorbe etmektedir.
- Getiriler, bir riskten kaçış olayını tetikleyecek kadar agresif yükselirse: Bu tamamen farklı bir ortamdır. Büyüme bozulursa, kredi spreadleri genişler, kaldıraç çözülür ve uzun vadeli getiriler sonunda çökerse, Altın hem düşen reel getirilerden hem de yeniden parasal destek beklentilerinden fayda sağlayabilir.
Ve bir başka faktör daha var: mali güvenilirlik. Yatırımcılar devlet borcu ve açıklar konusunda giderek daha fazla endişelenirse, Altın yalnızca bir enflasyon koruması olarak değil, aynı zamanda devlet borcu sisteminin dışında alternatif bir varlık olarak da cazip hale gelebilir. Gerçek bir likidite krizinde Altın zorunlu satış baskısı da yaşayabilir, ancak orta vadeli sonrası çok farklı olabilir.
İzlenecek beş önemli sinyal
Yeniden fiyatlamanın tam olarak ne zaman krize dönüşeceğini kimse bilmiyor. Bu yüzden getirilerdeki zirveyi tahmin etmeye çalışmak yerine, piyasanın rejim değiştirdiğini gösteren sinyalleri izleyin:
- Hazine tahvil getirileri: Uzun vadeli getiriler yeni zirveler yapmaya devam ederse, finansal koşullar sıkılaşıyor demektir. Ancak sırf bir başka yeni zirve görüldü diye krizin yakın olduğunu varsaymayın. Önemli olan, ekonomi ve finansal piyasaların bu daha yüksek getirilere nasıl tepki verdiğidir.
- Tahvil volatilitesi: Merrill Lynch Opsiyon Volatilite Tahmini ya da MOVE Endeksi özellikle önemlidir. Bu endeks, ABD Hazine opsiyon piyasasının zımni oynaklığını yansıtır. MOVE'daki kalıcı bir sıçrama, sorunun yalnızca değerleme olmadığını; bir volatilite sorununa dönüştüğünü gösterir.
- Hazine tahvili ihale talebi: Reuters kısa süre önce Eylül ayındaki beş yıllık Hazine tahvili ihalesinde alışılmadık derecede zayıf talep bildirerek, büyük bir "tail" ve dokuz yılın en zayıf teklif/karşılama oranına dikkat çekti. Bu, ABD Hazine'sinin borcunu satamayacağı anlamına gelmez; mesele, alıcı çekmek için ihtiyaç duyduğu fiyattır.
- Kredi spreadleri: Kurumsal ve daha düşük kaliteli kredi spreadleri sert biçimde genişlemeye başlarsa, bu yükselen devlet tahvili getirilerinin özel kredi sistemine yayıldığına dair bir uyarıdır. Bu, sorunun sistemik hale geldiğine dair en önemli teyitlerden biri olabilir.
- Altın ve reel getiriler: Reel getiriler yükselmeye devam eder ve Altın çökerse, geleneksel ilişki hâlâ baskındır. Ancak reel getiriler yükselirken Altın düşmeyi reddederse ya da daha yüksek reel oranlara rağmen yükselmeye başlarsa, bu yatırımcıların getirilerin neden yükseldiğine dair temel nedene daha fazla endişe duymaya başladığını gösterebilir.
Şu anda en büyük hata, en yüksek tahvil getirilerinin otomatik olarak döngünün en yüksek noktası olduğunu varsaymaktır. Yapısal olarak daha yüksek enflasyon, mali açıklar, yapay zeka yatırımları ve yoğun tahvil ihracı getirileri uzun süre yüksek tutabilir. Fidelity, özellikle yüksek oranların ve faiz oynaklığının geçici bir olgu olmaktan ziyade yatırım ortamının bir özelliği olarak kalabileceği konusunda uyarıyor.
Getirilerdeki tam zirveyi tahmin etmeye çalışmayın — daha yüksek getirilere verilen tepkiyi izleyin. Eğer getiriler yükselir ve ekonomi bunu absorbe ederse, tahvil satış dalgası devam edebilir. Eğer getiriler yükselir ve finansal stres yayılmaya başlarsa, hikâye değişir. Şiddetli bir tahvil satış dalgası finansal koşulları o kadar agresif sıkılaştırabilir ki sonunda getirilerin yeniden düşmesi için koşulları yaratır ve potansiyel olarak Altın görünümünü değiştirir. Hazine tahvil getirilerini, tahvil volatilitesini, ihale talebini, kredi spreadlerini ve Altın'ın reel oranlara verdiği tepkiyi izlemeye devam edin.
(Bu makale bir Yapay Zeka aracının yardımıyla oluşturulmuş ve bir editör tarafından gözden geçirilmiştir. Daha fazla bilgi edinin.)
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
AUD/USD: Yukarı yönde bir sonraki seviye 0,7000
AUD/USD, pazartesi günkü düşüşü geride bırakıyor ve çarşamba günü Asya seansının açılışı öncesinde kritik 0,7000 eşiğine yaklaşarak belirgin kazançlarla işlem görüyor. Paritenin güçlü performansı, soğuyan jeopolitik gerilimler ve ABD TÜFE verileri öncesindeki temkinli hava amidinde Dolar'ın yeni aşağı yönlü trendini takip ediyor.
EUR/USD 1,1200 ve ötesini geri alıyor
EUR/USD yükseliş duruşunu güçlü bir şekilde koruyor ve salı günü Wall St kapanış zilinin ardından 1,1200 seviyesinin üzerine çıkmayı başarıyor. ABD Doları'ndaki yenilenen satış eğilimi pariteye destek verirken, yatırımcılar çarşamba günü açıklanacak ABD enflasyon verilerine hazırlanıyor.

Altın: Ayılar 4.150$ altına sızmakta zorlanıyor
Ons Altın şimdi ilk kazançlarını geri veriyor ve düşüşünü sürdürerek salı günü ons başına 4.160$ bölgesini yeniden ziyaret ediyor. Değerli metalin geri çekilmesi, Dolar'daki yeni aşağı yönlü eğilime, genel olarak ABD Hazine tahvil getirilerinin karışık performansına ve jeopolitik cephede azalan gerilimlere rağmen gerçekleşiyor.
HYPE, ETF çıkışları ve yatay hacmin Hyperliquid üzerinde baskı oluşturmasıyla 80 dolara geriledi
Hyperliquid (HYPE) salı günü %4 değer kaybederek, sürekli işlem hacimleri yatay seyrederken ve kurumsal ilgi azalırken kısa süreliğine 80$ seviyesine dokundu. Platformdaki sürekli işlem hacmi geçen hafta 41,5 milyar$'dan 42,5 milyar$'a mütevazı bir artış kaydetti. Bu metrik önem taşıyor çünkü Hyperliquid'in işlem hacminden elde ettiği ücretlerin %99'u token geri alımlarına yönlendiriliyor.

Foreks Piyasasında Bugün: ABD Doları, tahvil getirileri ve petrol fiyatlarının gevşemesiyle 18 aylık zirveden geri çekiliyor
Salı, 13 Ekim için bilmeniz gerekenler: ABD Dolar Endeksi (DXY), bazı ABD piyasalarında tatil nedeniyle 18 ayın en yüksek seviyesinden yaklaşık 102,35'e geriledi. 10 yıllık Hazine tahvilinin getirisi hafiflerken, petrol fiyatları düşüyor. ABD ADP İstihdam ve Mevcut Konut Satışları verileri günün ilerleyen saatlerinde açıklanacak.