
EUR/USD zaten sert bir düşüş yaşadı, ancak pariteyi aşağı çeken güçler giderek daha fazla birbirine bağlı hale geliyor. Fransa'daki mali kaygılar, yeniden artan enerji baskısı ve Avrupa Merkez Bankası (AMB) için rahatsız edici bir politika ikilemi, Fed'in güvercin bir tutuma yönelmesi için çok az neden sunmaya devam eden ABD ekonomisiyle çarpışıyor. Opsiyon piyasaları, yatırımcıların aşağı yönlü riski ciddiye aldığını gösteriyor. 1,1000 seviyesine giden yolun göz ardı edilmesi giderek zorlaşıyor.
EUR/USD paritesinin 1,1000 seviyesine yaklaşması birkaç hafta önce ancak agresif bir tahmin gibi görünürdü. Şimdi ise çok daha az öyle görünüyor.
Euro (EUR), Fransa'daki mali kaygıların yoğunlaşması, enerji fiyatlarının yükselmesi ve yatırımcıların Atlantik'in her iki yakasındaki göreceli para politikası görünümünü yeniden değerlendirmesiyle yeniden baskı altına girdi.
Bu faktörlerin hiçbiri tek başına, Avrupa para biriminin belirgin şekilde zayıflaması için kesin bir argüman oluşturmaz. Ancak birlikte, çok daha rahatsız edici bir makroekonomik tablo oluşturmaya başlıyorlar.
Daha da önemlisi, zayıflık artık yalnızca spot piyasayla sınırlı değil.
EUR/USD risk reversal'lerinin analizi, yatırımcıların paritenin son düşüşünü de hesaba kattıktan sonra bile aşağı yönlü koruma için alışılmadık derecede yüksek ödeme yaptığını gösteriyor.
Bu da opsiyon piyasasının sıradan bir düzeltmeden potansiyel olarak daha önemli bir şey gördüğünü düşündürüyor.
Fransa siyasi belirsizliği Euro için bir riske dönüştürüyor
Fransa, baskının en yakın kaynağı haline geldi.
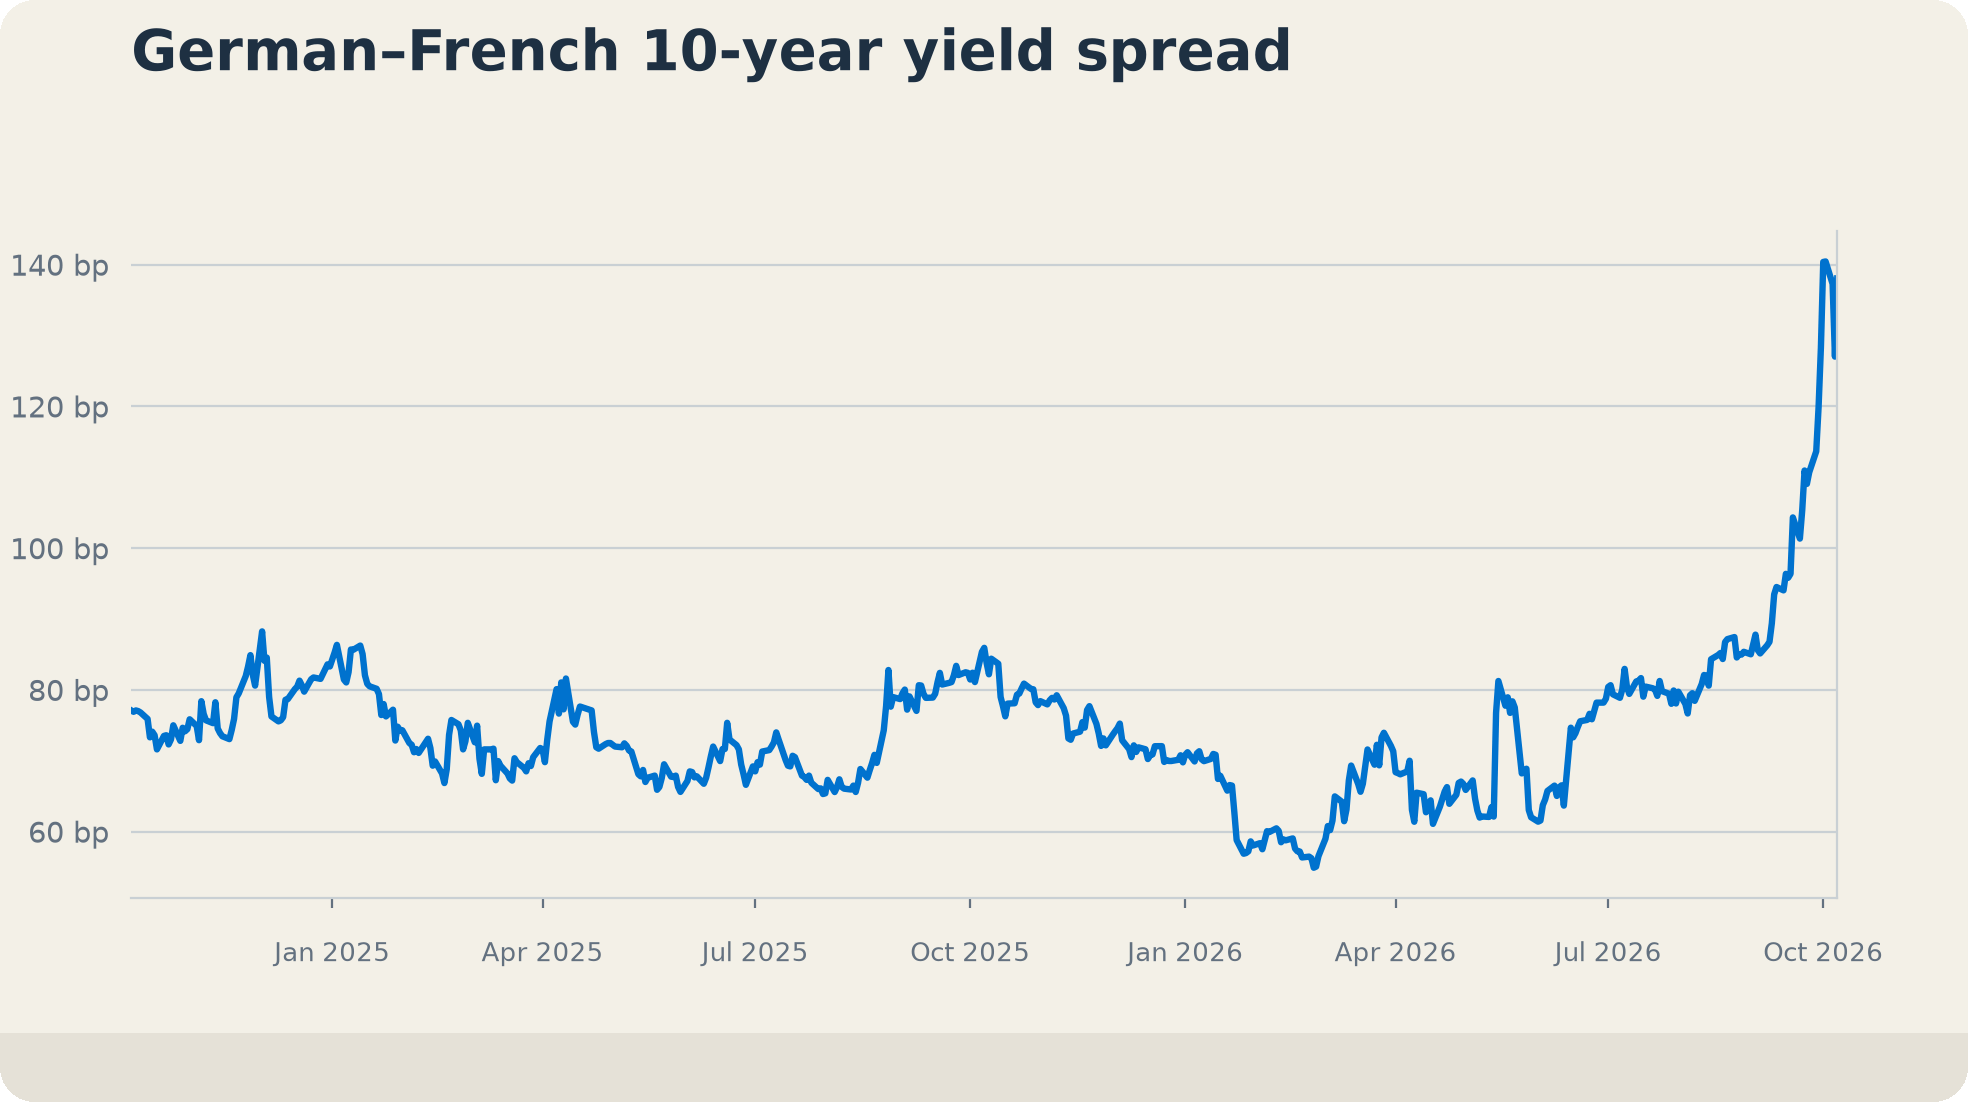
Ülkenin mali pozisyonuna ilişkin artan endişeler, Fransız devlet tahvili spread'lerini Almanya'ya karşı sert şekilde genişletti ve Euro Bölgesi'nin egemen borç krizinden bu yana defalarca karşılaştığı bir sorunu yeniden gündeme getirdi: para politikası ortak olabilir, ancak mali risk ortak değildir.
Döviz piyasası açısından, genişleyen Fransız spread'lerinin önemi Fransa'nın ötesine uzanıyor.
Süregelen genişleme, Avrupa varlıkları genelinde yeniden bir parçalanma primi oluşması ihtimalini artırıyor. Bu durum finansman maliyetlerini yükseltebilir, yatırımcı güvenini zayıflatabilir ve nihayetinde AMB'nin enflasyona yanıt verme kabiliyetini zorlaştırabilir.
Bu son nokta özellikle önemli.
Normal koşullarda, kalıcı enflasyon daha sıkı para politikası beklentilerini güçlendirmeli ve potansiyel olarak para birimini desteklemelidir.
Ancak Euro Bölgesi normal koşullardan çok uzak bir döneme giriyor.
Ekonomik büyüme zayıflarken egemen piyasalardan kaynaklanan daha sıkı finansal koşullar ortaya çıkarsa, AMB'nin ek sıkılaştırmaya toleransı belirgin şekilde daha sınırlı hale gelir.
Bu nedenle Fransa, başlangıçta yerel bir mali hikaye gibi görünen durumu Avrupa para politikasına yönelik daha geniş bir kısıtlamaya dönüştürme riski taşıyor.
EUR/USD için bu önemli.
Avrupa'nın enerji sorunu geri döndü
Enerji fiyatlarındaki kalıcı artış soruna bir katman daha ekliyor.
Avrupa, ithal enerjiye ABD'ye kıyasla çok daha fazla maruz kalmaya devam ediyor; bu da petrol ve gaz fiyatlarındaki sürdürülebilir bir artışın hem bir enflasyon şoku hem de bölgenin dış ticaret hadlerinde bir bozulma anlamına geldiği anlamına geliyor.
Bu kombinasyon Euro için özellikle olumsuz.
Daha yüksek enerji maliyetleri hanehalklarının satın alma gücünü azaltır, şirket marjlarını sıkıştırır ve iç talebi zayıflatır. Aynı zamanda manşet enflasyonun politika yapıcıların istediği kadar hızlı düşmesini de engelleyebilir.
Bu nedenle AMB, giderek daha rahatsız edici bir kombinasyonla karşı karşıya kalabilir: daha yüksek enflasyon, daha zayıf büyüme ve daha sıkı finansal koşullar.
Bu, yüksek enflasyonun piyasaların daha yüksek faiz oranlarını fiyatlamasına ve dolayısıyla daha güçlü bir para birimine yol açtığı geleneksel döviz piyasası ilişkisinden çok farklıdır.
Enflasyonun temel nedeni aşırı iç talep değil de ağırlıklı olarak ithal enerji olursa, ek parasal sıkılaştırma sorunun kaynağını çözemez. Ancak faaliyeti daha da zayıflatabilir.
Para birimi açısından bu ayrım kritik öneme sahip.
Bu nedenle enerji şoku, agresif biçimde şahin bir AMB beklentisi yaratmak yerine, yatırımcıların Avrupa varlıklarını elde tutmak için daha yüksek bir risk primi talep etmelerinin bir başka nedeni haline gelebilir.
Fed çok farklı bir sorunla karşı karşıya
Atlantik'in öte yanında, politika ikilemi belirgin şekilde farklı görünüyor.
ABD enflasyonu yüksek kalmaya devam ediyor, ancak daha geniş ekonomi önemli bir direnç sergilemeye devam ediyor; piyasalar bunu "istisnacılık" olarak adlandırdı.
Bu kombinasyon, piyasaların Fed'in daha fazla sıkılaştırma yapacağı beklentilerini korumasına izin verdi ve belki daha da önemlisi, yatırımcıların anlamlı bir politika gevşemesi beklemesi için çok az gerekçe sundu.
Avrupa ile olan ayrışma ince ama giderek daha önemli hale geliyor.
Aşağı yönlü EUR/USD argümanı, Fed'in bir başka agresif faiz artırımı döngüsüne başlamasını gerektirmez.
Yalnızca ABD ekonomik faaliyetinin yeterince güçlü ve enflasyonun yeterince kalıcı kalmasını, böylece Fed'in kısıtlayıcı politikayı sürdürmesini veya bir miktar daha sıkılaştırmasını; buna karşılık AMB'nin daha zayıf büyüme, mali baskı ve genişleyen egemen spread'ler nedeniyle giderek daha fazla kısıtlanmasını gerektirir.
Göreceli politika görünümü Dolar'ın lehine hareket etmeye devam ediyor.
Bir döviz kuru için göreceli koşullar, mutlak koşullardan daha önemlidir.
Ve şu anda bu göreceli koşullar Euro için giderek daha az elverişli hale geliyor.
Opsiyon yatırımcıları spot piyasadan daha hızlı hareket ediyor
Opsiyon piyasası, yatırımcıların tek para birimindeki bozulmayı oldukça ciddiye aldığını gösteren en net işaretlerden birini sunuyor.
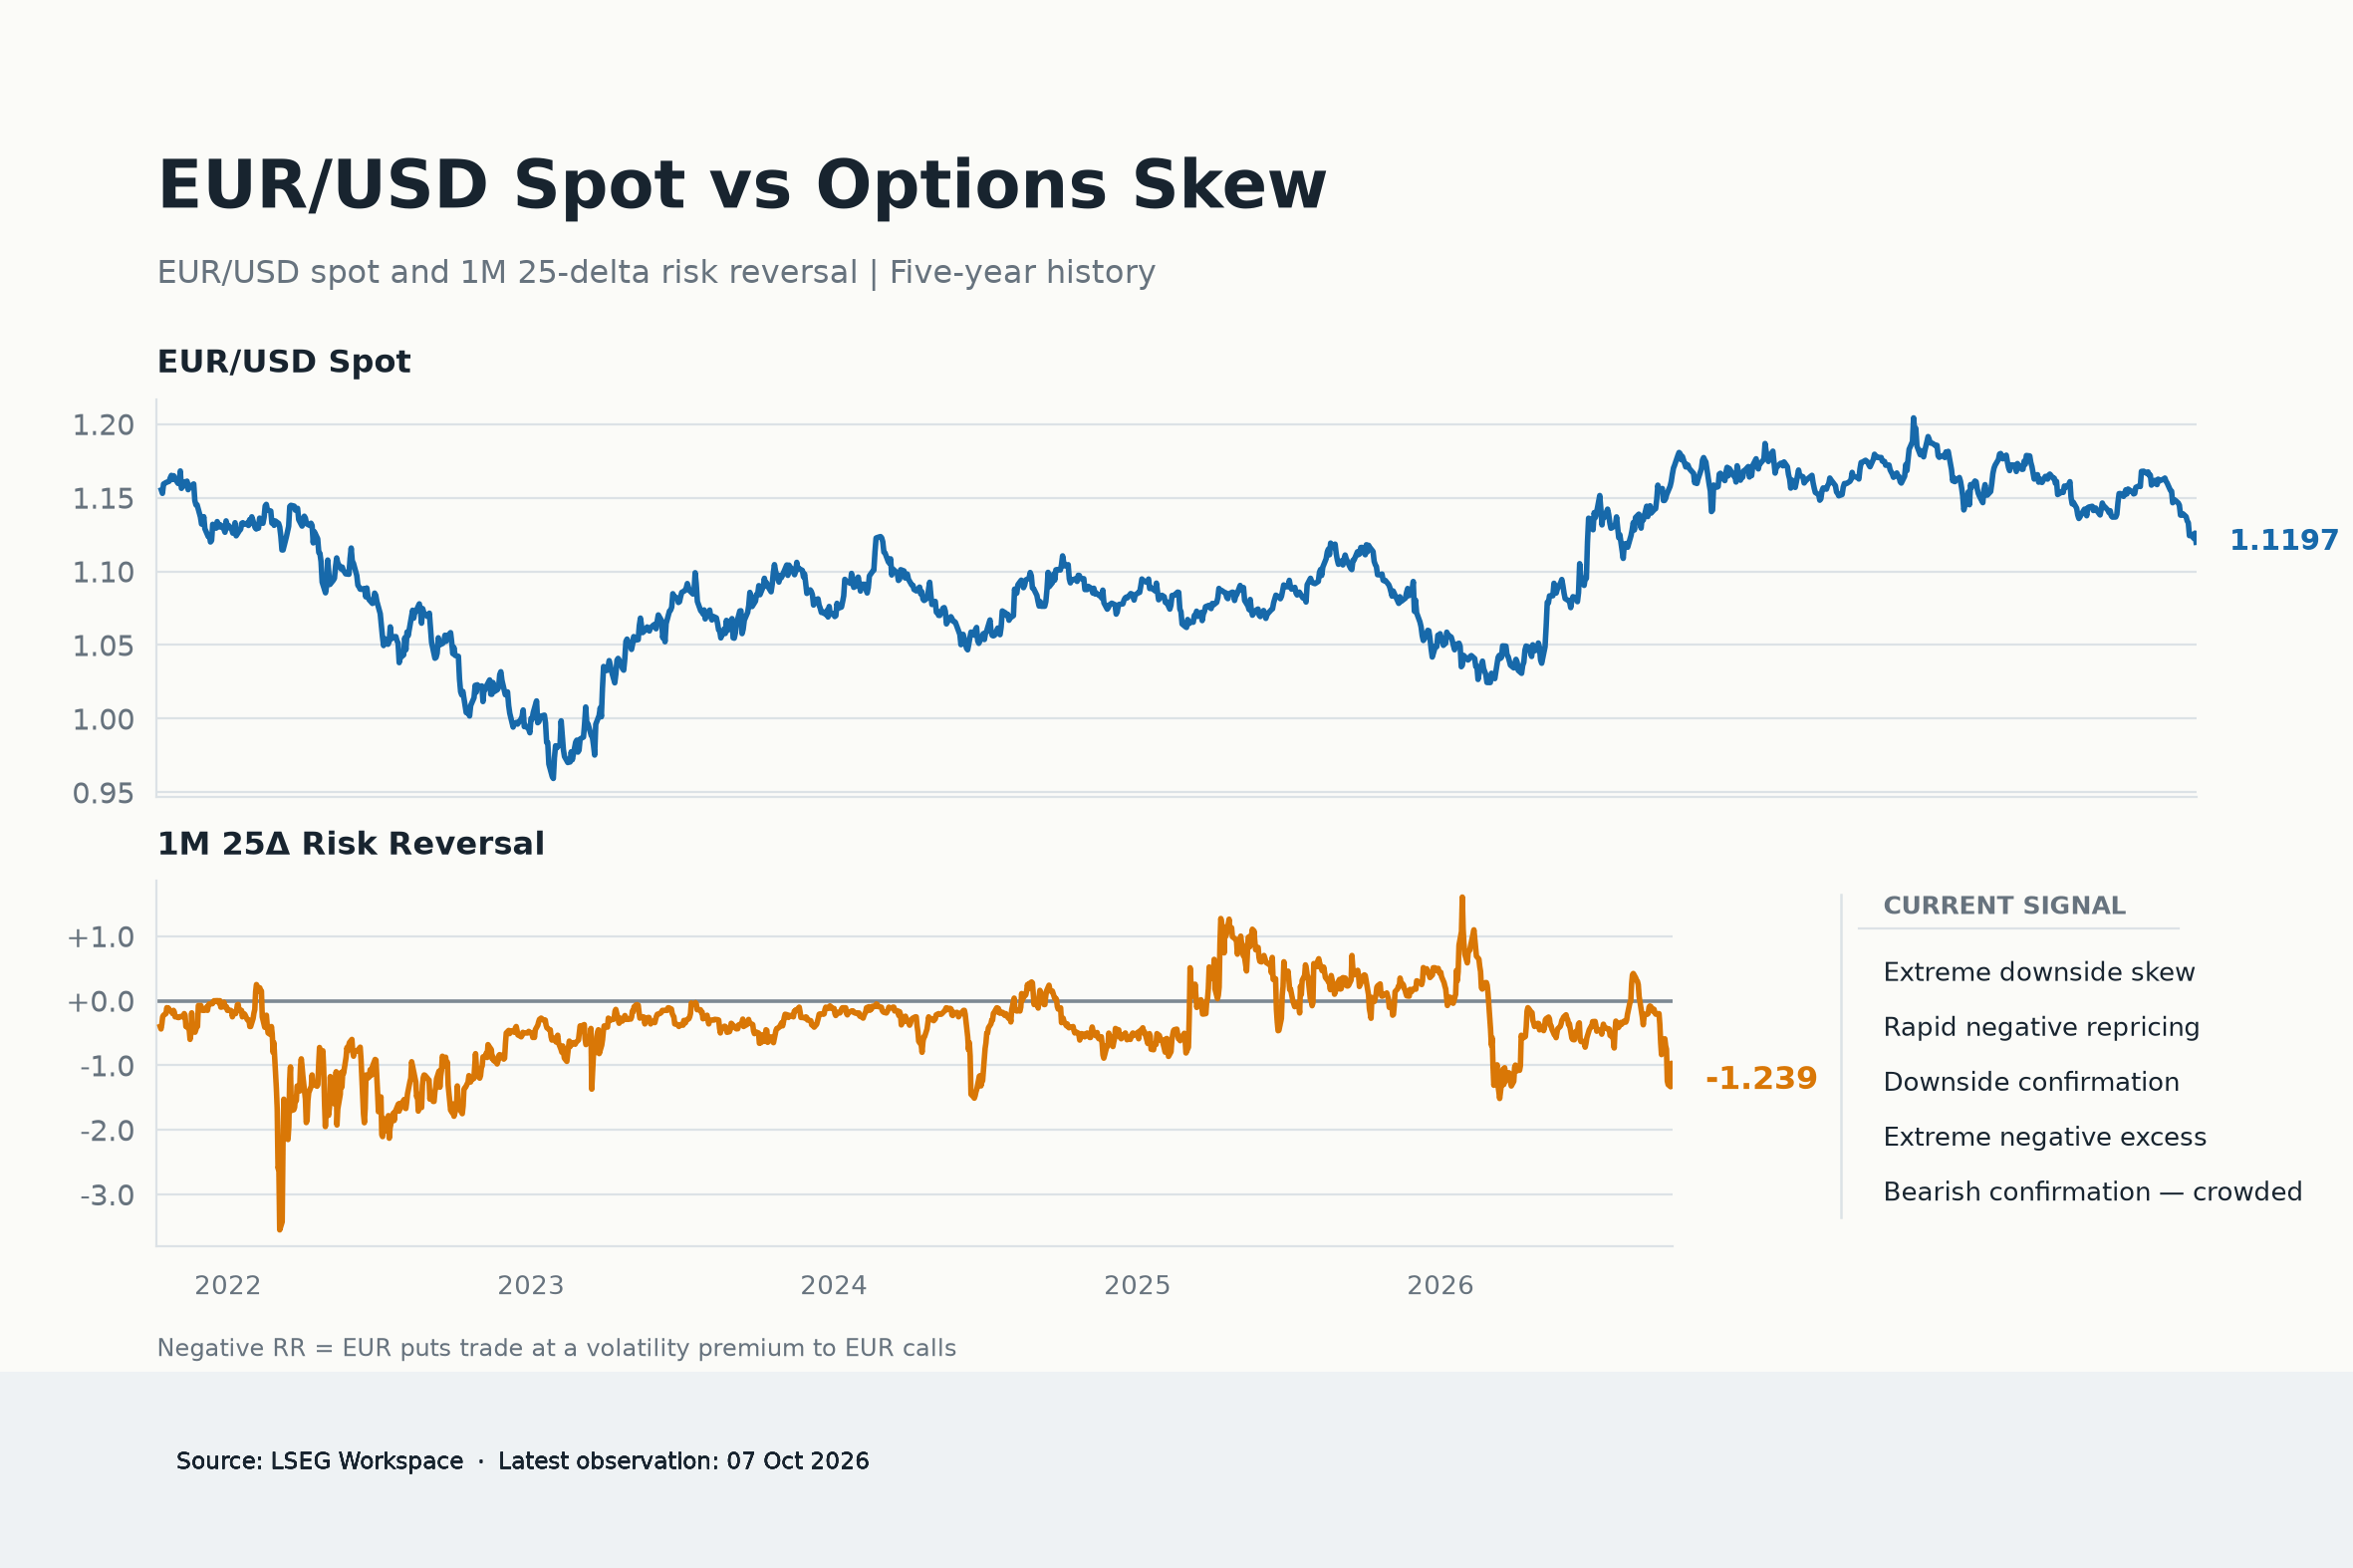
Nitekim, bir aylık EUR/USD 25-delta risk reversal'leri çarşamba günü -1,239'a gerileyerek piyasada Euro call'larına kıyasla put'lara belirgin bir tercih bırakmış oldu.
Seviyenin kendisi tarihsel olarak olağanüstü olmamakla birlikte aşağı yönlü. Mevcut risk reversal, beş yıllık dağılımının yaklaşık %10'luk diliminde yer alıyor ve z-skoru -1,43 seviyesinde.
Daha önemli sinyal, piyasanın oraya ne kadar hızlı ulaştığıdır.
Bir aylık risk reversal, son bir ayda -1,042 volatilite puanı kötüleşti; bu hareket, beş yıllık dağılımın %5'lik diliminin hemen altında yer alıyor. Son bir haftada bile eğim bir -0,487 puan daha bozuldu.
Başka bir deyişle, yatırımcıların şu anda ellerinde tuttukları aşağı yönlü koruma miktarı tek başına dikkat çekmiyor. Asıl dikkat çeken, bunu edinme hızları.
Spot'a göre düzeltilmiş modele bakalım:
EUR/USD aynı bir aylık dönemde yaklaşık %3,70 geriledi. Spot ve risk reversal hareketleri arasındaki tarihsel ilişkiye dayanarak, bu düşüş normalde opsiyon eğiminde yaklaşık -0,550 puanlık bir değişim yaratmış olurdu.
Gerçek değişim -1,042 oldu.
Bu da, yalnızca EUR/USD'deki düşüşün tarihsel olarak ima edeceğinden yaklaşık -0,493 volatilite puanı daha fazla bir aşağı yönlü yeniden fiyatlamaya işaret ediyor. Örneklem dışı artık, dağılımının 9,1'inci yüzdelik diliminde yer alıyor.
Dolayısıyla opsiyonlar sadece spotu aşağı doğru takip etmiyor.
Düşüşü teyit ediyor ve ek bir aşağı yönlü risk katmanı fiyatlıyorlar.
Spekülatörler zaten işleme katıldı
Vadeli işlem piyasası da benzer şekilde düşüş yönlü bir tablo çiziyor, ancak aynı zamanda önemli bir uyarı da içeriyor.
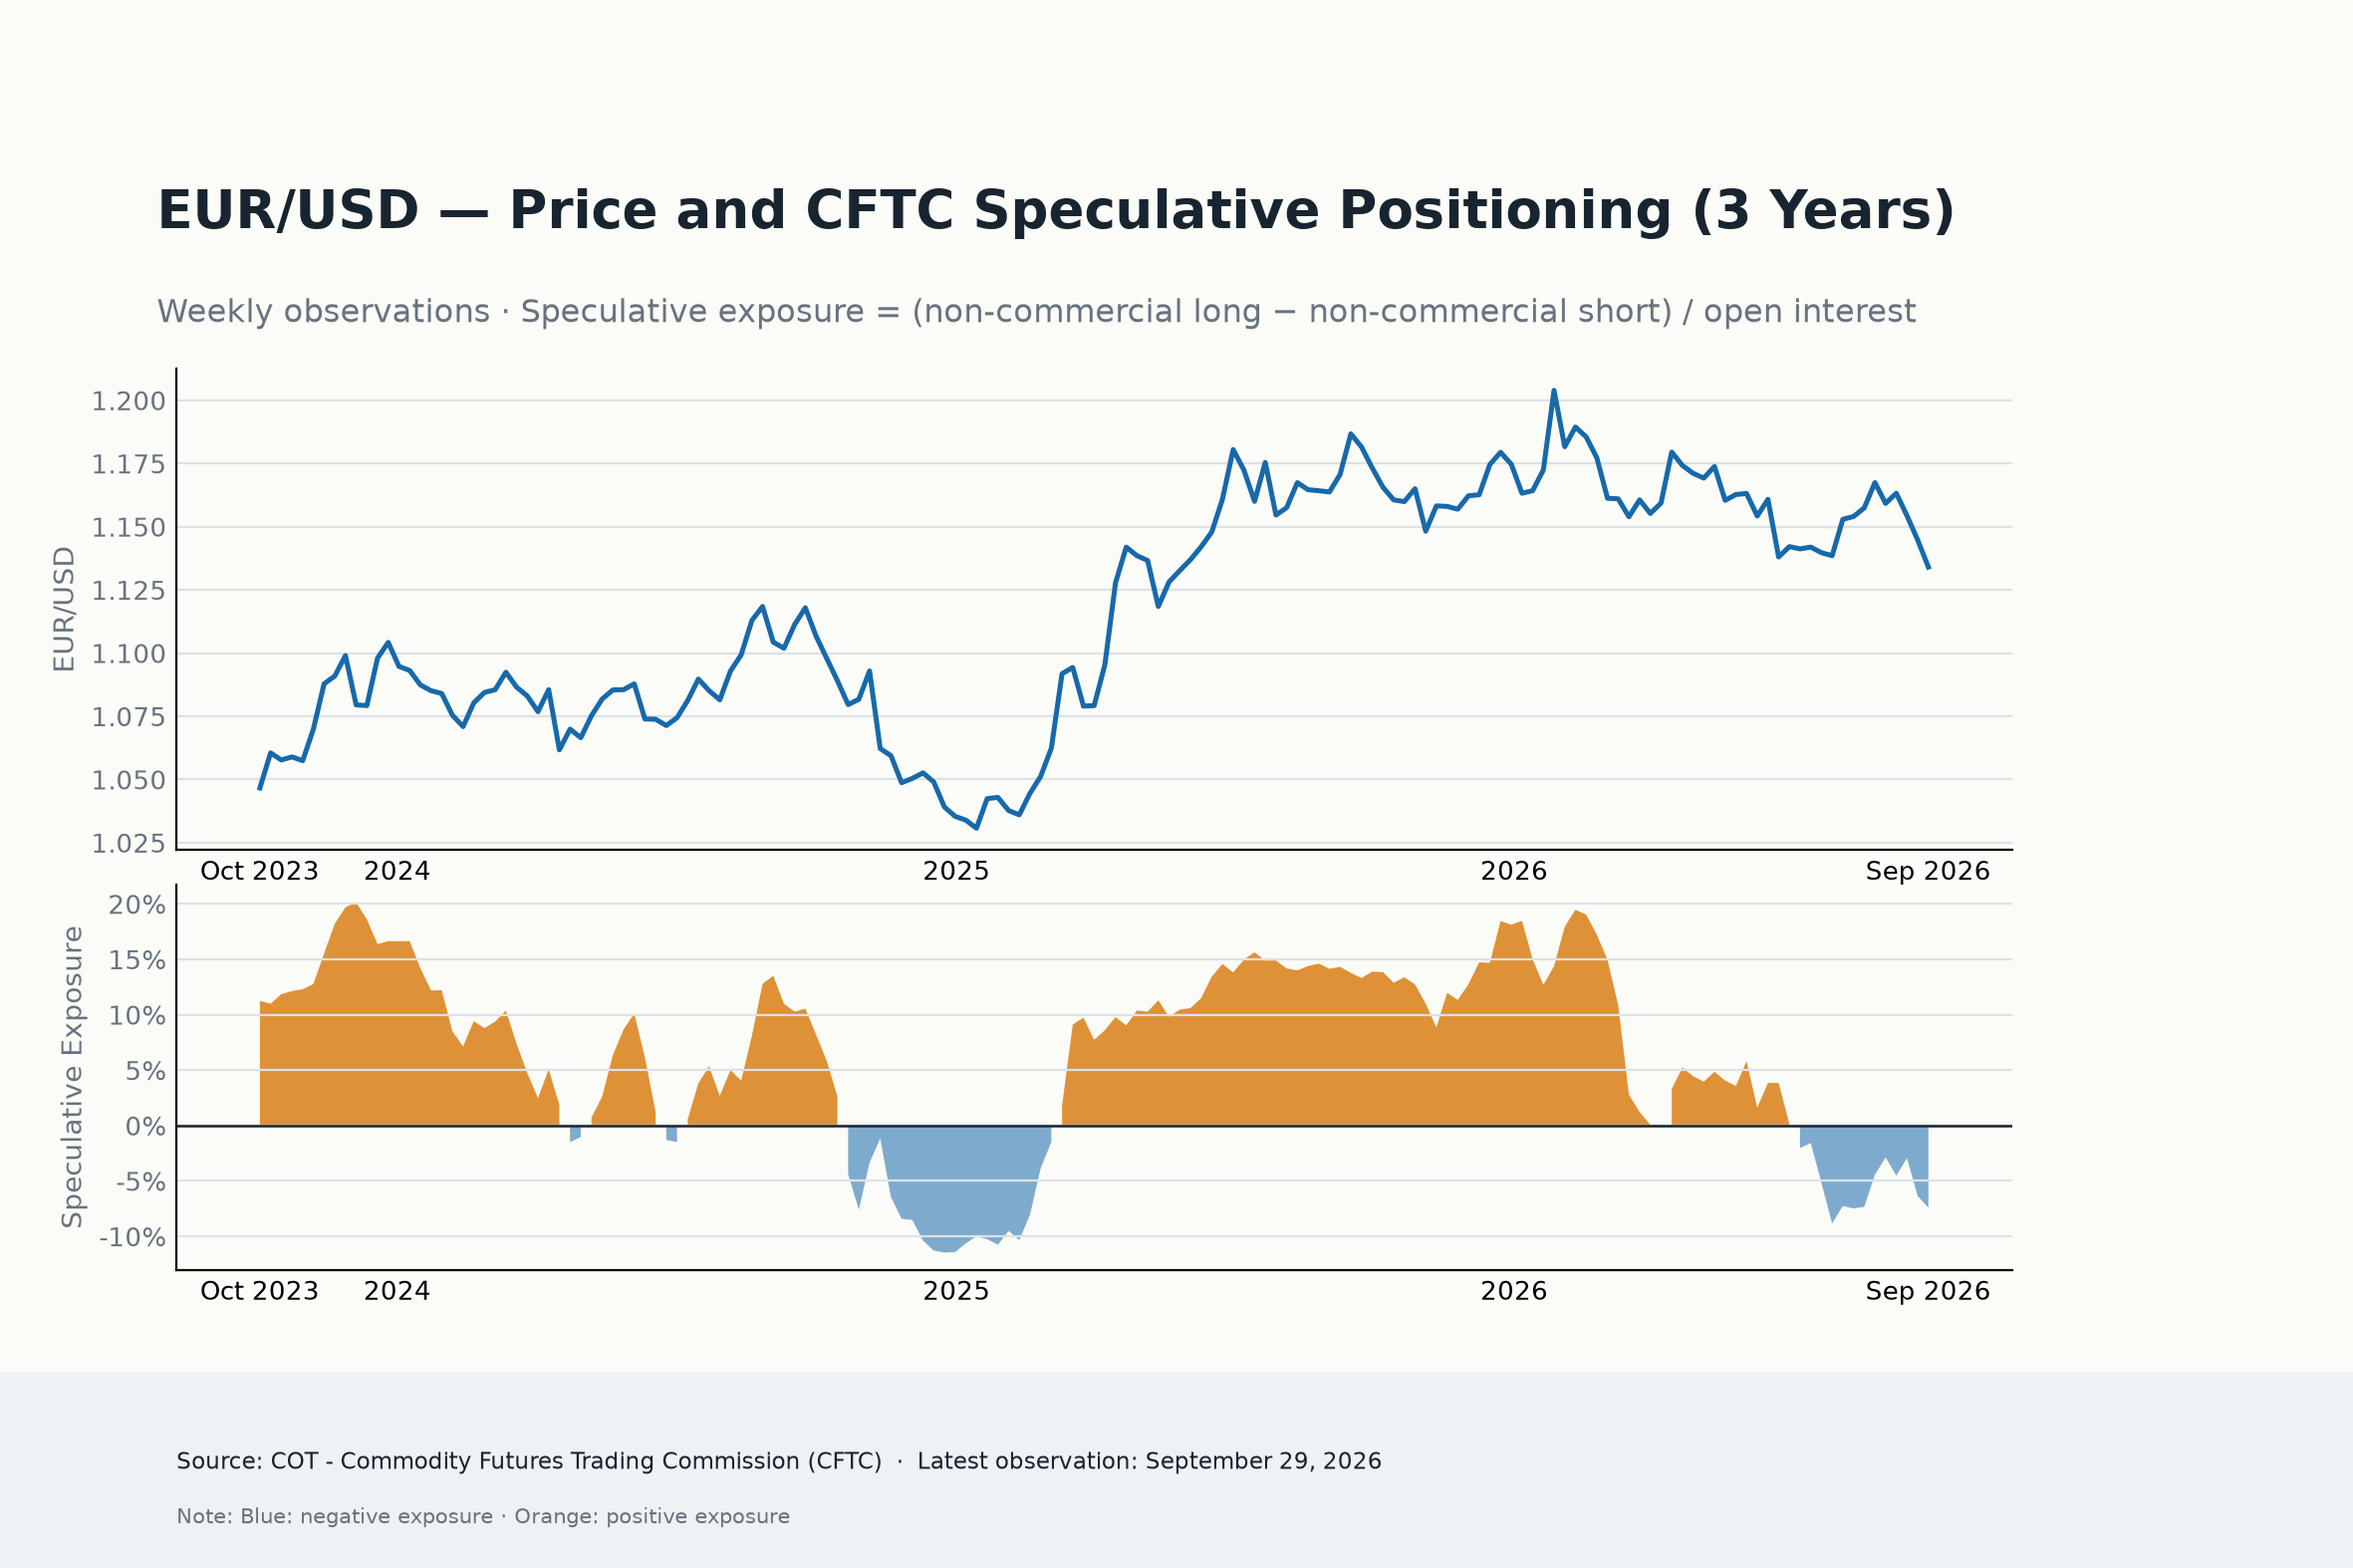
29 Eylül ile biten haftaya ilişkin Emtia Vadeli İşlemler Komisyonu (CFTC) verileri, hafta boyunca yaklaşık 11 bin kontratlık net satışın ardından spekülatif net EUR pozisyonunun yaklaşık 63,3 bin kontrata gerilediğini gösterdi.
Daha da çarpıcı olanı, net pozisyonun yalnızca dört haftada 38,3 bin kontrattan biraz fazla bozulmuş olması.
Bu da EUR pozisyonlamasını beş yıllık dağılımının yalnızca %3,5'lik dilimine, z-skoru ise -1,74'e yerleştiriyor.
Dolayısıyla, düşüş yönlü yeniden fiyatlamanın hızının mutlak seviyeden daha aşırı olduğu opsiyon piyasasının aksine, spekülatif vadeli işlem pozisyonlaması zaten aralığının tarihsel olarak düşüş yönlü ucuna yaklaşmış durumda.
Açık pozisyon da %91,2'lik dilimde yer alıyor; bu da hareketin yalnızca yatırımcıların mevcut pozisyonlarını kapatmasını yansıtmak yerine önemli piyasa katılımıyla birlikte gerçekleştiğini gösteriyor.
Bu durum iki nedenle önemli.
İlk olarak, altta yatan hareketin alışılmadık derecede güçlü bir teyidini sağlıyor.
Spot düşüyor. Opsiyon yatırımcıları aşağı yönlü koruma için hızla ödeme yapıyor. Ve spekülatif vadeli işlem hesapları doğrudan EUR kısa pozisyonlarını agresif biçimde artırıyor.
Dolayısıyla FX piyasasının üç farklı bölümü aynı yönü işaret ediyor.
Ancak bu sinyalin bir başka tarafı daha var: düşüş yönlü EUR işlemi kalabalıklaşıyor.
Beş yıllık pozisyon dağılımının %3,5'lik diliminde, piyasa artık Euro'da daha fazla zayıflık için hafif pozisyonlanmış olarak tanımlanamaz. Spekülatif portföylerde önemli miktarda düşüş yönlü inanç zaten yerleşmiş durumda.
Bu, 1,1000 hedefi için geçerli argümanı geçersiz kılmaz.
Ancak bu hedefe giden olası yolu değiştirir.
Özellikle Fransız mali görünümünde herhangi bir iyileşme, enerji fiyatlarında düşüş veya ABD enflasyon verilerinin beklentilerden zayıf gelmesi sonrasında, EUR/USD'deki daha fazla zayıflık giderek daha sık şiddetli short-covering rallileri ile kesintiye uğrayabilir.
Ayrım önemlidir. Kalabalıklaşmış olmak mutlaka yanlış olmak anlamına gelmez.
Kalabalık pozisyonlanma, işlemi destekleyen temel katalizör ortadan kalktığında özellikle tehlikeli hale gelir.
Şimdilik bu olmadı.
Fransa'nın mali kaygıları çözülmüş değil, Avrupa'nın enerjiye maruziyeti kötüleşti, ECB giderek zorlaşan bir enflasyon-büyüme dengesiyle karşı karşıya ve dirençli ABD temelleri kısıtlayıcı Fed politikasına yönelik beklentileri desteklemeye devam ediyor.
Spekülatörler Euro'da zaten yoğun şekilde kısa pozisyonda olabilir.
Ancak şu ana kadar makro ortam onlara orada kalmaları için nedenler sunmaya devam ediyor.
1,1000 neden artık aşırı görünmüyor
Birleşik sinyal alışılmadık derecede uyumlu.
Spot, trendin aşağı yönlü olduğunu söylüyor. Opsiyonlar, yatırımcıların yalnızca spot düşüşünün haklı çıkarabileceğinden daha hızlı biçimde ek aşağı yönlü risklere karşı korunma aldığını söylüyor. CFTC pozisyonlaması ise spekülatif paranın agresif biçimde harekete katıldığını gösteriyor.
Bu güçlü bir teyit.
Aynı zamanda, mevcut seviyelerden 1,1000'e giden yolun giderek daha az bir kuyruk risk senaryosu ve mevcut trendin makul bir uzantısı gibi görünmesinin nedeni de bu.
Bu görüşe yönelik en büyük zorluk artık başka bir düşüş katalizörü bulmak olmayabilir.
Bu, pozisyonlanma olabilir.
Spekülatif EUR kısa pozisyonları zaten oldukça gerilmiş durumda olduğundan, parite giderek sert karşı trend rallilerine açık hale geliyor. Olumlu bir Fransız mali manşeti, daha düşük enerji fiyatları veya Fed sıkılaşma beklentilerinin anlamlı biçimde yeniden değerlendirilmesi, kayda değer bir sıkışmayı tetikleyebilir.
Ancak bu gelişmelerden biri altta yatan makroekonomik yapıyı değiştirmedikçe, bu tür ralliler trendin sona erdiğine dair kanıttan ziyade daha geniş bir düşüş trendi içindeki düzeltmeleri temsil etmeye devam edebilir: o kadar popüler olan "rallilerde sat".
Bu da 1,1000'i güvenilir bir aşağı yönlü hedef olarak bırakıyor, ancak muhtemelen EUR/USD'nin düz bir çizgide ulaşacağı bir seviye olarak değil.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
AUD/USD 0,6950 civarında baskı altında kalmaya devam ediyor
AUD/USD, çarşamba günkü düşüşüne ekleme yaparak 0,6900'lü seviyelerin altına geri çekildi, ardından biraz nefes almak ve cuma günü Asya'daki açılış zili öncesinde 0,6950'ye doğru ılımlı bir toparlanma denemek için durakladı. Aussie'nin ek zayıflığı, risk iştahındaki yeni iyileşmeye rağmen Dolar'ın mütevazı şekilde geri çekilmesiyle geldi.
EUR/USD 1,1200 civarındaki kazançlarına tutunuyor
EUR/USD perşembe günü geç saatlerde bir miktar yukarı yönlü ivme kazanarak 1,1200 bariyerini aştı. Paritedeki toparlanma, Başkan Trump'ın ABD'nin ara seçimlerden önce İran'a saldırmayacağı yönündeki açıklamalarına tepki olarak ABD Doları'nı baskılayan bir satış ilgisinin ardından geldi. İlerleyen süreçte, ABD öncü U-Mich Tüketici Güveni endeksi cuma günü açıklanacak en önemli veri olacak.

Ons Altın günlük kazançlarını koruyor; hala 4.150 doların altında
Ons Altın, perşembe günü kaydettiği makul yükselişlerin ortasında yeniden bir miktar toparlanarak 4.150$ seviyesinin civarına yükseldi. Sarı metaldeki toparlanma, ABD Doları'nın gücünde bir miktar ivme kaybı ve ABD Hazine tahvil getirilerinin getiri eğrisi boyunca kayda değer düşüş göstermesinin ardından geldi.
XRP düşüş trendi sürüyor, EMA desteği zorlanırken Binance rezervleri artıyor
Ripple (XRP) satıcıları Perşembe günü güç kazanıyor, zira token 1,40$ altına sarkıyor. Bitcoin (BTC) şu anda 83.000$ altına inerken ve Ethereum (ETH) 2.600$ altına gerilerken görüldüğü üzere, daha geniş kripto piyasasında satış yönlü baskı yoğun kalmaya devam ediyor. Düzeltmeye rağmen XRP, kilit bir hareketli ortalama kümesi tarafından sağlanan destekle yapıcı bir teknik görünümü koruyor.
Foreks Piyasasında Bugün: Piyasalar merkez bankacılarının yorumlarını beklerken Euro istikrar kazanıyor
İşte 8 Ekim Perşembe günü bilmeniz gerekenler: Euro (EUR) çarşamba ortasında yaşadığı büyük kayıpların ardından perşembe günü Avrupa seansında rakipleri karşısında sabit kaldı. Günün ilerleyen saatlerinde Avrupa Merkez Bankası (AMB), İngiltere Merkez Bankası (BoE) ve Federal Rezerv (Fed) politika yapıcıları konuşma yapacak.