
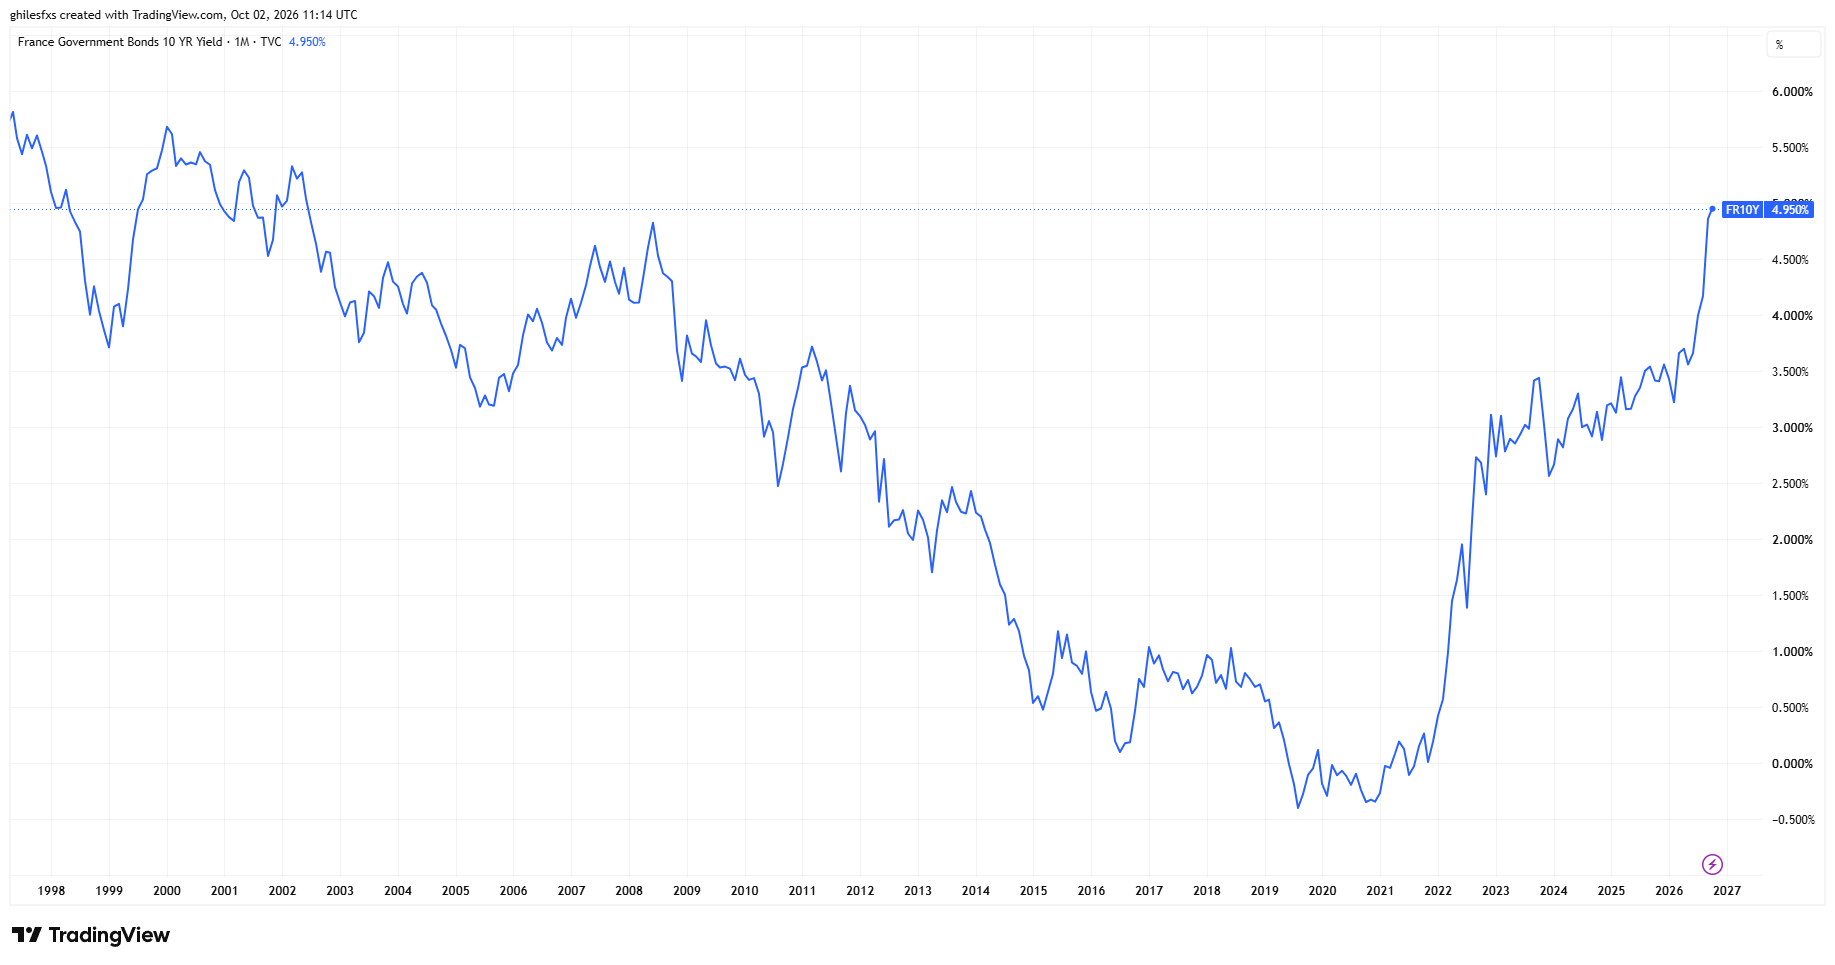
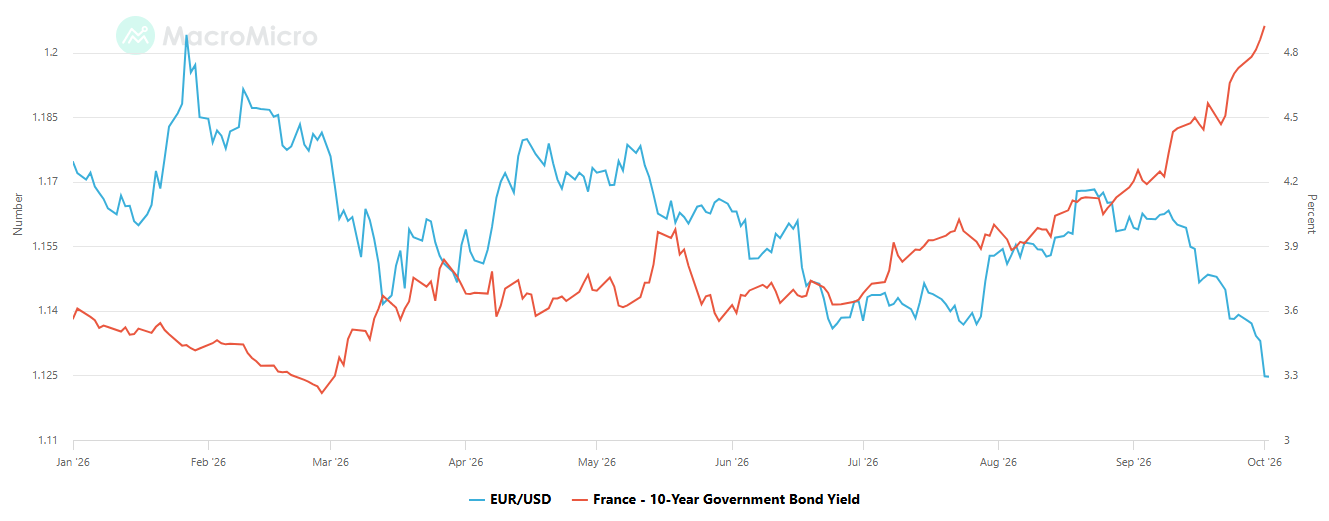
Fransa’nın tahvil piyasası giderek daha rahatsız edici bir mesaj veriyor. Ülkenin 10 yıllık devlet tahvili getirisi Perşembe günü %4,96’ya kadar yükselerek Temmuz 2002’den bu yana en yüksek seviyesine ulaştı ve psikolojik açıdan önemli %5 eşiğine çok yaklaştı.
Daha da önemlisi, Fransız ve Alman 10 yıllık borçlanma maliyetleri arasındaki fark yaklaşık 150 baz puana genişleyerek, en son 2012’de Euro Bölgesi borç krizinde görülen seviyelere ulaştı.
Bu hareketin bir kısmı daha geniş çaplı küresel tahvil satış dalgasını yansıtıyor. Yükselen enerji fiyatları, kalıcı enflasyon ve merkez bankalarının faiz oranlarını daha uzun süre yüksek tutmak zorunda kalabileceği beklentileri, birkaç gelişmiş ekonomide devlet tahvili getirilerini yukarı çekti.
Ancak Fransa giderek daha fazla öne çıkıyor. Yatırımcılar, Fransız borcunu Alman devlet tahvillerine kıyasla elde tutmak için önemli ölçüde daha yüksek bir prim talep ediyor; bu da hareketin artık yalnızca küresel faiz oranlarıyla ilgili olmadığını gösteriyor. Fransa’nın mali görünümü ve siyasi belirsizliği ülkenin borçlanma maliyetlerine giderek daha fazla yansıyor.
Bu da döviz piyasaları için daha büyük bir soru ortaya çıkarıyor: Fransa’nın tahvil sorunu ne zaman Euro için bir soruna dönüşür?
Tahvil piyasası Fransa’ya bir uyarı gönderiyor
Fransız devlet tahvilleri son aylarda sert bir yeniden fiyatlamadan geçti. 10 yıllık Fransız devlet tahvili getirisi üç ayda yaklaşık 1,4 yüzde puanı yükselirken, Eylül ayında sona eren çeyrek, 1987’den bu yana Fransız devlet borcu için en kötü çeyreklik performansa işaret etti.
Almanya ise ters yönde hareket etti. Alman getirileri de yükselmiş olsa da, yatırımcıların Avrupa tahvil piyasasının daha riskli bölümlerine maruziyetlerini azaltmasıyla Alman devlet tahvilleri güvenli liman akımlarından fayda sağladı. Sonuç, Fransa ile Almanya arasındaki farkın hızla genişlemesi oldu.
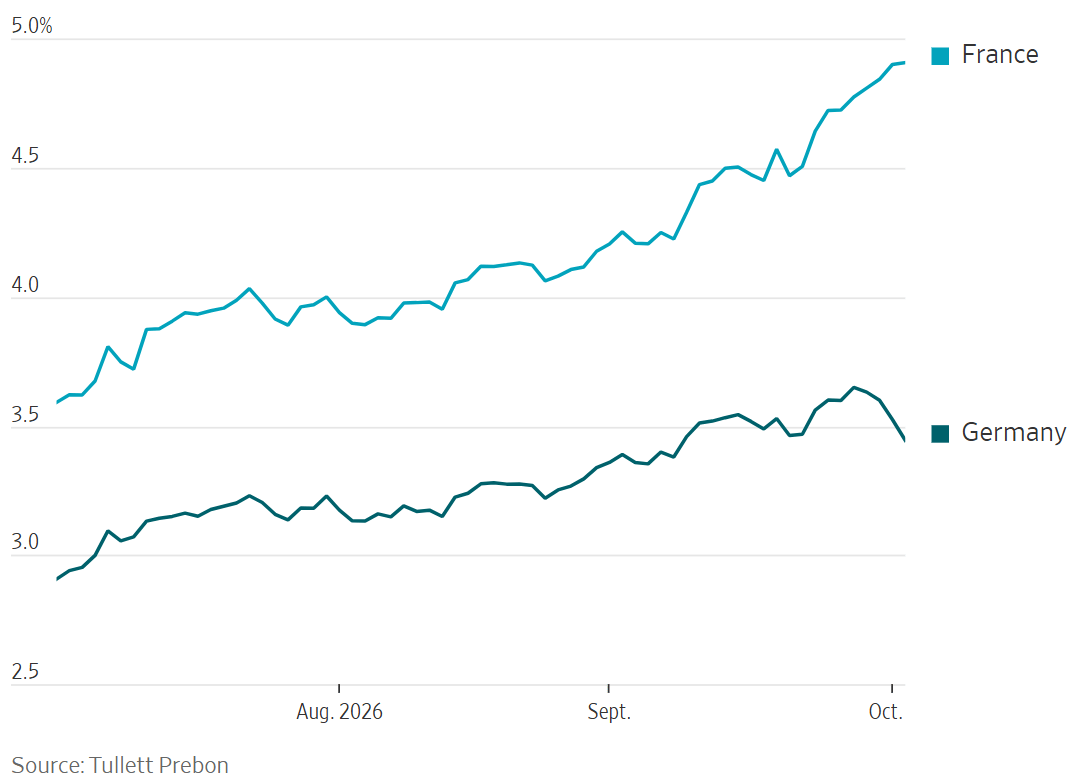
Bu fark önemlidir çünkü faiz oranlarındaki küresel hareketin bir kısmını ayıklıyor. Eğer Fransız ve Alman getirileri kabaca aynı hızda yükseliyor olsaydı, hareket büyük ölçüde küresel enflasyona, enerji fiyatlarına ve para politikası beklentilerine bağlanabilirdi.
Bunun yerine, Fransız getirileri belirgin şekilde daha hızlı yükseliyor. Fidelity International’da Stratejik Tahvil Fonu Yöneticisi Mike Riddell, değişimi alışılmadık derecede sert ifadelerle değerlendirdi: "Fransa yavaş ama istikrarlı bir şekilde kırılıyordu. Ancak bugün, daha geniş finansal piyasaların bunu fark ettiği ilk gün gibi hissediliyor," dedi Riddell.
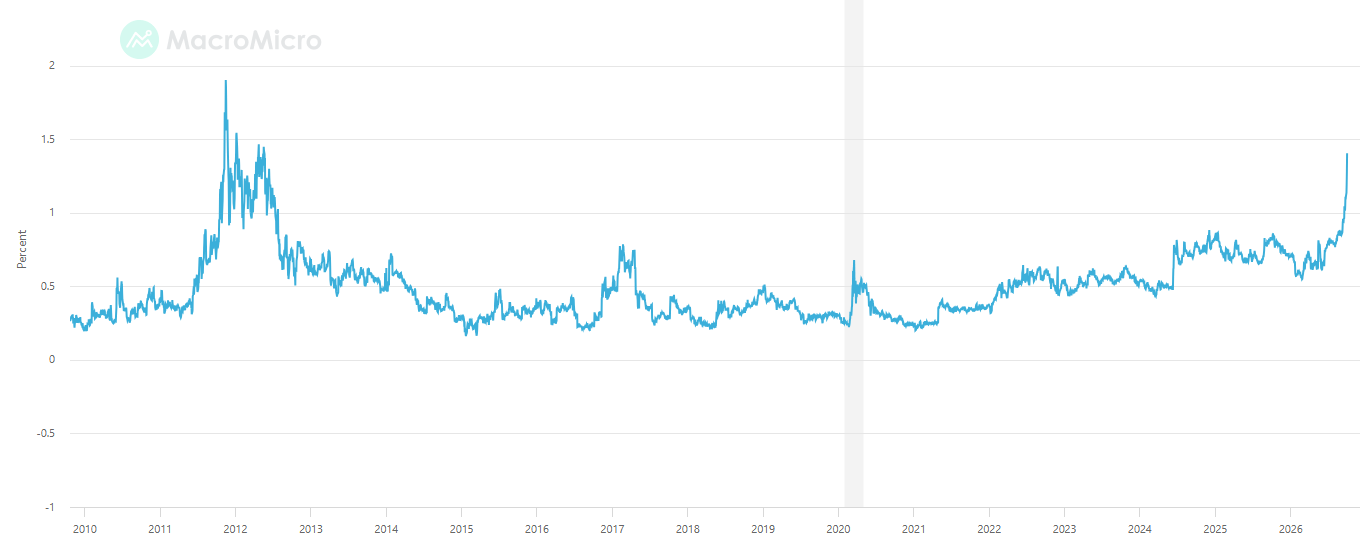
Fransa-Almanya 10 yıllık farkına ilişkin uzun vadeli bir grafik, son hareketin neden önemli olduğunu göstermeye yardımcı oluyor. Mevcut makroekonomik ve kurumsal ortam 2011-2012’den farklı olmaya devam etse de, fark Avrupa borç krizinden bu yana görülmeyen seviyelere yaklaşıyor.
2027 bütçesi piyasanın ana sorusuna cevap vermiyor
Fransız hükümetinin önerdiği 2027 bütçesi mali disiplini göstermeyi amaçlıyor, ancak yatırımcılar bunun kamu maliyesini istikrara kavuşturmak için yeterince güvenilir bir yol sunduğuna ikna olmuş görünmüyor.
Plan, mali açığın 2027’de Gayri Safi Yurtiçi Hasıla’nın (GSYİH) %5’ine, bu yılki yaklaşık %5,4 seviyesinden düşürülmesini hedefliyor. Fransız kamu borcu zaten GSYİH’nin yaklaşık %119’u seviyesinde bulunurken, hükümetin gelecek yıl rekor 340 milyar € borçlanması bekleniyor.
Tahvil yatırımcıları için sorun, gelecek yılki ayarlamanın tam büyüklüğünden çok, uzun vadeli patikanın güvenilirliği. Fransa’nın mali gözetim kurumu, hükümetin %1’lik büyüme varsayımını iyimser olarak nitelendirdi ve mevcut patika altında 2029’a kadar Avrupa Birliği’nin %3’lük açık eşiğinin altına dönüşü oldukça olası görmüyor.
BBH de önerilen bütçenin parlamentodan önemli tavizler olmadan geçebileceği konusunda şüpheci. Banka, 2027 başkanlık seçimleri öncesinde siyasi uzlaşma sınırlı kalırsa, 2026 bütçesinin uzatılmasını en olası senaryo olarak görüyor. Bu senaryoda BBH, Fransa’nın açığının 2027’de düşmek yerine GSYİH’nin %6’sına doğru yükselebileceğini tahmin ediyor.
Avrupa Merkez Bankası (AMB) Başkanı Christine Lagarde da Fransa’nın borç durumunu "GSYİH’nin %120’sinde ciddi ve bunu aşağı çekmeye yönelik bir yol olmadan" şeklinde tanımladı. Lagarde, "Fransa’nın güveni yeniden tesis etmek için güvenilir bir bütçe patikasına ve reformlara ihtiyacı var" diye ekledi.
Fransa-Almanya farkı neden %5 eşiğinden daha önemli?
Fransız 10 yıllık tahvil getirisinin %5’in üzerine çıkması kuşkusuz dikkat çekerdi. Ancak piyasalar için daha önemli sinyal Almanya ile olan fark olabilir. Fransız getirilerinin mutlak seviyesi hem küresel hem de yerel faktörleri yansıtır. Alman devlet tahvillerine karşı fark ise yatırımcıların özellikle Fransız borcunu elde tutmak için talep ettiği ek primi daha net gösterir. Ve bu prim hızla artıyor.
Fransa bu hafta 12 milyar € tutarında uzun vadeli borçlanmayı başarıyla gerçekleştirdi ve talep sunulan miktarın iki katını aştı. Bu, ülkenin tahvil piyasalarına erişimde acil bir sorunla karşı karşıya olmadığını gösteriyor. Ancak bu erişimin maliyeti keskin biçimde artıyor.
Fransa'nın 10 yıllık borcu %4,93 getiriyle ihraç edildi; bu oran eylüldeki ortalama %4,32 ve ağustos başındaki bir ihalede görülen %3,86 ile karşılaştırılıyor.
Natixis Investment Managers Küresel Piyasa Stratejisi Başkanı Mabrouk Chetouane durumu kısaca özetledi: "Geçiyor ama pahalıya mal oluyor."
Bu ayrım önemli. Mevcut durum mutlaka bir egemen finansman krizine işaret etmiyor. Yatırımcılar hâlâ Fransız borcunu almaya istekli. Bunun yerine piyasa, Fransa'nın mali ve siyasi risklerini telafi etmek için gereken faiz oranını önemli ölçüde yeniden fiyatlıyor.
Euro için asıl risk bulaşma
Euro (EUR) için Fransa tek başına büyük bir para birimi satışını tetiklemek için yeterli olmayabilir. Commerzbank araştırması, ortak para biriminin egemen stresin birkaç Euro Bölgesi ülkesine yayılması ya da bankacılık sektörüne sıçraması durumunda çok daha sert tepki verme eğiliminde olduğunu gösteriyor.
Commerzbank'tan Michael Pfister ve Tatha Ghose, yalnızca bir ülke baskı altına girdiğinde Euro üzerindeki etkinin genellikle sınırlı kaldığını tespit ediyor. Ancak birkaç Euro Bölgesi ülkesi bankalar üzerindeki baskıyla eş zamanlı stres yaşadığında, EUR/USD'deki medyan düzeltilmiş değer kaybı beş işlem günü içinde yaklaşık %0,73'e ulaşıyor.
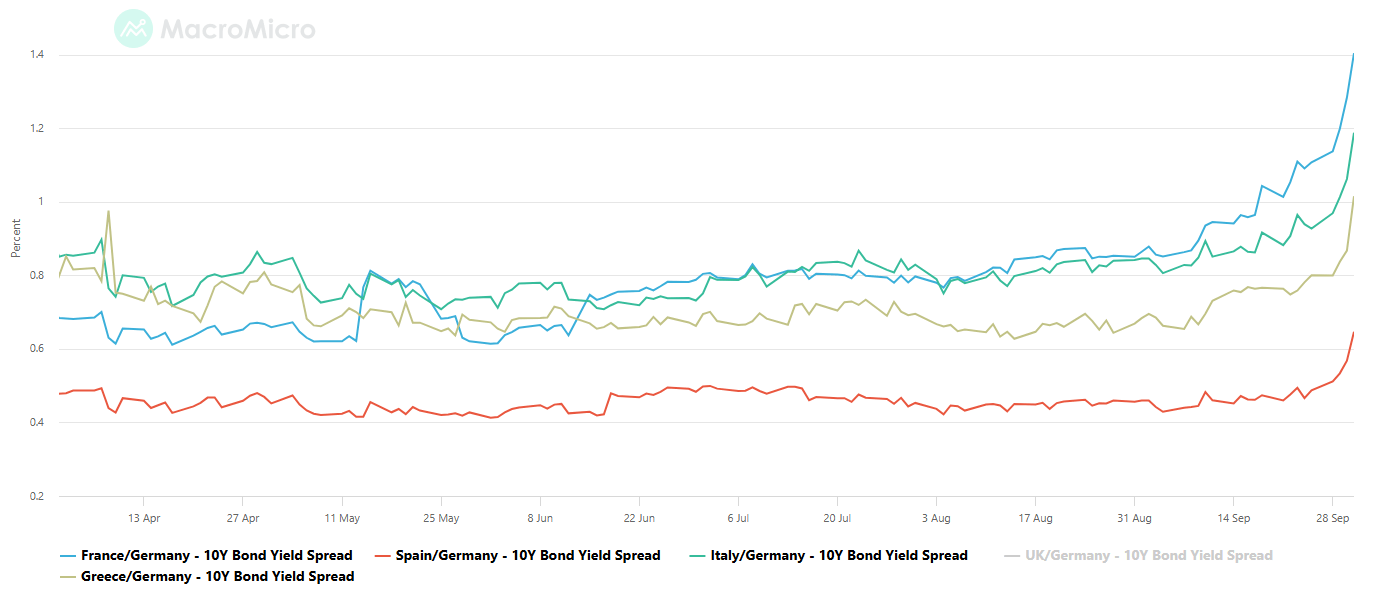
Bu ayrım giderek daha önemli hale gelebilir. Fransız devlet tahvilleri son satış dalgasının merkezinde yer aldı, ancak İtalyan tahvil spreadleri de keskin biçimde genişledi. Avrupa bankacılık hisseleri de aynı anda baskı altına girdi ve STOXX Europe 600 Banks Endeksi perşembe günü mart ayından bu yana en büyük günlük düşüşünü yaşadı. Yatırımcılar daha yüksek egemen borçlanma maliyetlerinin sonuçlarını yeniden değerlendirirken üç büyük Fransız banka hissesi de önemli kayıplar kaydetti.
Şimdilik, önceki Euro Bölgesi borç krizleriyle karşılaştırıldığında daha geniş çaplı bulaşmaya dair kanıtlar sınırlı kalıyor. Ancak egemen spreadlerin genişlemesi ile bankacılık hisseleri üzerindeki baskının birleşimi, döviz yatırımcılarının yakından izlemesi muhtemel gelişme türünün tam da kendisi.
Euro henüz Fransız risk priminin tamamını yansıtmıyor olabilir
ING, Euro'nun nispeten sınırlı tepkisinin, döviz piyasalarının Fransız devlet tahvillerindeki bozulmanın tam boyutunu henüz fiyatlamamış olabileceği anlamına gelebileceğini savunuyor. Banka, Euro'nun şu anda yaklaşık %1'lik nispeten mütevazı bir risk primi içerdiğini tahmin ediyor. Tarihsel olarak, Euro Bölgesi egemen spreadlerinde çok daha sert genişleme dönemleri, EUR/USD'nin kısa vadeli adil değerinden çok daha büyük sapmalar yaratmıştır.
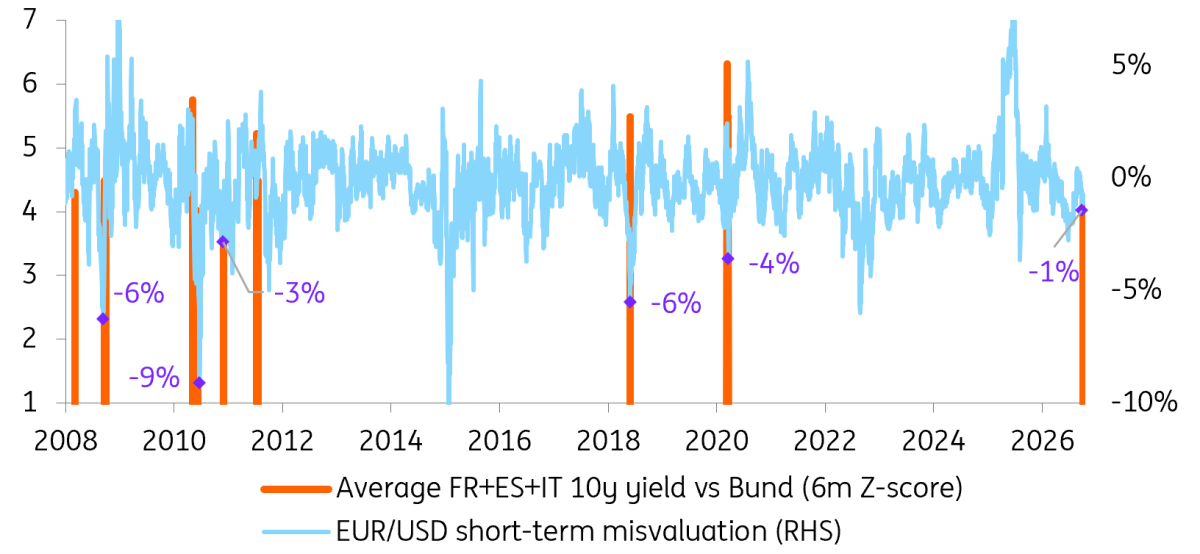
ING, %3'lük bir Euro risk primine doğru oluşacak bir artışın, önceki ciddi egemen spread genişleme dönemleriyle uyumlu olacağını tahmin ediyor. Böyle bir senaryoda EUR/USD 1,110 seviyesine doğru hareket edebilir. Banka, Fransız-Alman spreadindeki genişlemeyi "oldukça endişe verici bir hareket" olarak nitelendirerek, daha fazla bozulmanın Euro'ya daha büyük bir risk primi ekleyebileceğini savunuyor.
İzlenecek eşik artık %5 olmayabilir
Fransa'nın 10 yıllık getirisinin %5'i aşması, özellikle borçlanma maliyetleri zaten 2002'den bu yana en yüksek seviyedeyken, dikkat çekici bir manşet oluşturacaktır. Ancak nihayetinde daha önemli sayı Fransa-Almanya spreadi olabilir.
Bu spreaddeki bir istikrar, yatırımcıların Fransa'nın mali patikasına daha rahat yaklaşmaya başladığını ve küresel tahvil satış dalgasının daha yüksek getirilerin arkasındaki baskın güç olmaya devam ettiğini gösterecektir.
Özellikle İtalyan spreadlerinin yükselmesi, Avrupa bankalarında daha fazla zayıflık ve Euro üzerinde baskı ile birlikte 150 baz puana doğru ya da bunun ötesine uzanan bir genişleme, Euro Bölgesi egemen riskinin daha geniş çaplı yeniden fiyatlandığına işaret edecektir.
Bu, otomatik olarak 2011-2012 borç krizinin bir tekrarını ima etmez. Avrupa finans kurumları ve AMB'nin politika çerçevesi o zamandan bu yana önemli ölçüde değişti ve Fransa daha yüksek borçlanma maliyetine rağmen tahvil piyasalarına erişimini sürdürüyor.
Ancak Euro'nun zarar görmesi için piyasanın tam ölçekli bir egemen krize ihtiyacı yok. Yalnızca yatırımcıların Avrupa varlıklarını elde tutmak için daha yüksek bir prim talep etmesi yeterli. Ve Fransız borçlanma maliyetleri %5'e yakınken, Fransa-Almanya spreadi egemen borç krizinde en son görülen seviyelere yakın seyrederken ve mali belirsizliğin sürmesi beklenirken, bu risk primi döviz piyasalarının görmezden gelmesi giderek daha zor hale geliyor.
Faiz Oranları - Sıkça Sorulan Sorular (SSS)
Faiz oranları, finansal kuruluşlar tarafından borçlulara verilen krediler üzerinden tahsil edilir ve tasarruf sahipleri ile mevduat sahiplerine faiz olarak ödenir. Merkez bankaları tarafından ekonomideki değişikliklere göre belirlenen baz borç verme oranlarından etkilenirler. Merkez bankalarının normalde fiyat istikrarını sağlama görevi vardır ve bu da çoğu durumda %2 civarında bir çekirdek enflasyon oranını hedeflemek anlamına gelir. Enflasyon hedefin altına düşerse, merkez bankası kredileri canlandırmak ve ekonomiyi canlandırmak amacıyla temel borç verme oranlarını düşürebilir. Enflasyonun %2'nin önemli ölçüde üzerine çıkması durumunda ise merkez bankası enflasyonu düşürmek amacıyla temel borç verme faiz oranlarını yükseltir.
Daha yüksek faiz oranları genellikle bir ülkenin para birimini güçlendirmeye yardımcı olur, çünkü küresel yatırımcıların paralarını park etmeleri için daha cazip bir yer haline getirir.
Yüksek faiz oranları, faiz getiren bir varlığa yatırım yapmak ya da bankaya nakit yatırmak yerine Altın tutmanın fırsat maliyetini artırdığı için genel olarak Altın fiyatı üzerinde baskı yaratır. Faiz oranlarının yüksek olması genellikle ABD Dolarının (USD) fiyatını yükseltir ve Altın Dolar cinsinden fiyatlandırıldığı için bu durum Altın fiyatını düşürücü etki yapar.
“Fed fonları faiz oranı, ABD bankalarının birbirlerine borç verdikleri gecelik faiz oranıdır. Federal Rezerv tarafından FOMC toplantılarında belirlenen ve sıkça alıntılanan manşet faiz oranıdır. Bir aralık olarak belirlenir, örneğin %4.75-%5.00, ancak üst sınır (bu durumda %5.00) kote edilen rakamdır. Gelecekteki Fed fonları oranına ilişkin piyasa beklentileri, birçok finansal piyasanın gelecekteki Federal Rezerv para politikası kararları beklentisiyle nasıl davranacağını şekillendiren CME FedWatch aracı tarafından takip edilmektedir.”
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
EUR/USD: AB enflasyonu ABD fiyat artışını geride bırakırken AMB ve Fed toplantıları yaklaşırken
ABD Doları (USD) bir olumlu hafta daha geçirerek başlıca rakiplerinin çoğu karşısında sert şekilde değer kazandı. EUR/USD paritesi üst üste dördüncü haftada da geriledi ve en son Mayıs 2025'te görülen 1,1215 seviyesine kadar düştü. Hafta sonu yaklaşırken, ABD Dolar Endeksi'nin (DXY) bir yılı aşkın sürenin en yüksek seviyesinden gevşemesiyle parite 1,1280 civarında seyrediyor.

Altın: Değerli metal düşüşünü sürdürüyor ancak güvenli liman akımları kayıpları sınırlıyor
Ons Altın fiyatı (XAU/USD) haftaya yoğun bir aşağı yönlü baskı altında başladı ancak istikrar kazanmayı başardı. Yatırımcılar yakın vadede küresel tahvil piyasalarındaki hareketlere odaklanmaya devam edecek. Bu arada, değerli metalin teknik görünümü, satıcıların kontrolü elinde tutma olasılığının yüksek olduğunu gösteriyor.
Fransa’nın 10 yıllık getirisi 2002’den bu yana en yüksek seviyeye ulaştı: Bu grafik piyasanın güvenini kaybettiğini gösteriyor
Fransa’nın tahvil piyasası giderek daha rahatsız edici bir mesaj veriyor. Ülkenin 10 yıllık devlet tahvili getirisi Perşembe günü %4,96’ya kadar yükselerek Temmuz 2002'den bu yana en yüksek seviyesine ulaştı ve psikolojik açıdan önemli %5 eşiğine çok yaklaştı.
Bitcoin: BTC bir Uptober rallisine mi hazırlanıyor?
Bitcoin (BTC) kazançlarını genişletiyor, cuma günü bu satırların yazıldığı sırada 86.000$ seviyesine yakın işlem görüyor ve Eylül ayını %6,33 yükselişle kapatarak mevsimsel zayıflığını tersine çeviriyor. Tarihsel veriler, özellikle pozitif bir Eylül ayının ardından Ekim ayının BTC için güçlü bir ay olabileceğini gösteriyor.
Foreks Piyasasında Bugün: ABD Doları orta düzey veriler öncesinde haftalık kazanımlarını konsolide ediyor
İşte 25 Eylül Cuma günü bilmeniz gerekenler: ABD Doları (USD) Endeksi haftalık rallisini sürdürdü ve Cuma günü konsolidasyon aşamasına girip 101,00 seviyesine doğru aşağı yönlü düzeltme yapmadan önce 101,40 civarında Temmuz sonundan bu yana en yüksek seviyesine ulaştı.