
- ABD Doları bu hafta süregelen boğa koşusunu daha da uzattı.
- Sıkılaşmacı Fed konuşmaları ve jeopolitik gelişmeler Doları destekledi.
- Yurt içi takvimde sırada FOMC Tutanakları var.
Geride kalan hafta
ABD Doları'nın (USD) rallisi hiç de yavaşlamadı; üst üste üçüncü haftada da yükselerek en son Nisan 2025'te görülen seviyelere ulaştı. Yukarı yönlü hareket, ABD Hazine tahvili getirilerindeki karışık performansın ardından geldi; eğrinin orta ve uzun vadeli kısmındaki rallilerini sürdürürken kısa vadeli tarafta bir miktar ivme kaybettiler.
ABD-İran-Hürmüz çatışmasında gerilimin yeniden tırmanmasının ardından jeopolitik gelişmeler de etkisini gösterdi. Bu durum, Beyaz Saray'ın hareketsizliği ve krize son verme konusunda ilgili tüm tarafların görünürdeki tam isteksizliğiyle birleşince, güvenli liman varlıklara yönelik yeni talebi yeniden canlandırmış görünüyor ve sonunda doların hareketine ekstra güç kattı.
Bu arada, Federal Rezerv (Fed) yetkililerinin eğiliminde bir değişiklik olmadı; New York Fed'den John Williams'ın tercih ettiği "sabır" yaklaşımının aksine, neredeyse hepsi daha sıkı bir para politikası duruşunu savundu. Bu sabrın, Orta Doğu'daki hareketliliğin sona ermesine acilen ihtiyaç duyacağı açık ve son faiz artırımlarının gecikmeli etkilerinin tüketici fiyatları ve beklentiler üzerinde zamanında etkisini gösterip göstermeyeceği ise henüz belli değil. Mütevazı görüşüme göre sabır, çoğu kişinin karşılayamayacağı bir lüks olmaya devam ediyor.
Bu tablo karşısında, ABD Dolar Endeksi (DXY) 102,00 bariyerini aşarak yeni 17 aylık zirvelere ulaştı ve eylülde %3'ten fazla değer kazandı.
İstihdam arka planda kaynamaya devam ediyor
ABD Doları'ndaki güçlü yukarı yönlü ivme, son Tarım Dışı İstihdam verilerinden gelen hayal kırıklığı yaratan rakamlarla zayıflamış görünüyor; ekonomi geçen ay yalnızca 29 bin istihdam eklerken, önceki veri 162 binden 133 bine aşağı yönlü revize edildi. Ancak dikkat çeken nokta, işsizlik oranının %4,1'den %4,2'ye yükselmesiydi.
İstihdam verileri açıklanmadan önce kimse Fed'in ekim toplantısında bir faiz artırımı fiyatlamıyordu ve NFP sonrasında da kimse farklı düşünmüyor. Bu arada, Fed'in aralık ayında çeyrek puanlık bir faiz artırımı yapması hâlâ geniş çapta bekleniyor; bu hamle, yatırımcıların yıl sonuna kadar 27 baz puanlık sıkılaşma beklentileriyle örtüşüyor.
Bir kez daha, bu hamle iş gücü piyasasına değil, yalnızca enflasyona dayanıyor.
Fed yetkilileri sıkılaşmacı eğilimi canlı tutuyor
Fed yetkilileri, eylül ayındaki faiz artırımını takip eden hafta boyunca daha fazla politika ayarlaması için gerekçeyi güçlendirmek amacıyla konuştu. Enflasyon hâlâ fazla yüksek ve genişleme belirtileri gösteriyor; enerji fiyatları, Orta Doğu gerilimleri, tarifeler ve yapay zekâ kaynaklı talep ise yukarı yönlü riskler yaratmaya devam ediyor.
Christopher Waller (Yönetim Kurulu), ekonomi beklendiği gibi performans gösterirse bir başka artırımın muhtemel olduğunu söylerken, meslektaşı Michael Barr da muhtemelen daha fazla ayarlamaya ihtiyaç duyulacağını belirtti. Lorie Logan (Dallas) daha da ileri giderek, politikanın henüz yeterince kısıtlayıcı olmaması nedeniyle faizlerin ilave 50 baz puan veya daha fazla artırılması gerekebileceğini savundu.
Mesajın zamanlama konusunda tamamen aynı olmadığı görüldü. John Williams (New York) aceleye gerek olmadığını söyledi ve daha fazla veriye ihtiyaç duyulduğunu belirtti; ancak bu yıl bir artış daha olasılığını hâlâ yüksek gördü. Neel Kashkari (Minneapolis), 2026'da bir faiz artırımı daha ve 2027'de bir tane daha öngördü, ancak nötr faizin daha önce düşünülenden daha yüksek olup olmadığını sorguladı. Başkan Yardımcısı Philip Jefferson (Yönetim Kurulu) da bir sonraki hamle öncesinde daha fazla zaman tanınmasından yana olurken, Fed'in enflasyonun yerleşik hâle gelmesini önlemesi gerektiğinin altını çizdi. St. Louis'den Alberto Musalem ise bekleyip ileride daha büyük artışlar riskini almak yerine daha erken ve kademeli sıkılaştırmayı tercih etti.
Ortak nokta, ekonominin dirençli kalması, talebin güçlü olması ve iş gücü piyasasının genel olarak sağlıklı görünmesi; bu da Fed'e fiyat istikrarına odaklanma alanı sağlıyor. Yapay zekâ hem enflasyonist talep hem de gelecekte potansiyel verimlilik kazanımları eklerken, yetkililer tekrarlayan arz şoklarının beklentileri yukarı çekebileceği riskine karşı da tetikte kalıyor.
Genel olarak ton şahin olsa da, muhtemel patika kademeli ve veriye bağlı kalmaya devam ediyor: daha fazla faiz artırımı giderek daha olası görünürken, daha yüksek tahvil getirileri ve nötr faizde olası bir yükseliş, nihayetinde ne kadar ek sıkılaştırmaya ihtiyaç duyulacağını etkileyebilir.
Dolar uzun pozisyonları azalmaya devam ediyor
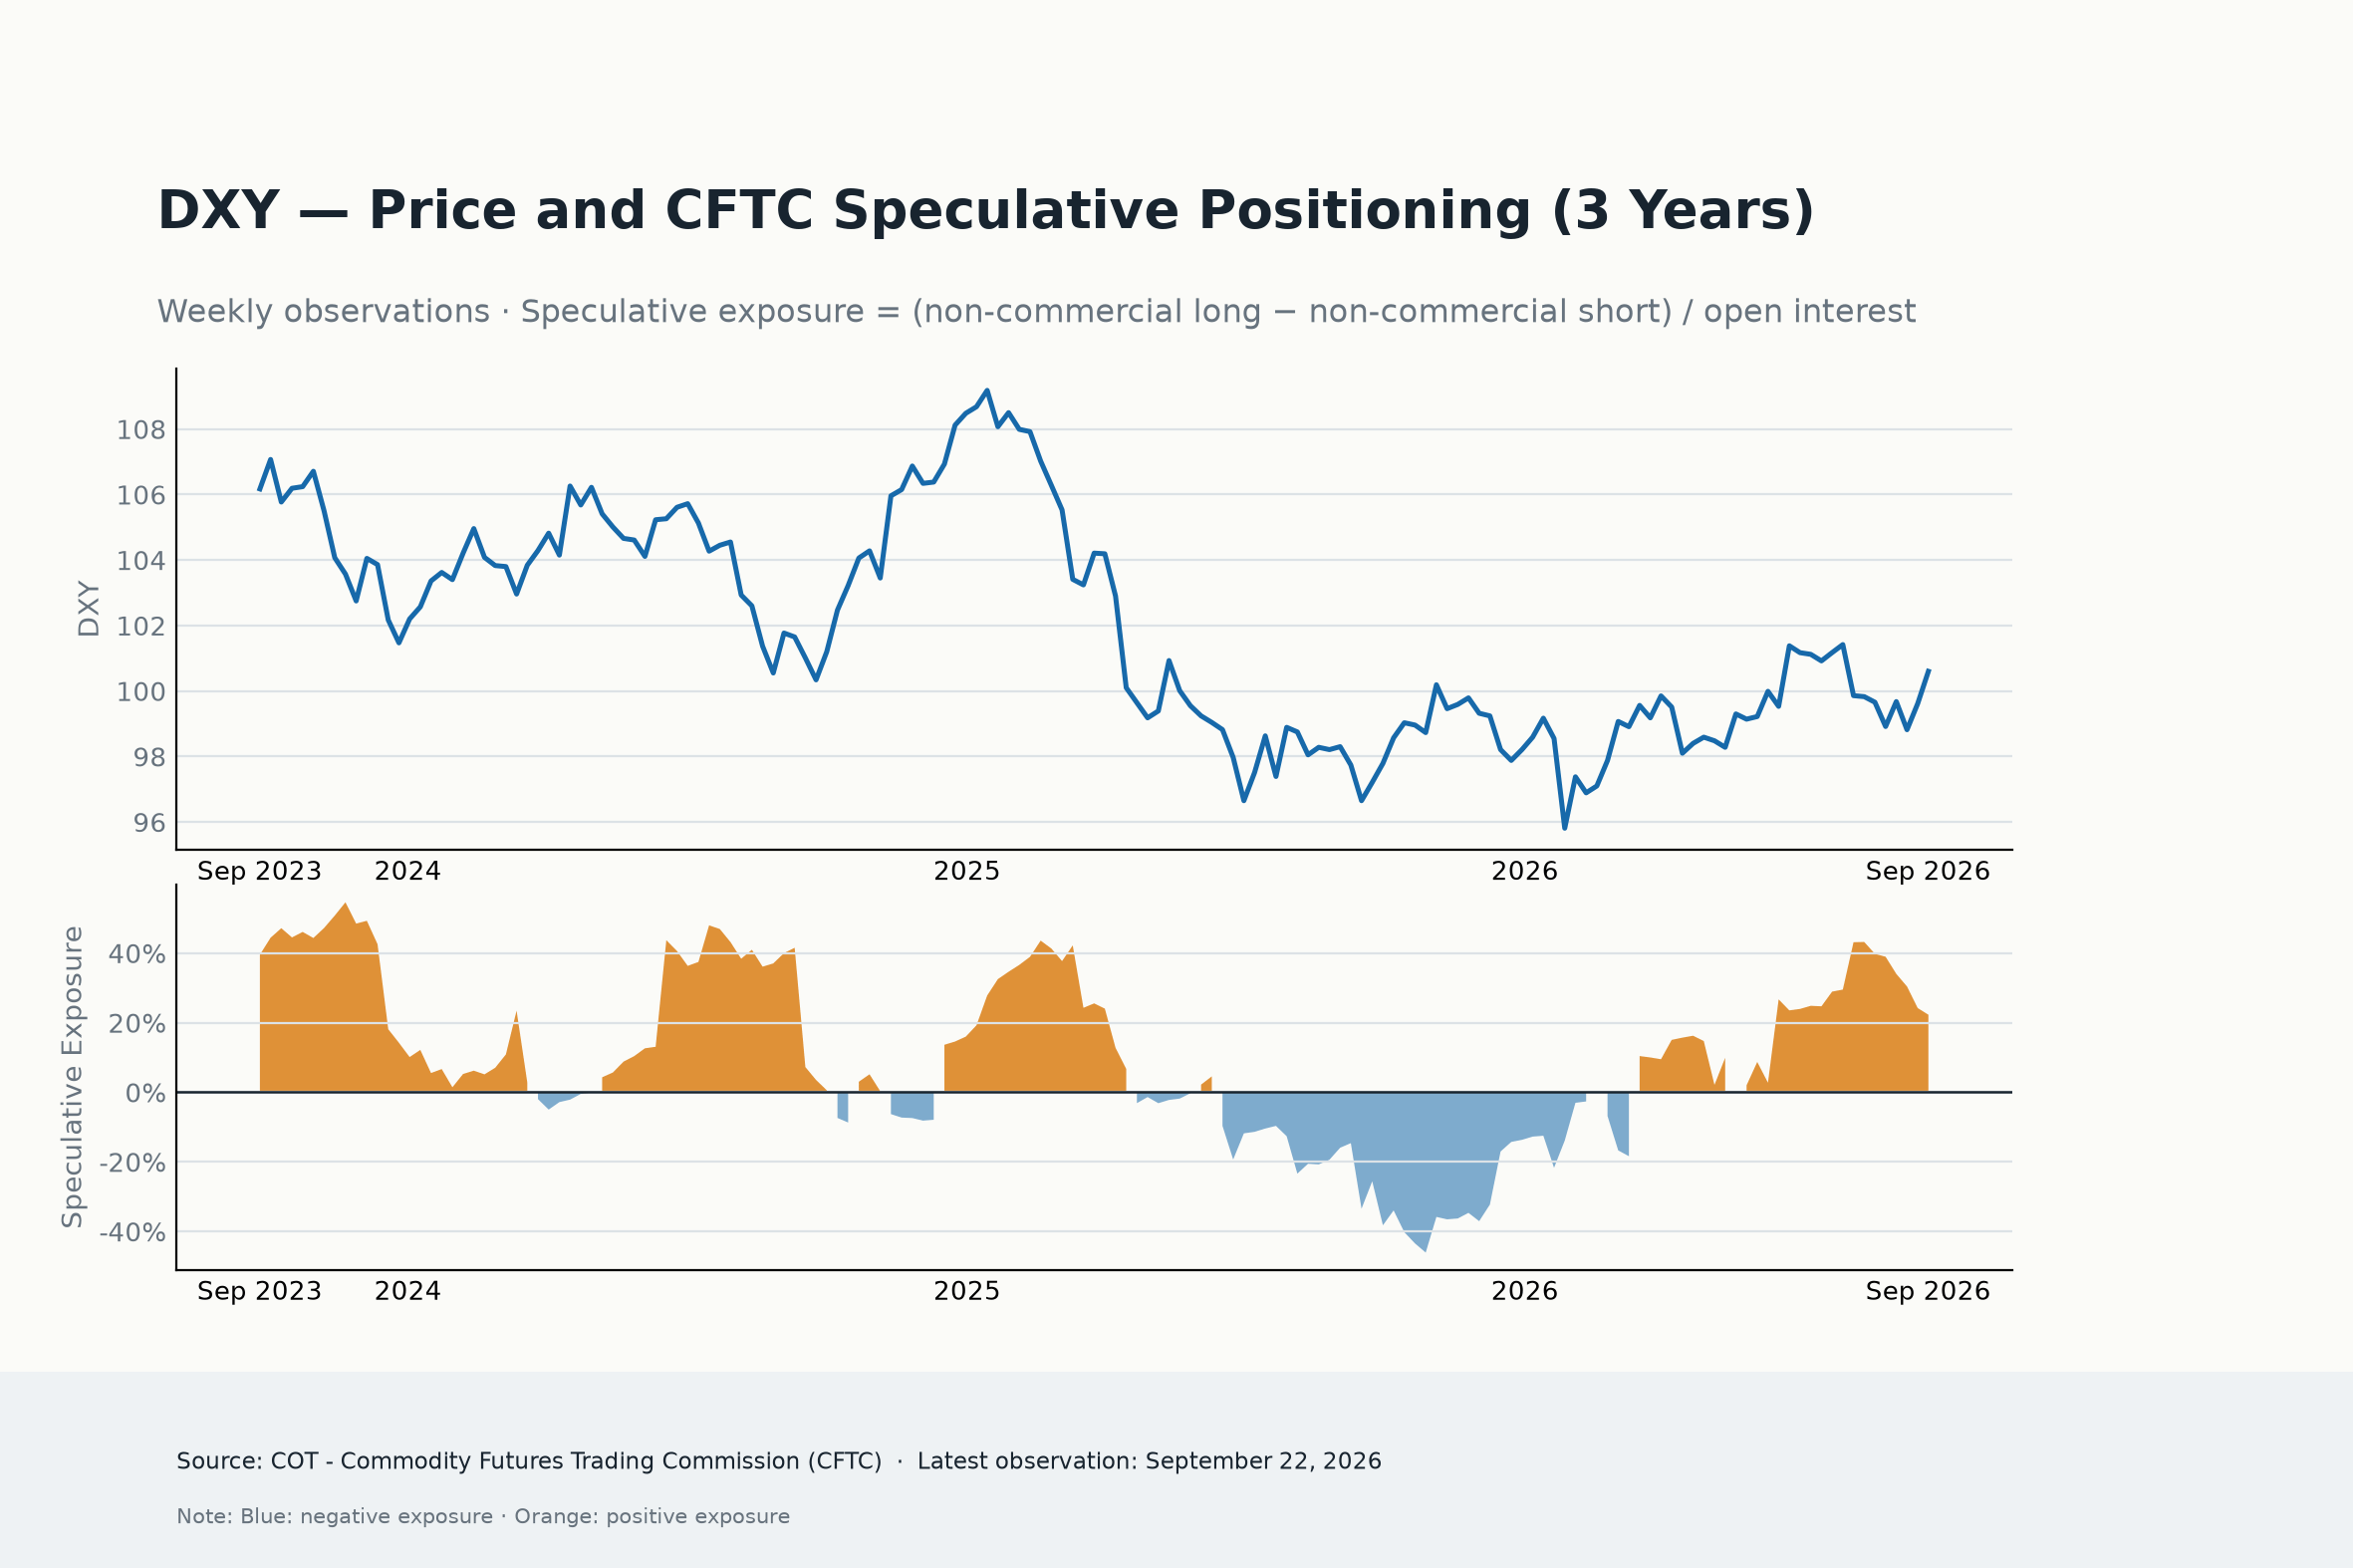
Bu hafta açıklanan Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) verileri, ABD Doları'ndaki spekülatif pozisyonlanmanın genel olarak istikrarlı olduğunu, yatırımcıların birkaç haftadır yükseliş yönlü maruziyeti azaltmalarının ardından yalnızca sınırlı ayarlamalar yaptığını gösteriyor. Son rapor, duyarlılıkta bir değişimden ziyade, piyasanın eylül ayındaki büyük merkez bankası kararlarının ardından yeni makro katalizörleri beklediğine işaret ediyor.
Bununla birlikte, ticari olmayan oyuncular, birkaç hafta boyunca yükseliş yönlü bahislerin istikrarlı biçimde azaltılmasının ardından son raporlama döneminde büyük ölçüde ortada görünmedi ve net uzun pozisyonlanma yaklaşık 10,3 bin kontrata hafifçe geriledi.
Küçük ayarlama, yatırımcıların artık Dolar uzun pozisyonlarını hızla çözmeye koşmadığını, bunun yerine piyasalar Fed ve diğer önemli merkez bankalarından gelen son gelişmeleri sindirirken daha nötr bir pozisyon benimsediğini gösteriyor.
Yükseliş eğilimi azalmaya devam ediyor
Spekülatif pozisyonlanma pozitif kalmaya devam etse de, son bir ayda belirgin şekilde daha az destekleyici hale geldi.
Spekülatif maruziyet %22,3'e gerileyerek son zirvelerden kademeli düşüşünü sürdürdü. Spekülatif Maruziyet Yüzdelik Dilimi 42,9, Net Pozisyon Yüzdelik Dilimi ise 44,8 seviyesinde bulunuyor; bu da mevcut Dolar pozisyonlanmasının tarihsel açıdan ne özellikle yükseliş ne de özellikle düşüş eğilimli olduğunu gösteriyor.
Bu durum, yatırımcıların yılın başlarında paraya karşı çok daha güçlü yükseliş inançları taşıdığı döneme kıyasla keskin bir tezat oluşturuyor.
Makro anlatı dengeli kalıyor
Pozisyonlanma verileri daha geniş makro zeminle iyi örtüşüyor.
Raporlama haftasında hem Fed hem de Japonya Merkez Bankası (BoJ) faiz oranlarını 25 baz puan artırırken, ABD ekonomik verileri yurt içi ekonominin dayanıklılığını vurgulamaya devam etti. Aynı zamanda, Hazine tahvil getirileri son yükselişine ara verdi ve Orta Doğu çatışmasına diplomatik bir çözüm umudunun başka bir enflasyon şoku endişelerini hafifletmesiyle petrol fiyatları geri çekildi.
Bu karşıt etkiler, yatırımcılara Dolar uzun pozisyonlarını agresif biçimde yeniden inşa etmek ya da düşüş yönlü bahisleri önemli ölçüde artırmak için pek az neden bıraktı ve spekülatif pozisyonlanma büyük ölçüde değişmedi.
Momentum hâlâ aşağıyı işaret ediyor
Bu haftaki rapor çok az değişim gösterse de, daha geniş eğilim Dolar iyimserliğinde kademeli bir azalmaya işaret etmeye devam ediyor.
4 haftalık değişim, spekülatörlerin son bir ayda uzun Dolar maruziyetini azalttığını göstermeyi sürdürüyor. Satış hızının belirgin şekilde yavaşlamasına rağmen, pozisyonlanma henüz sürdürülebilir bir toparlanma işareti vermiş değil.
Genel olarak
Son CFTC raporu, spekülatif yatırımcıların ABD Doları'na ilişkin yeniden değerlendirmelerini tersine çevirmekten ziyade duraklattığını gösteriyor.
Hem spekülatif maruziyet hem de tarihsel yüzdelik dilimler büyük ölçüde nötr bir piyasaya işaret ederken, merkez bankaları açısından yoğun geçen haftaya rağmen pozisyonlanma dikkat çekici biçimde istikrarlı kaldı.
Şimdilik yatırımcılar, USD üzerinde daha güçlü bir yönlü görüş oluşturmadan önce ister yaklaşan ABD enflasyon ve işgücü piyasası verilerinden, ister Hazine tahvil getirilerindeki değişimlerden, ister Fed'den gelecek ek yönlendirmelerden gelsin, bir sonraki büyük katalizörü beklemeye razı görünüyor.
ABD Doları için sırada ne var
Gelecek hafta veri cephesinde önemli olmayacak, ancak FOMC Tutanakları'nın açıklanmasıyla birlikte eylül ayındaki Fed toplantısının perde arkasını yakından takip etmek ilginç olacak. Ayrıca ISM Hizmet PMI ve öncü Michigan Üniversitesi Tüketici Güveni verileri de bir miktar ilgi görebilir.
Her zamanki gibi, Fed yetkililerinden gelecek açıklamalar izlenmeye değer olacak.
Özet
ABD Doları, hâlâ sıkılaşmacı bir Fed, yüksek jeopolitik belirsizlik ve dirençli Hazine tahvil getirileri tarafından desteklenerek yeni haftaya güçlü bir konumda giriyor.
Ancak spekülatif pozisyonlanma genel olarak nötr ve işgücü piyasası soğumaya dair ilk işaretleri veriyor; bu da bir sonraki yükseliş ayağının yalnızca pozisyonlanmadan kaynaklanmasının pek olası olmadığını gösteriyor.
Bunun yerine, enflasyon verileri ve fiyat baskılarının Aralık ayında bir başka Fed faiz artırımını haklı çıkaracak kadar inatçı kaldığına dair herhangi bir kanıt, ABD Doları'nın mevcut birkaç aylık zirvelerin ötesine geçip geçemeyeceğini ya da son rallinin momentum kaybetmeye başlayıp başlamayacağını muhtemelen belirleyecek.
Sonuç olarak, Dolar'ın görünümü artık öncelikle istihdam verileri tarafından değil, enflasyon'un seyri tarafından şekillendiriliyor. Fiyat baskıları Fed'in %2 hedefiyle uyumsuz kalmaya devam ettiği sürece, politika yapıcıların ek sıkılaşmaya kapıyı açık tutması muhtemel; bu da işgücü piyasası kademeli olarak soğumaya devam etse bile Greenback'in göreli avantajını koruyacaktır.
İstihdam - Sıkça Sorulan Sorular (SSS)
İşgücü piyasası koşulları bir ekonominin sağlığını değerlendirmek için kritik bir unsurdur ve dolayısıyla para birimi değerlemesi için önemli bir itici güçtür. Yüksek istihdam veya düşük işsizlik, tüketici harcamaları ve dolayısıyla ekonomik büyüme üzerinde olumlu etkilere sahiptir ve yerel para biriminin değerini artırır. Ayrıca, çok sıkı bir işgücü piyasası - açık pozisyonları dolduracak işçi sıkıntısının yaşandığı bir durum - düşük işgücü arzı ve yüksek talep daha yüksek ücretlere yol açtığı için enflasyon seviyeleri ve dolayısıyla para politikası üzerinde de etkilere sahip olabilir.
Bir ekonomide maaşların artış hızı politika yapıcılar için büyük önem taşır. Yüksek ücret artışı hane halkının harcayacak daha fazla parası olduğu anlamına gelir ve bu da genellikle tüketim mallarında fiyat artışlarına yol açar. Enerji fiyatları gibi daha değişken enflasyon kaynaklarının aksine, maaş artışlarının geri alınması pek mümkün olmadığından, ücret artışı enflasyonun temel ve kalıcı bir bileşeni olarak görülmektedir. Dünyanın dört bir yanındaki merkez bankaları para politikasına karar verirken ücret artışı verilerine çok dikkat etmektedir.
Her merkez bankasının işgücü piyasası koşullarına verdiği ağırlık hedeflerine bağlıdır. Bazı merkez bankaları, enflasyon seviyelerini kontrol etmenin ötesinde işgücü piyasasıyla ilgili açıkça görevlere sahiptir. Örneğin ABD Merkez Bankası'nın (Fed) maksimum istihdam ve istikrarlı fiyatları teşvik etmek gibi ikili bir görevi vardır. Avrupa Merkez Bankası'nın ( AMB) ise tek görevi enflasyonu kontrol altında tutmaktır. Yine de ve sahip oldukları yetkiler ne olursa olsun, işgücü piyasası koşulları, ekonominin sağlığının bir göstergesi olarak önemi ve enflasyonla doğrudan ilişkisi göz önüne alındığında politika yapıcılar için önemli bir faktördür.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
EUR/USD: AB enflasyonu ABD fiyat artışını geride bırakırken AMB ve Fed toplantıları yaklaşırken
ABD Doları (USD) bir olumlu hafta daha geçirerek başlıca rakiplerinin çoğu karşısında sert şekilde değer kazandı. EUR/USD paritesi üst üste dördüncü haftada da geriledi ve en son Mayıs 2025'te görülen 1,1215 seviyesine kadar düştü. Hafta sonu yaklaşırken, ABD Dolar Endeksi'nin (DXY) bir yılı aşkın sürenin en yüksek seviyesinden gevşemesiyle parite 1,1280 civarında seyrediyor.

Altın: Değerli metal düşüşünü sürdürüyor ancak güvenli liman akımları kayıpları sınırlıyor
Ons Altın fiyatı (XAU/USD) haftaya yoğun bir aşağı yönlü baskı altında başladı ancak istikrar kazanmayı başardı. Yatırımcılar yakın vadede küresel tahvil piyasalarındaki hareketlere odaklanmaya devam edecek. Bu arada, değerli metalin teknik görünümü, satıcıların kontrolü elinde tutma olasılığının yüksek olduğunu gösteriyor.
Fransa’nın 10 yıllık getirisi 2002’den bu yana en yüksek seviyeye ulaştı: Bu grafik piyasanın güvenini kaybettiğini gösteriyor
Fransa’nın tahvil piyasası giderek daha rahatsız edici bir mesaj veriyor. Ülkenin 10 yıllık devlet tahvili getirisi Perşembe günü %4,96’ya kadar yükselerek Temmuz 2002'den bu yana en yüksek seviyesine ulaştı ve psikolojik açıdan önemli %5 eşiğine çok yaklaştı.
Bitcoin: BTC bir Uptober rallisine mi hazırlanıyor?
Bitcoin (BTC) kazançlarını genişletiyor, cuma günü bu satırların yazıldığı sırada 86.000$ seviyesine yakın işlem görüyor ve Eylül ayını %6,33 yükselişle kapatarak mevsimsel zayıflığını tersine çeviriyor. Tarihsel veriler, özellikle pozitif bir Eylül ayının ardından Ekim ayının BTC için güçlü bir ay olabileceğini gösteriyor.
Foreks Piyasasında Bugün: ABD Doları orta düzey veriler öncesinde haftalık kazanımlarını konsolide ediyor
İşte 25 Eylül Cuma günü bilmeniz gerekenler: ABD Doları (USD) Endeksi haftalık rallisini sürdürdü ve Cuma günü konsolidasyon aşamasına girip 101,00 seviyesine doğru aşağı yönlü düzeltme yapmadan önce 101,40 civarında Temmuz sonundan bu yana en yüksek seviyesine ulaştı.