- DXY, Fed yetkililerinin faiz artırımı gerekçelerini tekrarlamasıyla pazartesi günkü 18 ayın en yüksek seviyesi olan 102,50'nin altında takılıyor.
- Vadeli işlemler, ekim ayında Fed'in faiz artırımı yapma olasılığını yaklaşık %20, aralık ayında ise yaklaşık %70 olarak fiyatlıyor.
- ABD çekirdek TÜFE'nin 14 Ekim'de aylık %0,2, manşet TÜFE'nin ise %0,6 gelmesi bekleniyor.
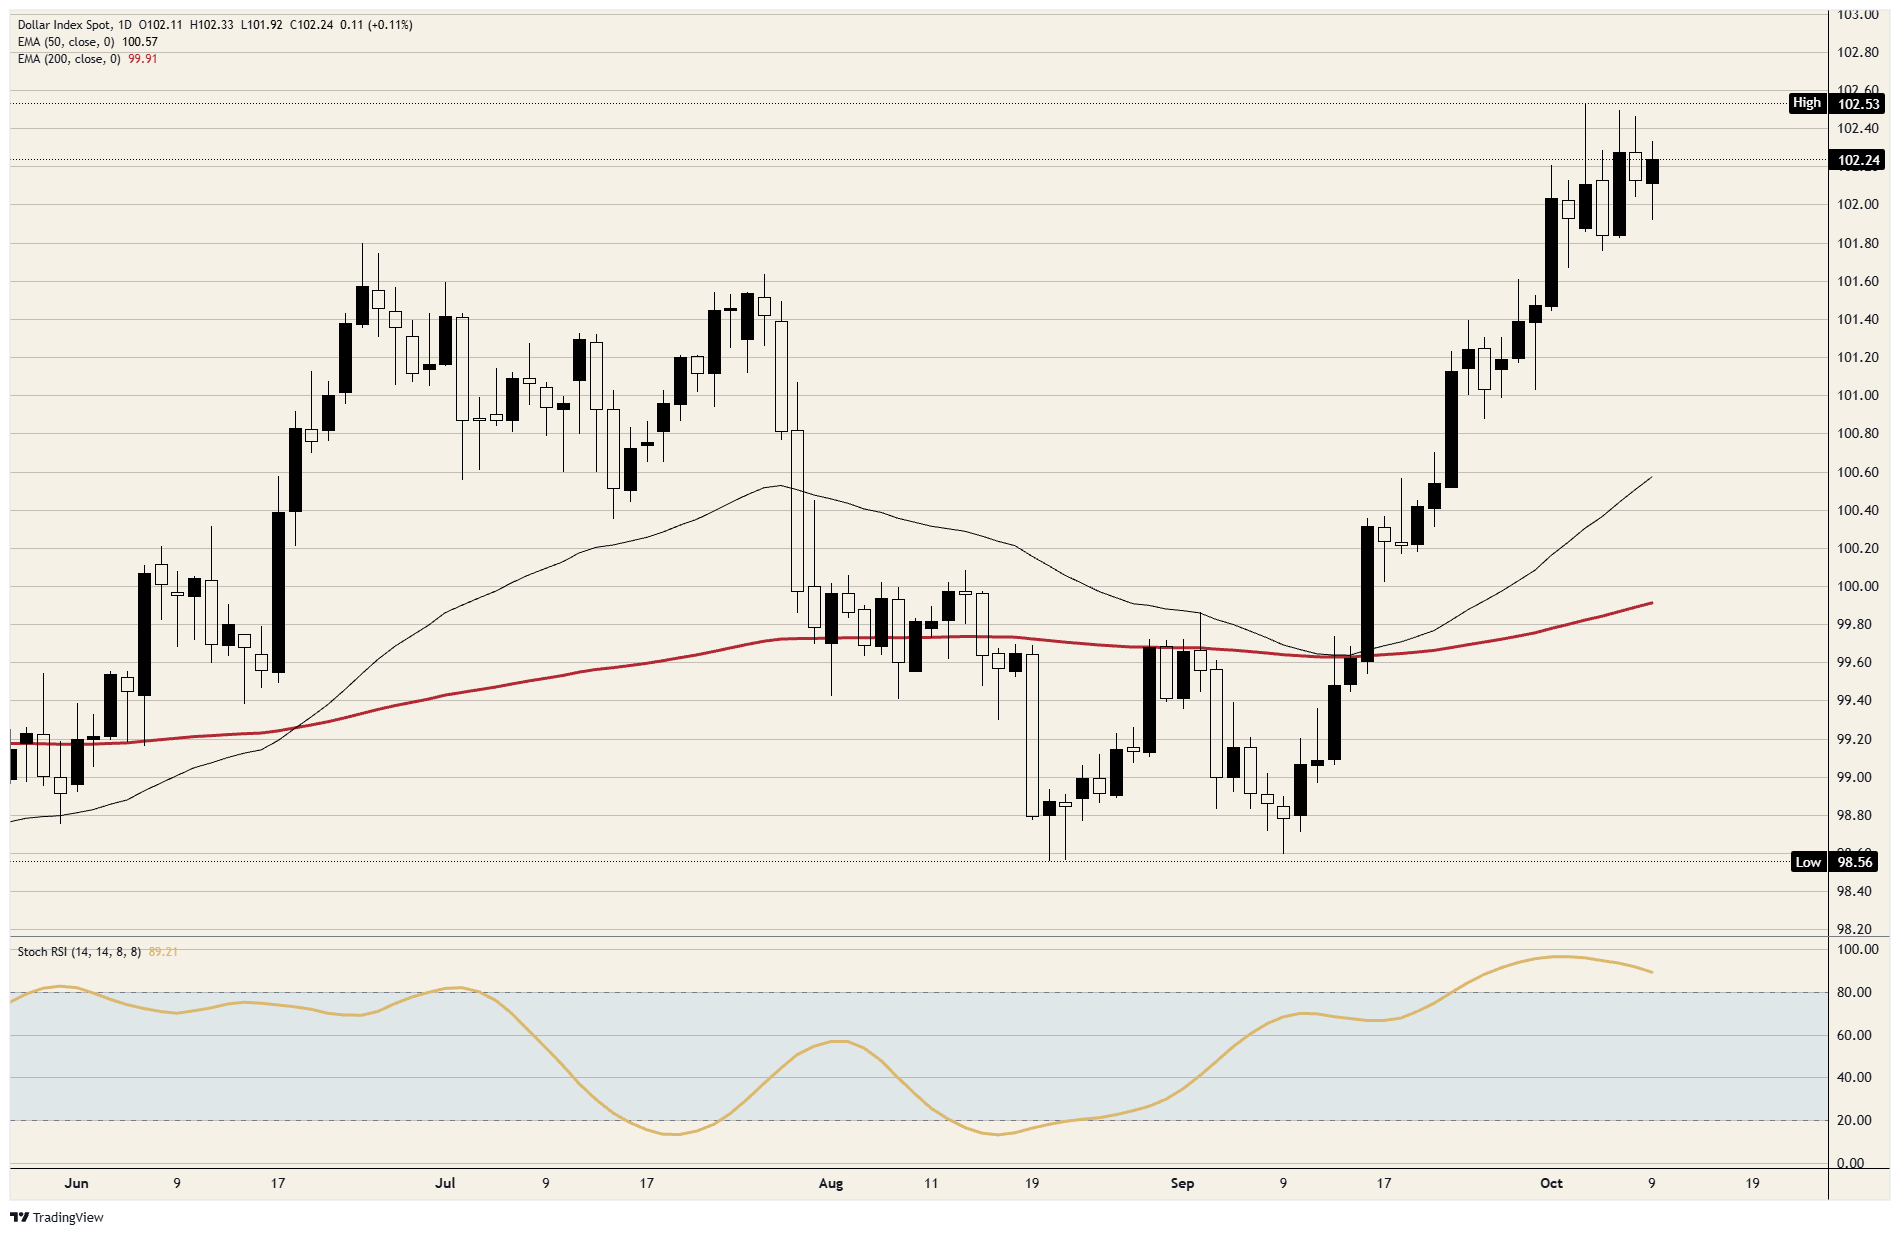
Nisan 2025'ten bu yana görülen en yüksek seviyesinden dört seans sonra, Dolar Endeksi bu seviyeye geri dönemedi. Endeks 102,25 civarında işlem görüyor ve çarşamba gününden bu yana her seansta daha düşük bir zirve yaptı. Fed yetkilileri hafta boyunca bir başka faiz artırımını savundu ve 10 yıllık Hazine tahvil getirisi pazartesi günü 2002'den bu yana en yüksek seviyesine ulaştı, ancak bunların hiçbiri endeksi yukarı taşımadı. 14 Ekim'de açıklanacak ABD Tüketici Fiyat Endeksi (TÜFE), bunu değiştirme ihtimali gerçek olan ilk veri olacak.
İki yıllık getiri düşerken Fed faiz artırımı için gerekçe sundu
Fed Guvernörü Waller perşembe günü daha fazla faiz artırımına ihtiyaç olduğunu ancak bunların arka arkaya toplantılarda gelmek zorunda olmadığını söyledi ve St. Louis Fed Başkanı Musalem, faizlerin önümüzdeki altı ila dokuz ay içinde yükselmesi gerektiğini ifade etti. Çarşamba günü yayımlanan 15-16 Eylül toplantı tutanakları, yetkililerin çoğunun yıl sonuna kadar bir faiz artışı daha beklediğini gösterdi. Bu, mevcut %3,75-%4,00 seviyesinden bir çeyrek puanlık bir artışı daha ima eden 2026 sonu için %4,1'lik medyan projeksiyonla örtüşüyor.
Vadeli işlemler, 28 Ekim için faiz artışı olasılığını yaklaşık %20, 9 Aralık için ise yaklaşık %70 olarak fiyatlıyor; dolayısıyla piyasa, arka arkaya toplantılar konusunda Guvernör Waller'ı ciddiye aldı. Dolar Endeksi eylül boyunca iki yıllık Hazine tahvil getirisiyle birlikte yükseldi ve iki yıllık getiri, Fed'in bir sonraki hamlesiyle en yakından bağlantılı getiri olarak öne çıkıyor. Getiri pazartesi günü %4,84'ten perşembe günü %4,75'e gerilerken, 10 yıllık getiri %5,25 seviyesine doğru geri çekildi.
Tüketiciler koşulları rekor düzeyde en kötü olarak değerlendirdi ve endeks neredeyse hiç hareket etmedi
Cuma günü açıklanan ön Michigan Üniversitesi (UoM) anketi, tüketici güvenini 46,3 olarak gösterdi; bu rakam 47,6'lık tahminin altında kalırken, anket tarihindeki yalnızca mayıs ayındaki okumayı aştı. Mevcut koşullara ilişkin göstergesi rekor düşük seviyeye inerken, haneler bir yıl sonrası enflasyon beklentilerini %4,7'ye ve beş yıllık beklentilerini %3,5'e yükseltti. Bu, Guvernör Waller'ın daha yüksek fiyatların beklenen fiyatlara dönüşmeye başladığına dair işaretler için izlediğini söylediği ölçüm oldu.
Endeksteki cuma günkü yükselişin büyük kısmı daha önce geldi; Kanada 68,3 bin iş kaybı açıkladığında USD/CAD 18 ayın en yüksek seviyesine yükseldi. Kanada Doları endeksin %9,1'ini oluşturuyor ve Kanada'nın verisi yine de ABD anketinden daha fazla hareket yarattı. Euro %57,6'lık paya sahip ve 1,1200 civarındaki EUR/USD, pazartesi ve salı günü koruduğu 1,1150 bölgesinin üzerinde kalmaya devam ediyor; dolayısıyla endeksin en büyük bileşeni de ona pek destek vermiyor.
TÜFE, Fed'in her iki kanadına da birer sayı verecek şekilde tahmin ediliyor
TÜFE, 14 Ekim Çarşamba günü GMT 12:30'da açıklanacak; manşet fiyatların eylülde aylık bazda %0,6 artması ve yıllık oranın %3,4'ten %3,6'ya yükselmesi bekleniyor. Gıda ve enerji hariç fiyatların ise %0,3'ün ardından %0,2 artarak yıllık %2,5'e ulaşması öngörülüyor. Eylül tutanaklarında bazı yetkililer faiz artırımını kalıcı enflasyona karşı bir sigorta olarak tanımlarken, diğerleri bunun enerji maliyetlerinin diğer fiyatlara yayılmasını önlemenin bir yolu olduğunu söyledi. %0,2'lik çekirdek veri, kimsenin sigorta talebinde bulunmak zorunda kalmadığı bir ay anlamına gelecektir
0,3% veya daha yüksek bir çekirdek veri, ekim ayında faiz artırımı beklentilerini yeniden canlandırabilir ve endeksin 102,50 seviyesini aşması için bir neden sunabilir. %0,2'lik bir veri aralık ayında fiyatlanan, ekim ayında ise fiyatlanmayan bir senaryoyu bırakabilir; bu da endeksi pazartesi gününden bu yana kendi aralığında tutan kurgu oldu. Fed'in bölgesel iş koşullarına ilişkin anketi olan Bej Kitap, aynı gün saat 18:00 GMT'de açıklanacak.
Üretici Fiyat Endeksi (ÜFE) verileri ve perakende satışlar perşembe günü açıklanacak; satışların ağustos ayındaki %1,2'lik artışın ardından %0,3 yükselmesi bekleniyor. Bunun oldukça üzerinde gelecek bir rakam aralık ayı beklentilerini güçlendirebilir, beklentilerin altında kalacak bir veri ise cuma günkü anketteki zayıf harcama planlarına ek baskı yapabilir. Fed Başkanı Warsh aynı gün saat 15:30 GMT'de konuşacak; bu, yetkililerin 27-28 Ekim toplantısı öncesinde 17 Ekim'de kamuoyu önünde konuşmayı bırakmalarından önce planlanan son açıklamalar arasında yer alıyor.
Kanada Merkez Bankası (BoC) Başkanı Macklem, üst üste iki aylık istihdam kaybının ardından çarşamba ve cuma günü konuşacak ve endeksteki Kanada Doları'nın payı onun tonunu da yansıtacak. Pazartesi günü ABD tahvil piyasası Columbus Günü nedeniyle kapalı olacak, Japonya'da da tatil var.
Seviyeler ve eğilim
Direnç: 102,50 seviyesi pazartesi, çarşamba ve perşembe günleri endeksi durdurdu ve bunun hemen üzerindeki pazartesi zirvesi Nisan 2025'ten bu yana en yüksek seviye oldu. Cuma günkü 102,30 civarındaki zirve, üst üste ikinci daha düşük zirve olurken, bunun üzerindeki bir sonraki yuvarlak seviye 103,00.
Destek: 102,00 seviyesi cuma günü kısa süreliğine kırıldı ancak alıcılar endeksi yeniden bu seviyenin üzerine taşıdı. Salı günkü 101,75 civarındaki dip, haftanın tabanı konumunda ve 101,50 ise eylül sonu aralığının tepe yaptığı seviye.
Eğilim: 102,50 tavan oluşturduğu sürece kısa yönlü eğilim korunuyor; salı günkü 101,75 civarındaki dip ilk hedef, 101,50 ise ikinci hedef. Günlük Stokastik Göreceli Güç Endeksi (Stoch RSI) 89 civarında ve aralığının tepesinden aşağı dönmüş durumda. 102,50 üzerinde günlük kapanış kısa yönlü görünümü sona erdirir ve 103,00 seviyesini gündeme taşır.
DXY günlük grafik
ABD Doları - Sıkça Sorulan Sorular (SSS)
ABD Doları (USD), Amerika Birleşik Devletleri'nin resmi para birimi ve yerel banknotlarla birlikte dolaşımda bulunduğu önemli sayıda diğer ülkenin 'de facto' para birimidir. Dünyada en çok işlem gören para birimi olup, 2022 verilerine göre tüm küresel döviz cirosunun %88'inden fazlasını ya da günde ortalama 6,6 trilyon dolarlık işlemi oluşturmaktadır. İkinci Dünya Savaşı'nın ardından ABD Doları, dünyanın rezerv para birimi olarak İngiliz Sterlini'nin yerini almıştır. ABD Doları, tarihinin büyük bir bölümünde Altın ile desteklendi, ta ki 1971'de Bretton Woods Anlaşması ile Altın Standardı ortadan kalkana kadar.
ABD Dolarının değeri üzerinde etkili olan en önemli tek faktör, Federal Rezerv (Fed) tarafından şekillendirilen para politikasıdır. Fed'in iki görevi vardır: fiyat istikrarını sağlamak (enflasyonu kontrol etmek) ve tam istihdamı teşvik etmek. Bu iki hedefe ulaşmak için kullandığı başlıca araç faiz oranlarını ayarlamaktır. Fiyatlar çok hızlı arttığında ve enflasyon Fed'in %2'lik hedefinin üzerine çıktığında, Fed faiz oranlarını artıracak ve bu da USD'nin değer kazanmasına yardımcı olacaktır. Enflasyon %2'nin altına düştüğünde veya İşsizlik Oranı çok yüksek olduğunda, Fed faiz oranlarını düşürebilir ve bu da Dolar üzerinde baskı yaratır.
Aşırı durumlarda, Federal Rezerv daha fazla Dolar basabilir ve niceliksel genişlemeyi (QE) yürürlüğe koyabilir. QE, Fed'in sıkışmış bir finansal sistemdeki kredi akışını önemli ölçüde arttırdığı bir süreçtir. Bankaların (karşı tarafın temerrüde düşmesi korkusuyla) birbirlerine borç vermemesi nedeniyle krediler kuruduğunda kullanılan standart dışı bir politika önlemidir. Sadece faiz oranlarını düşürmenin gerekli sonuca ulaşma olasılığının düşük olduğu durumlarda başvurulan son çaredir. Fed'in 2008'deki Büyük Finansal Kriz sırasında meydana gelen kredi sıkışıklığıyla mücadele etmek için tercih ettiği silahtı. Fed'in daha fazla Dolar basmasını ve bunları ağırlıklı olarak finansal kuruluşlardan ABD devlet tahvili satın almak için kullanmasını içerir. QE genellikle daha zayıf bir ABD Dolarına yol açar.
Niceliksel Sıkılaşma (QT), Federal Rezerv'in finansal kuruluşlardan tahvil alımını durdurduğu ve elinde tuttuğu tahvillerin vadesi gelen anaparasını yeni alımlara yatırmadığı ters bir süreçtir. Genellikle ABD Doları için olumludur.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
FOREX HABERLERİ
Editörün Seçimi
EUR/USD: ABD Doları'na yönelik kalıcı talep, 1,1000 seviyesinin test edilebileceğine işaret ediyor
EUR/USD paritesi, düşüş yönlü seyrini sürdürerek üst üste beşinci hafta da geriledi. Parite, bazı kayıplarını telafi etmeden önce 1,1161 seviyesine kadar düştü ve cuma günü yaklaşık 1,1210 seviyesinde dengelendi. Finansal piyasalar bir kez daha ABD Doları (USD) ivmesi ve riskten kaçınma etrafında şekillenirken, hükümet tahvil getirileri çok yıllık zirvelere ulaşarak spot ışıklarını üzerine çekti.
Bitcoin: Uptober mı, Rektober mı?
Bitcoin (BTC) fiyatı bu hafta şu ana kadar %4'ten fazla düşüş gösterdi ve cuma günü bu satırların yazıldığı sırada 83.000$'ın altında işlem görüyor; artan satış baskısı mevsimsel “Uptober” rallisini raydan çıkarma tehdidi oluşturuyor. Kâr realizasyonu, uzun pozisyon tasfiyelerindeki artış ve kurumsal yatırımcılardan gelen talebin zayıflaması BTC üzerinde baskı oluşturuyor.
Altın: Değerli metal destek buluyor ancak yukarı yönlü potansiyel sınırlı kalmaya devam ediyor
Haftanın ilk yarısında görülen aşağı yönlü hareketin ardından Ons Altın (XAU/USD) toparlanma göstererek haftayı hafif yükselişle tamamladı. Amerika Birleşik Devletleri'nden (ABD) gelecek eylül ayı enflasyon verileri ve Orta Doğu'daki çatışmaya ilişkin manşetler, kıymetli metalin yakın vadeli hareketini yönlendirebilir. Altın, pazartesi günü her iki yönde de kararlı bir hareket yapmakta zorlandı ve günü neredeyse değişmeden tamamladı.
İşte Cuma, 9 Ekim günü bilmeniz gerekenler:
Piyasa havası, yatırımcıların Amerika Birleşik Devletleri Başkanı Donald Trump'ın 3 Kasım'daki ara seçimler öncesinde İran'a bir saldırı olmayacağı yönündeki açıklamasına tepki vermesiyle haftanın son işlem gününde iyileşiyor. Günün ikinci yarısında Michigan Üniversitesi, ekim ayına ilişkin Tüketici Duyarlılığı Endeksi verilerini yayımlayacak.
Scott Bessent'in mortgage faizlerini düşürmek için bir planı var. Bu, bir savaşa bağlı
ABD Hazine Bakanı Scott Bessent'in borçlanma maliyetlerini düşürme planı iki bölümden oluşuyor. Bunlardan biri daha uzun vadeli devlet tahvillerini daha fazla geri almak. Diğeri ise İran ile savaşı geride bırakmak; bunun ardından, faizlerin düşmesi gerektiğini söylediği bildirildi. 30 yıllık mortgage faizi neredeyse üç yılın en yüksek seviyesinde ve takip ettiği tahvil getirisi, savaş kaynaklı enflasyon için çok az artış gösterdi.