
Haziran sonundan bu yana tahvil piyasası, Federal Rezerv'in (Fed) 2027'ye kadar faiz artırmaya devam edeceğini fiyatlıyor ve ABD hisselerinin çoğu zaten buna göre aşağı çekildi. S&P 500 ise çekilmedi, çünkü endeksin büyük bir kısmını yapay zekâ bağlantılı devler oluşturuyor ve fiyatları geri kalanını takip etmedi. 10 yıllık Hazine tahvil getirisi bu süre içinde tam bir yüzde puan yükselerek 2002'den bu yana en yüksek seviyesine çıktı. S&P 500, 30 yıllık tahvil getirisinin 24 yılı aşkın sürenin en yüksek kapanışını yaptığı günün ertesi günü, 6 Ekim'de tarihi kapanış rekoru kırdı.
Eylül Tüketici Fiyat Endeksi (TÜFE) Çarşamba günü beklentilerin üzerinde geldi. Fiyatlar yıllık bazda %3,7 arttı ve %3,6'lık tahminin üzerine çıktı; gıda ve enerji hariç tutulan çekirdek gösterge ise %2,5'e karşılık %2,6 arttı. Açıklamanın ardından hisse senedi vadeli işlemleri kırmızıya döndü. Tahvil piyasası, S&P 500'ün ancak yeni yeni fiyatlamaya başladığını çoktan fiyatladı: Fed'in kendi projeksiyonlarının ötesinde faiz artırdığı ve 10 yıllık tahvil getirisinin endeks şirketlerinin kazandığı kadar getiri sağladığı bir Fed'i.
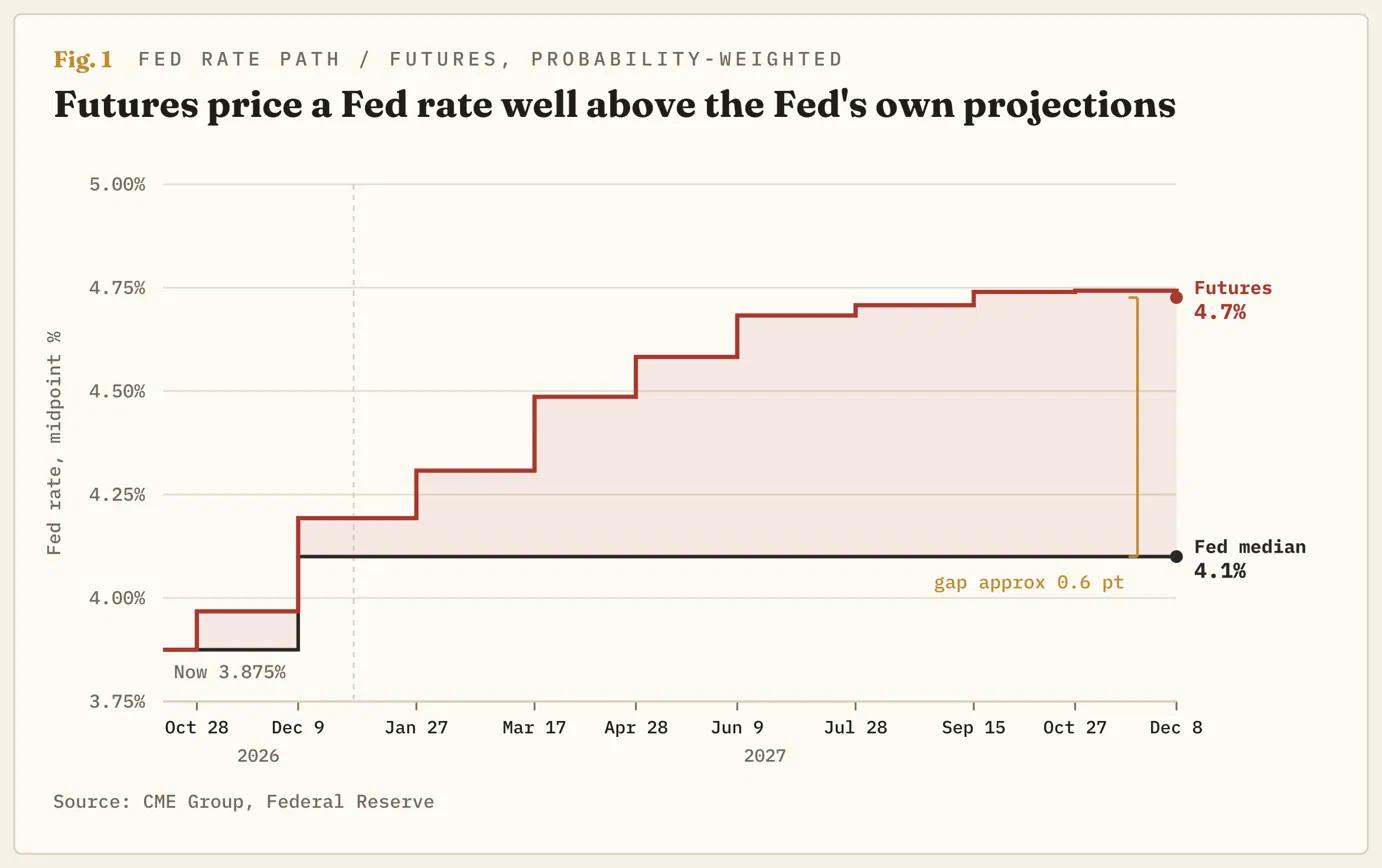
Vadeli işlemler, Fed'in kendi tahminlerinin ötesinde faiz artırdığını fiyatlıyor
Fed, Eylül ayında Temmuz 2023'ten bu yana ilk kez faiz oranını 3,50%-3,75%'ten 3,75%-4,00%'e yükseltti. Yatırımcıların Fed'in faiz oranının nereye gideceğini beklediğini takip eden iki yıllık Hazine tahvil getirisi %4,8'in hemen üzerinde seyrediyor. Bu, Fed'in yeni aralığının orta noktası olan %3,875'in neredeyse tam bir puan üzerinde. Bu getiriye fiyatlanan her faiz artırımı, bir alıcının iki yıllık tahvilde kilitleyebileceği getiriyi artırırken, S&P 500 fonu yaklaşık %1 temettü ödüyor.
Açıklamanın ardından, CME Group'un vadeli işlem fiyatlarından olasılıkları okuyan FedWatch aracında 27-28 Ekim toplantısında faiz artırımı ihtimali yaklaşık %22'den %37'ye yükseldi. 9 Aralık kararına kadar en az bir faiz artırımı tamamen fiyatlanmış durumda.
Daha ileriye bakıldığında, vadeli işlemler Fed'in faiz oranını Nisan 2027 itibarıyla %4,50-%4,75'e, yani üç çeyrek puanlık faiz artırımına daha ve Haziran 2027'den itibaren hiçbir toplantı yapılmayacağına fiyatlıyor. Fed'in Eylül ayındaki kendi projeksiyonları %4,00-%4,25'te sona eriyor. Bu da 2027'de yaklaşık iki faiz artırımı anlamına geliyor; New York Fed Başkanı Williams'ın ise bu yıl için hiçbirine ihtiyaç görmediği bir yıl.
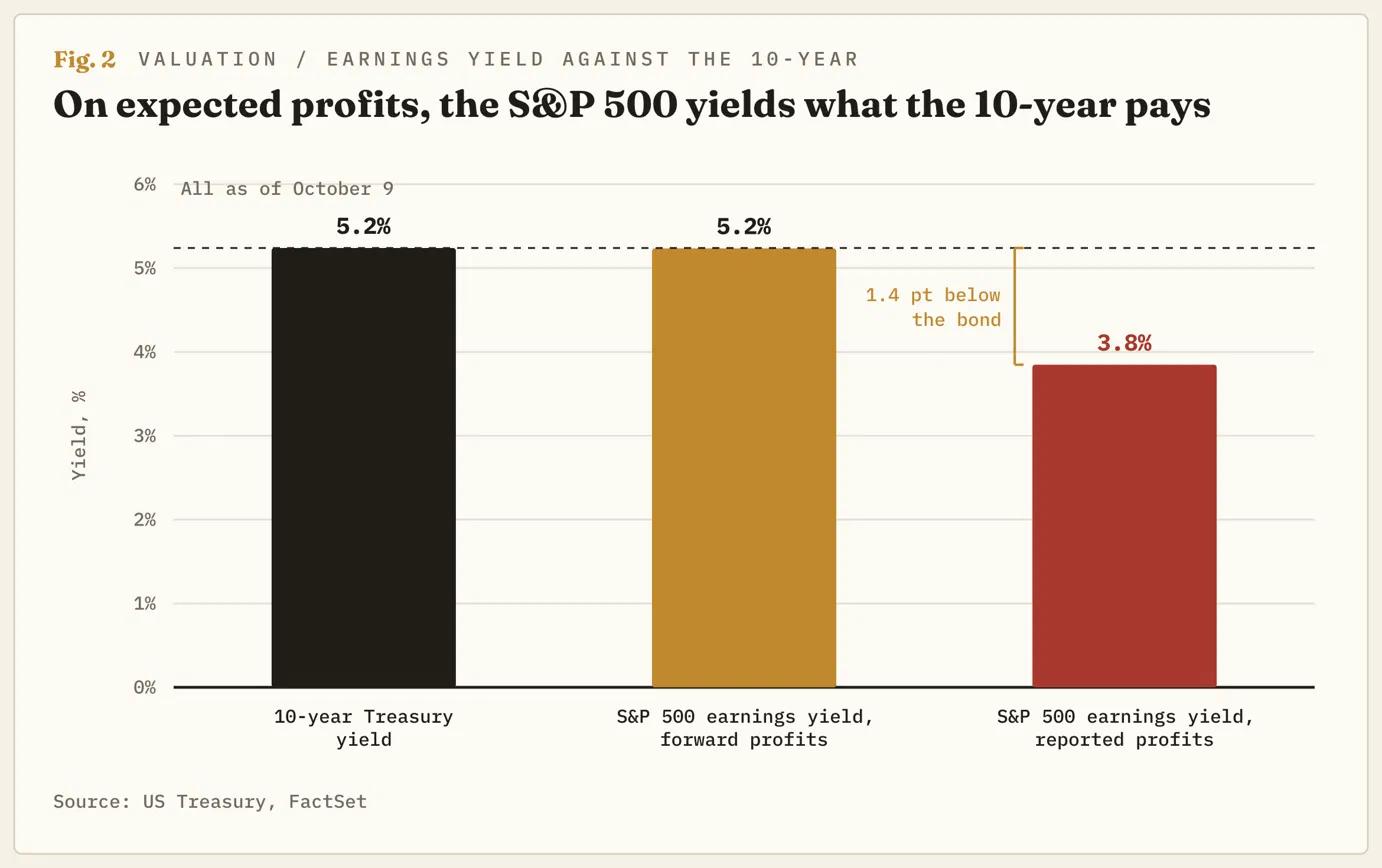
Hisseler artık bir devlet tahvilinin ödediği getiriyi sağlıyor
S&P 500, analistlerin şirketlerinin önümüzdeki on iki ayda elde etmesini beklediği kârın yaklaşık 19 katı seviyesinde işlem görüyor. Bunu tersine çevirdiğinizde, endeksteki her Dolar yaklaşık 5,2 sentlik beklenen yıllık kâr satın alıyor; bu da kazanç getirisi oluyor. 10 yıllık Hazine tahvili yılda yaklaşık %5,2 ödüyor ve ABD hükümeti endeksteki herhangi bir şirketten daha güvenli bir borçlu.
Bu kazanç getirisi normalde 10 yıllık tahvil getirisinin üzerinde seyreder ve aradaki fark, yatırımcıların şirket riskini devlet riskine tercih etmeleri karşılığında aldıkları ödemedir. Şirketlerin son bir yılda gerçekten açıkladığı kârlar üzerinden bakıldığında, kazanç getirisi yaklaşık %3,8 seviyesinde ve tahvil getirisinin neredeyse bir buçuk puan altında. Bu farkın yeniden açılması için 10 yıllık tahvil getirisinin düşmesi, kârların tahminleri aşması ya da endeksin gerilemesi gerekiyor. Mevcut fiyatlardan alınan bir S&P 500 fonu, tahvilin ödediği kadar getiri sağlıyor ve buna ek ücret almadan kötü bir kazanç sezonu riskini de ekliyor.
S&P 500'ün eylül ayı altı hisseye indi
Eylülde S&P 500 %0,5 gerilerken, her şirkete aynı payı veren eşit ağırlıklı versiyonu Morgan Stanley'e göre %5 düştü. En büyük altı katkı sağlayıcı endekse yaklaşık 1,9 puan eklerken, geri kalanlar yaklaşık 2,4 puan götürdü. Morgan Stanley, tipik çekirdek yapay zeka ve çip hissesini beklenen kârın yaklaşık 32 katı seviyesinde değerlendiriyor; bu oran, kârlar fiyatlardan daha hızlı arttığı için üç ay önceki 38 kat seviyesinden düştü. Bu, yaklaşık %3,1'lik bir kazanç getirisine işaret ediyor ve endeksi tarihi zirvesine yakın tutan hisseleri tahvilden en fazla geride kalanlar haline getiriyor.
En büyük on şirket S&P 500'ün yaklaşık %37'sini oluşturuyor; bu, 1973 veya 2000 zirvelerindekinden daha büyük bir pay. Dow Jones Industrial Average hisse fiyatına göre ağırlıklandırıldığı için en büyük şirketlerin etkisi çok daha az. Dow vadeli işlemleri 5 Ağustos'taki tarihi zirvesinden neredeyse %6 gerilerken, S&P 500 ekimde yeni zirveler kaydetti.
Fon yöneticileri kendilerini hareket ettiren getiriyi belirledi
Bank of America'nın ekim ayı fon yöneticileri anketine göre, %37'si 10 yıllık getiri %6'ya ulaştığında parayı hisselerden tahvillere kaydırmayı düşüneceğini söyledi. Bir diğer %19 ise getirilerin zaten yeterince yüksek olduğunu belirtti. BlackRock ise kısa vadeli Hazine tahvillerini ağırlığını artırarak, yani benchmark'ına kıyasla daha fazla tutarak ve bunun bir kısmını ABD hisselerini nötr seviyeye indirerek karşılamaya başladı.
%6'lık tahvile geçen bir yönetici, fiyatına göre en az kazanan hisseleri, yani yaklaşık %3 ile yapay zeka devlerini satarak en az fedakârlık yapar. 10 yıllık getiri, bu yöneticilerin üçte birinden fazlasını harekete geçirecek getiriye yaklaşık üç çeyrek puan uzaklıkta.
7.800'ün altında eğilim aşağı yönlü
Tahvil piyasası iki faiz artırımını fazla fiyatlamış olabilir ve BlackRock bu görüşle kısa vadeli Hazine tahvillerini yukarı yönlü revize etti, ancak S&P 500 sanki bu durum çoktan kanıtlanmış gibi fiyatlanıyor. 27-28 Ekim Fed toplantısı, 10 Kasım'daki ekim TÜFE verisi ve 9 Aralık kararı burada test edilecek.
S&P 500 vadeli işlemleri 6 Ekim ile 13 Ekim arasında 7.800 ile 7.900'ün hemen altında işlem gördü; bu, tarihi zirvenin altında daha düşük zirvelerden oluşan bir seriydi. Günlük Stokastik Göreceli Güç Endeksi (Stoch RSI), bir momentum göstergesi olarak, açıklama öncesinde zaten aşağı dönmüştü. TÜFE düşüşü vadeli işlemleri bu aralığın tabanı olan 7.800'ün altına taşıdı ve eylül ortasındaki yaklaşık 7.600 dip seviyesinden gelen rallinin üçte birinden fazlasını geri aldı.
7.800 çizgidir. Bunun altında eğilim aşağı yönlüdür; önce 7.700, yani eylül sonu aralığının tabanı, ardından eylül ortasındaki yaklaşık 7.600 dip seviyesi gelir. 7.900'ün üzerine günlük kapanış, 10 yıllık getiri %5'in üzerindeyken yeni bir tarihi zirve anlamına gelir ve bu görüşü geçersiz kılar.
Açıklama sonrası her iki getiri de yükseldi ve zirvelerinin altında kaldı; 2 yıllık getiri eylül sonundaki zirvesinin hemen altında, 10 yıllık getiri ise 7 Ekim zirvesinin altında kaldı. O zamandan bu yana her ikisi de yükselişin büyük kısmını geri verdi ve momentum göstergeleri ekim başından bu yana düştü. 10 yıllık getiride %5,40'ın üzerinde günlük kapanış, son 24 yılın yeni zirvesi anlamına gelir ve S&P 500'ün kazanç getirisini tahvilden daha da geride bırakır. 2 yıllık getirinin ekim başındaki dip seviye olan %4,70'in altında kapanması, yatırımcıların Fed patikasından faiz artırımlarını geri çıkardığı anlamına gelir ve endeks düşmeden S&P 500 ile tahvil arasındaki fark kapanır.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
AUD/USD kayıplarını azaltıyor, hâlâ 0,6900 yakınlarında
AUD/USD savunmada kalmaya devam ediyor, çarşamba günkü geri çekilmesine ekleme yapıyor ve Asya seansı açılışı öncesinde kritik 0,6900 destek bölgesine yakın işlem görüyor. Avustralya işgücü piyasası raporundan gelen cesaret kırıcı veriler Aussie üzerinde baskı yaratırken, parite Dolar'daki belirgin geri çekilmeden yararlanmayı başaramadı.
EUR/USD paritesi 1,1200 seviyesinin üzerinde talep görmeye devam ediyor; Warsh’ı bekliyor
EUR/USD paritesi, perşembe günkü Kuzey Amerika kapanışının ardından 1,1200 seviyesinin üzerindeki bölgede işlem görerek yukarı yönlü duruşunu koruyor. ABD Doları'nın sert düşüşü, paritenin 17 aylık dip seviyelerinden toparlanmasına ve biraz nefes almasına olanak tanırken, yatırımcılar cuma günü IMF-Dünya Bankası etkinliğinde Fed'den Warsh'ın yapacağı yaklaşan açıklamalara hazırlanıyor.
Altın: Yükseliş $4.200 ile sınırlı kalmaya devam ediyor
Ons Altın yeniden toparlanıyor ve üst üste üç günlük kayıpları geride bırakarak perşembe günü ons başına 4.170$ bölgesine yükseliyor. Değerli metalin toparlanması, Dolar'daki yeni satış eğilimi ve gerileyen ABD Hazine tahvil getirileri arasında gelirken, yatırımcılar cuma günü Fed'in Warsh konuşması öncesinde temkinli kalmayı sürdürüyor.
Bitcoin, ÜFE'nin %6,3'e ulaşmasıyla 82.000$'a toparlandı, yaklaşık 1 milyar dolar tasfiye edildi
Bitcoin (BTC) Perşembe günü kısa süreliğine 80.000$ seviyesinin altına düştükten sonra 82.000$ civarında toparlandı ve beklenenden daha yüksek gelen ABD enflasyon verilerinin tetiklediği kayıpları azalttı. Eylül ayı ÜFE enflasyonu yıllık bazda %6,3'e yükselerek %5,3'lük tahminleri aştı ve Kasım 2022'den bu yana ikinci en yüksek seviyesine işaret etti. Çekirdek ÜFE enflasyonu yıllık bazda %5'e yükselerek %4,4'lük beklentilerin üzerine çıktı.

Foreks Piyasasında Bugün: ABD Doları ABD TÜFE enflasyon verileri öncesinde zayıflıyor
Çarşamba, 14 Ekim'de bilmeniz gerekenler: ABD Dolar Endeksi (DXY), petrol fiyatlarının gevşemesi ve ABD tahvil getirilerinin düşmesiyle 102,10 civarına geriliyor. Yatırımcılar, Federal Rezerv'in (Fed) faiz oranı patikasına ilişkin yeni ipuçları için çarşamba günü açıklanacak olan ABD Eylül Tüketici Fiyat Endeksi (TÜFE) enflasyon verilerini bekliyor.