
Dünyanın büyük merkez bankalarından beşi bu hafta para politikası kararlarını açıklamaya hazırlanıyor; küresel enerji şoku enflasyonu hedefin üzerine itmeye devam ederken yatırımcılar giderek daha yüksek faiz oranlarını fiyatlıyor.
Kanada Merkez Bankası (BoC), Federal Rezerv (Fed), Yeni Zelanda Merkez Bankası (RBNZ), Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası (BoJ) yüksek Petrol fiyatlarının kalıcı enflasyona dönüşmesini önlemek için artan baskıyla karşı karşıya.
Ancak giderek daha şahin piyasa beklentilerinin altında, iki gelişme para politikasının yatırımcıların şu anda beklediğinden daha az kısıtlayıcı hale gelebileceğine işaret ediyor.
Beş merkez bankası aynı Petrol şokuyla karşı karşıya, ancak farklı enflasyon sorunlarıyla
Son enflasyon şoku büyük ölçüde Orta Doğu'daki çatışmanın, özellikle de Hürmüz Boğazı üzerinden yapılan sevkiyatlara getirilen kısıtlamaların yol açtığı küresel enerji arzındaki aksaklıktan kaynaklanıyor. Daha yüksek Petrol fiyatları manşet enflasyonu yukarı çekti ve büyük ekonomiler genelinde uzun süreli kısıtlayıcı para politikası endişelerini yeniden canlandırdı.
Euro Bölgesi'nde, Uyumlaştırılmış Tüketici Fiyatları Endeksi (HICP) ile ölçülen yıllık enflasyon eylülde yıllık bazda %3,8'e ulaştı; enerjinin katkısı yaklaşık 1,71 yüzde puanı ya da toplam artışın %45'i oldu. Ancak çekirdek enflasyon %2,5 ile çok daha düşük kaldı. Kanada daha da keskin bir karşıtlık sunuyor. Tüketici Fiyat Endeksi (TÜFE) manşet enflasyonu eylülde %3,1'e ulaşırken, benzin hariç enflasyon %2,2 seviyesinde kaldı. BoC'nin tercih ettiği temel enflasyon ölçütleri olan TÜFE-trim ve TÜFE-medyan ise %2'nin altında kaldı.
Amerika Birleşik Devletleri (ABD) daha karmaşık bir tablo sunuyor. Manşet enflasyon eylülde %3,7'ye hızlanırken, Fed'in tercih ettiği çekirdek Kişisel Tüketim Harcamaları (PCE) enflasyon ölçütü ağustosta %3 seviyesinde gerçekleşti ve bu da temel fiyat baskılarının enerjinin ötesine uzandığını gösteriyor.
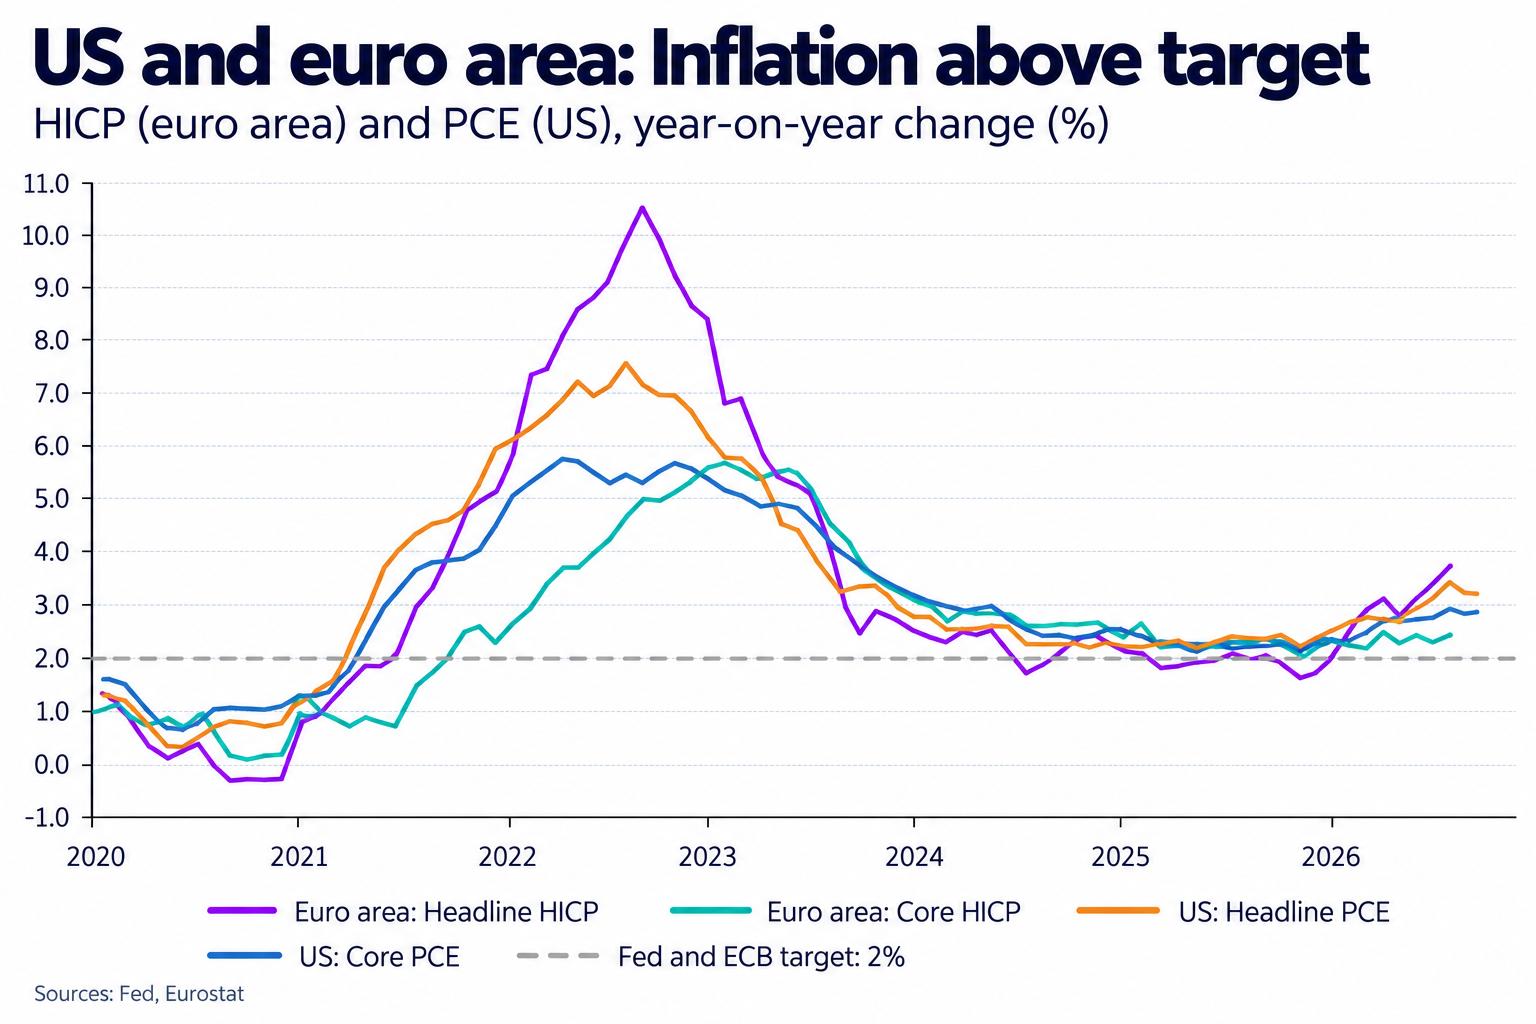
Bu farklılıklar önemli çünkü daha yüksek faiz oranları bir enerji arzı kesintisini doğrudan çözemiyor. Para politikası esas olarak talebi azaltarak, borçlanmayı daha pahalı hale getirerek ve ekonomik faaliyeti yavaşlatarak işler. Tehlike, merkez bankalarının enerji piyasaları istikrar kazandıkça sonunda yatışacak enflasyona aşırı sert tepki vererek ekonomik büyümeyi gereksiz yere zayıflatmasıdır.
GAM Investments Baş Çok Varlıklı Yatırım Stratejisti Julian Howard, enerji arz şokuyla mücadelede faiz oranlarının kullanılmasının risklerine dikkat çekti: "İnsanların arabalarına yakıt almalarını, uçmalarını gerçekten durdurmak için gereken faiz oranları ciddi derecede yüksek, çok ama çok yüksek olurdu — ve resesyona yol açardı," dedi CNBC'ye.
İkinci tur etkilerin olmaması neden 2027 görünümünü değiştirebilir
Merkez bankaları özellikle ikinci tur enflasyon etkileri konusunda endişeli; bu etkiler, daha yüksek enerji maliyetlerinin ekonomide kalıcı ücret artışlarına ve daha geniş çaplı fiyat ayarlamalarına yansımasıyla ortaya çıkar. Ancak birkaç büyük ekonomide bu etkilere dair kanıtlar sınırlı kalıyor.
Euro Bölgesi'nde ücret artışı henüz son enerji şokuna önemli bir tepki vermedi, uzun vadeli enflasyon beklentileri ise ECB'nin %2 hedefine nispeten yakın seyrediyor. Morgan Stanley, Dow Jones Newswires'a göre ECB'nin yaklaşan kararına ilişkin değerlendirmesinde bu ayrımı vurguladı: "Şimdiye kadar, ikinci enerji şokunun enflasyon üzerinde önemli dolaylı ya da hatta ikinci tur etkilerine dair hiçbir kanıt yok. Uzun vadeli getirilerdeki son artış, bir miktar ek sıkılaştırma sağlıyor."
Rabobank da benzer bir sonuca vararak ECB'nin sıkılaştırma döngüsünü hızlandırmak için çok az nedeni olduğunu savunuyor: "Faiz artışlarının hızını artırmak için ikna edici bir neden yok. Enflasyonun daha geniş tabanlı ve kalıcı hale geldiğine dair henüz bir kanıt yok, ancak bazı politika yapıcılar ECB'nin ikinci tur etkilerine dair net kanıtları bekleyemeyeceğini, çünkü bu dinamikler başladıktan sonra daha güçlü müdahale etmek zorunda kalacaklarını savunacaktır."
Bu ayrım, 2027 görünümü değerlendirilirken özellikle önem kazanıyor. ABD Enerji Enformasyon İdaresi'nin (EIA) ekim projeksiyonlarına göre, Brent Ham Petrol fiyatları dördüncü çeyrekte varil başına yaklaşık 105$'dan 2027 sonuna kadar yaklaşık 74$'a gerileyebilir.
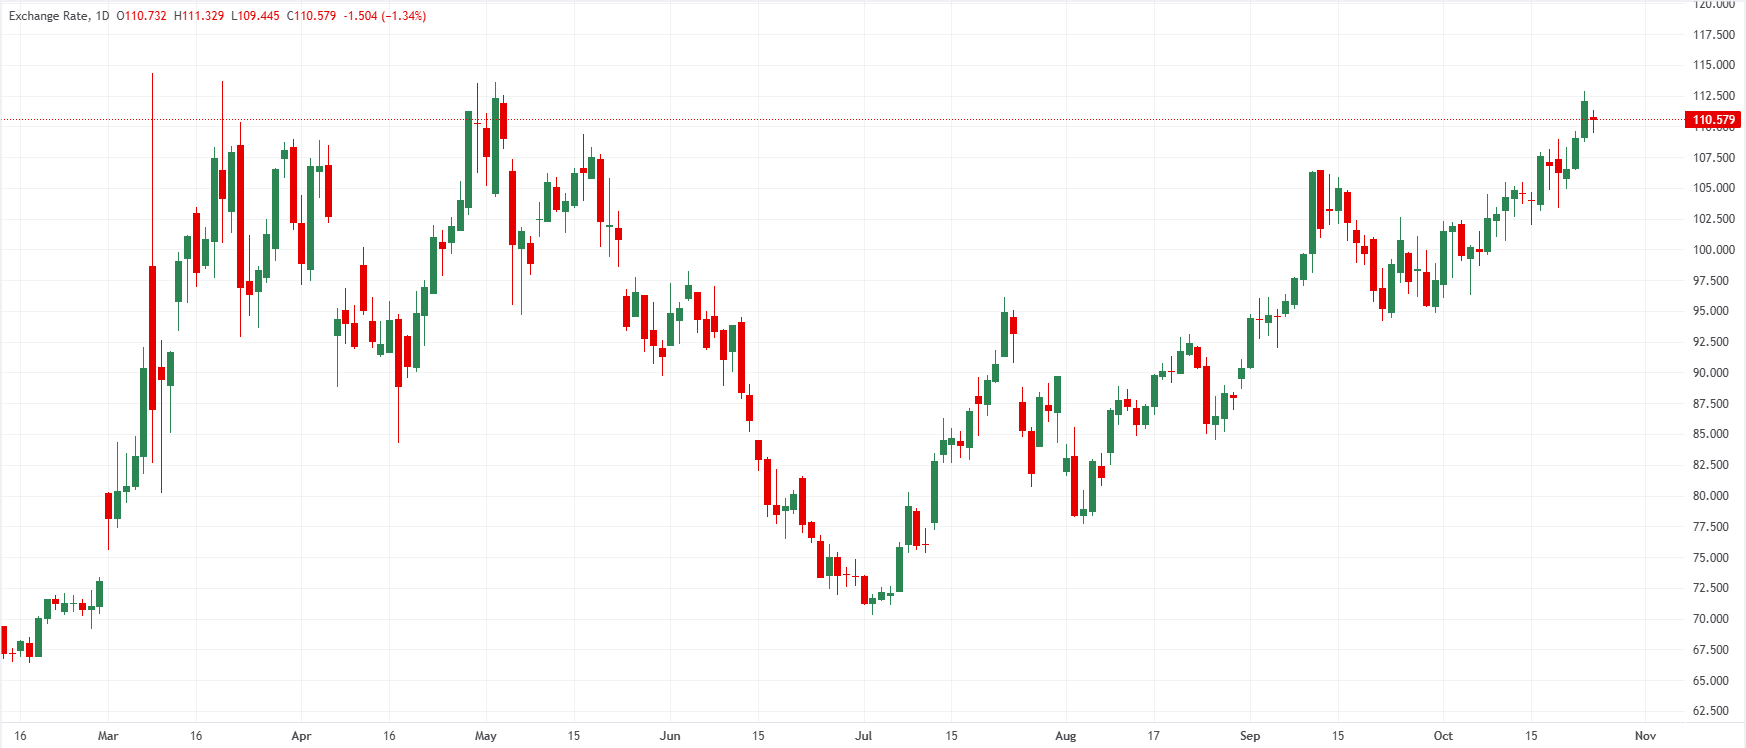
Bu senaryo gerçekleşirse, enerji bu yıl enflasyona büyük katkı sağlayan unsur olmaktan çıkıp 2027'de yıllık enflasyon üzerinde aşağı yönlü baskı oluşturmaya başlayabilir. Bu, tüketici fiyatlarının önceki seviyelere döneceği anlamına gelmiyor. Bunun yerine, ilk enerji şoku etkisini yitirdikçe yıllık artış oranı önemli ölçüde yavaşlayabilir.
Para politikası ekonomik faaliyet ve enflasyonu gecikmeli olarak etkilediğinden, şimdi yapılacak agresif faiz artışları enerji enflasyonu zaten yavaşlarken en sert etkiyi yaratabilir. Bu olasılık, merkez bankalarının uzun süreli sıkılaştırma döngülerine bağlı kalma konusunda temkinli davranması gerektiği yönündeki görüşü güçlendiriyor.
Tahvil piyasaları merkez bankalarının işinin bir kısmını zaten yapmış olabilir
Potansiyel olarak güvercin bir sürpriz için ikinci argüman devlet tahvili piyasalarından geliyor. Küresel tahvil getirileri, yatırımcıların enflasyon risklerini, kamu borçlanma gereksinimlerini ve ilave faiz artışlarının olasılığını yeniden değerlendirmesiyle son aylarda önemli ölçüde yükseldi.
Royal Bank of Canada'ya (RBC) göre, Fransız 10 yıllık devlet tahvili getirileri üç ayda yaklaşık 120 baz puan sıçrarken, ABD Hazine tahvil getirileri yaklaşık 70 baz puan arttı. Kanada tahvil getirileri ise aynı dönemde 50 baz puandan daha az yükseldi.
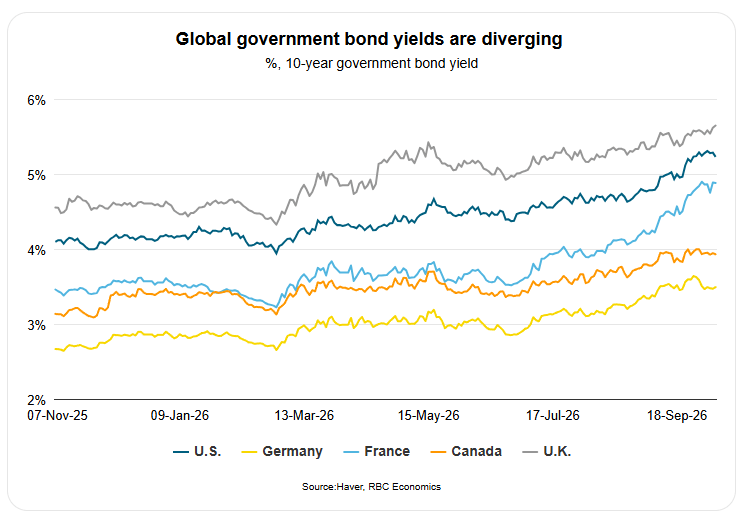
Bu hareketler önem taşıyor çünkü hane halkı ve işletmeler için borçlanma maliyetleri yalnızca merkez bankası politika faizlerine değil, aynı zamanda piyasa faiz oranlarına da bağlı. Daha yüksek devlet tahvili getirileri, ilave para politikası sıkılaştırması olmaksızın bile ekonomik faaliyeti azaltarak daha pahalı ipotekler, kurumsal krediler ve yatırım finansmanı anlamına gelebilir.
Avrupa'da ING, Eylül ayından bu yana Alman tahvil getirilerindeki artışın, ek bir 25 baz puanlık AMB faiz artışına eşdeğer ekonomik bir etki yarattığını tahmin ediyor. Fransa'da ise tahmini etki 50 baz puana daha yakın.
T. Rowe Price Uluslararası Sabit Getiri Başkanı Ken Orchard, gelecekteki para politikası açısından bunun sonuçlarını vurguluyor: "Yükselen tahvil getirileri, merkez bankalarının piyasaların şu anda beklediği faiz artışlarını mutlaka yapacağı anlamına gelmez. Eğer getiriler ekonomik faaliyeti kısıtlayacak kadar yükselirse, ilave politika sıkılaştırmasına duyulan ihtiyacı azaltabilirler."
Bu haftaki beş merkez bankası toplantısından ne beklenmeli
Uzun vadeli görünüm daha dengeli hale gelse bile, yakın vadeli kararlar hâlâ görece şahin görünebilir. RBNZ, bu hafta faiz oranlarını artırma olasılığı en yüksek kurumlardan biri. Westpac, yakın vadeli enflasyonun yüksek seyretmesini gerekçe göstererek çarşamba günü 3,00%'e 25 baz puanlık bir artış bekliyor. Ancak banka, aşırı agresif bir sıkılaştırma döngüsüne karşı da uyarıyor.
BoC, son Kanada enflasyon verilerinin ekim ayında faiz artışı beklentilerinde keskin bir yükselişe yol açmasının ardından faiz oranlarını 2,50%'ye yükseltme baskısıyla karşı karşıya. Beklentilerin üzerinde gelen enflasyon verileri, fiyat baskılarının daha kalıcı olabileceği yönündeki endişeleri güçlendirdi; ancak işgücü piyasasındaki zayıflık işaretleri ve yükselen tahvil getirileri yine de politika yapıcıları temkinli davranmaya teşvik edebilir.
Fed'in çarşamba günü gösterge faiz oranını 3,75%-4,00% aralığında sabit tutması, eylül ayındaki artışın ardından geniş çapta bekleniyor. Ancak aralık ayında bir başka artış beklentileri yüksek kalmaya devam ediyor. AMB'nin de perşembe günü mevduat faizini 2,50%'de değiştirmemesi bekleniyor; aralık ayı ise bir başka artış için daha olası fırsat olarak öne çıkıyor. Bu arada BoJ'un, yurt içi ücret ve enflasyon baskıları güçlendikçe yatırımcılar daha fazla normalleşme beklese de, cuma günü politika faizini 1,25%'te sabit tutması bekleniyor.
Japonya, enerji kaynaklı daha geniş enflasyon anlatısına önemli bir istisna teşkil ediyor; zira para politikasındaki sıkılaştırma aynı zamanda yurt içi enflasyon ve ücret dinamiklerindeki yapısal değişimleri de yansıtıyor.
Asıl sürpriz merkez bankalarının 2027 hakkında söylediklerinden gelebilir
Bu haftanın en büyük sürprizi faiz kararlarının kendisinden değil, merkez bankalarının önümüzdeki yolu nasıl tanımladığından gelebilir. Piyasalar halihazırda ilave sıkılaştırma olasılığına uyum sağlamış durumda. Dolayısıyla, bir faiz artışı ya da şahin eğilimi korurken faizleri sabit tutma kararı, faiz beklentilerini anlamlı ölçüde yukarı çekmek için yeterli olmayabilir.
Bunun yerine yatırımcılar, politika yapıcıların yüksek enerji fiyatlarının, yükselen tahvil getirilerinin ve yavaşlayan ekonomik faaliyetin kümülatif etkisine ilişkin artan endişe duyduğuna dair işaretler arayacak.
Bu daha güvercin senaryoya yönelik risk hâlâ önemli. Kalıcı petrol arzı kesintileri, hızlanan hizmet enflasyonu veya artan ücret talepleri merkez bankalarını daha agresif sıkılaştırmaya zorlayabilir.
Özellikle Fed'in enflasyonu göz ardı etmek için daha az alanı var; zira enerji hariç tutulduğunda bile temel fiyat baskıları yüksek kalmaya devam ediyor. Bununla birlikte, enflasyon enerjiyle sınırlı kalır ve finansal koşullar bağımsız olarak sıkılaşmaya devam ederse, merkez bankaları piyasaların şu anda öngördüğü faiz artışlarının tam serisine neden ihtiyaç duyulduğunu sorgulamaya giderek daha fazla başlayabilir.
Bu durum, anlık politika kararları açısından şahin bir hafta, ancak 2027 için belirgin şekilde daha az şahin bir görünüm ihtimali yaratıyor. Yatırımcılar için temel ayrım, önümüzdeki aylarda faiz oranlarının ne kadar yükseleceği ile merkez bankalarının ne kadar süre kısıtlayıcı kalmaları gerektiğine inandıkları arasındadır. İlki hâlâ ilave faiz artışlarına işaret edebilir. İkincisi ise haftanın en büyük güvercin sürprizini getirebilir.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
EUR/USD önemli merkez bankası toplantıları öncesinde 1,1150 bölgesine geriliyor
EUR/USD salı günü üst üste dört işlem gününde kayıp kaydettikten sonra aşağı yönlü baskı altında kalmaya devam ediyor ve 1,1150 civarında işlem görüyor. Euro, yatırımcıların Fransa'nın mali görünümüne ilişkin giderek artan endişeleri nedeniyle talep bulmakta zorlanırken, ABD Doları temkinli piyasa duruşundan destek buluyor. Haftanın ilerleyen günlerinde Fed ve ECB para politikası kararlarını açıklayacak.
GBP/USD, İngiltere Bütçesi ve Fed toplantısı öncesinde 1,3350'nin altında kalıyor
GBP/USD paritesi, pazartesi günkü düşüşün ardından toparlanma sergilemekte zorlanıyor ve salı günü Avrupa seansında 1,3350'nin altında işlem görüyor. Yatırımcılar, Fed politika toplantısı ve çarşamba günü İngiltere'den gelecek Sonbahar Bütçesi açıklaması öncesinde temkinli bir duruş sergiliyor ve bu da paritenin zeminini korumasını zorlaştırıyor.

Ons Altın, FOMC öncesinde ABD dolarının güçlü kalmasıyla 4.000 dolar civarındaki gün içi kayıplarını koruyor
Altın, salı günkü Avrupa seansının ilk yarısı boyunca aşağı yönlü hissiyatını koruyor ve düşüş yönlü pozisyon alan yatırımcılar, genel olarak daha güçlü seyreden ABD Doları amidinde düşüşü psikolojik 4.000$ seviyesinin daha da altına taşımaya çalışıyor. Ancak değerli metal, pazartesi günü dokunulan üç aylık en düşük seviyenin üzerinde kalmayı sürdürüyor; zira yatırımcılar agresif yönlü pozisyonlar almaktan kaçınıyor ve çarşamba günkü iki günlük FOMC politika toplantısının sonucunu beklemeyi tercih ediyor.
Pi Network, zayıf kripto hissiyatının toparlanmayı sınırlamasıyla duraksıyor
Pi Network (PI) salı günü basın saatinde 0,0760 doların üzerinde sabit kaldı ve bir önceki gün yaklaşık %2'lik toparlanmanın ardından ivme kaybetti. Daha geniş piyasanın zayıf havası ve azalan işlem hacmi PI tokeni üzerinde baskı yaratıyor. Teknik görünüm düşüş yönlü; fiyat uzun vadeli bir direnç trend çizgisinin altında sınırlanırken momentum zayıf.
Foreks Piyasasında Bugün: ABD Doları orta düzey veri açıklamaları ve FOMC toplantısı öncesinde konumunu koruyor
İşte 27 Ekim Salı günü için bilmeniz gerekenler: Piyasalar, pazartesi günkü dalgalı seyrin ardından salı günü temkinli bir duruş benimsiyor. ABD Doları (USD), gösterge niteliğindeki 10 yıllık ABD Hazine tahvil getirisinin %5'in altında kalmasına rağmen rakipleri karşısında dirençli duruyor.