
EUR/USD baskı altında kalmaya devam ediyor ve pazartesi günü ulaşılan 1,1161 ile son 17 ayın en düşük seviyesine yakın seyrediyor. Parite, yıllık zirvesinden bu yana %7'den fazla değer kaybetti; zira Fransa'nın kamu maliyesine ilişkin endişeler ortak para birimi üzerinde giderek daha fazla baskı yaratıyor. Ancak Euro'nun (EUR) zayıflığının arkasında sorun mutlaka tüm Avrupa ekonomisinde yatmıyor. Bunun yerine, yatırımcıların bir zamanlar Euro Bölgesi'ndeki finansal istikrarın sütunlarından biri olarak gördüğü bir piyasada giderek yoğunlaşıyor: Fransız devlet borcu.
Fransa'nın 10 yıllık devlet tahvili getirisi, 2 Ekim'de psikolojik açıdan önemli 5,00% eşiğine yaklaştı ve 2002'den bu yana görülmeyen seviyelere ulaştı. Daha da endişe verici olan, Alman devlet tahvilleri üzerindeki getiri farkının kısa süre önce 150 baz puanı aşarak 2011-2012 Avrupa devlet borcu krizinde en son görülen seviyelere ulaşması oldu.
Bu gelişme, yatırımcıların Avrupa devlet riskini algılayışında önemli bir değişime işaret ediyor. Yıllar boyunca, borç piyasası gerilimleri büyük ölçüde çevre ekonomilerle, özellikle Yunanistan ve İtalya ile ilişkilendirildi. Bugün ise Euro Bölgesi'nin ikinci büyük ekonomisi piyasa endişelerinin merkezinde yer alıyor.
Döviz piyasaları açısından soru artık yalnızca Fransa'nın kamu maliyesini istikrara kavuşturup kavuşturamayacağı değil. Fransız tahvil piyasası krizinin tüm Euro Bölgesi için bir sorun haline gelip gelemeyeceği ve Avrupa Merkez Bankası'nı (AMB) para politikası patikasını yeniden değerlendirmeye zorlayıp zorlamayacağıdır.
Fransa'nın tahvil piyasası Euro'nun artık görmezden gelemeyeceği bir uyarı veriyor
Fransız tahvil getirilerindeki yükseliş kısmen daha geniş çaplı küresel tahvil satışlarını yansıtıyor. Daha yüksek enerji fiyatları, kalıcı enflasyon baskıları ve faiz oranlarının yüksek kalacağı beklentileri, birçok büyük ekonomide borçlanma maliyetlerini yukarı çekti.
Ancak Fransa, yatırımcıların borcunu elde tutmak için talep ettiği risk priminin büyüklüğü nedeniyle öne çıkıyor. Fransız ve Alman 10 yıllık devlet tahvili getirileri arasındaki fark, yaygın olarak OAT-Bund spreadi olarak bilinir ve özellikle önemli bir gösterge haline geldi. Yalnızca Fransız getirisine kıyasla, Fransa'nın mali görünümüne ilişkin yatırımcı endişelerini daha net ölçüyor.
Ekim ayının başlarında spread kısa süreliğine 150 baz puanı aştı; bu, yalnızca birkaç ay önceki seviyelere kıyasla oldukça yüksekti. Alman devlet tahvilleri ise bu arada artan güvenli liman talebinden fayda gördü ve iki piyasa arasındaki ayrışmayı genişletti.
Durum özellikle dikkat çekici çünkü Fransa artık tarihsel olarak Avrupa devlet borcu stres dönemleriyle ilişkilendirilen iki ülke olan İtalya ve Yunanistan'dan daha yüksek borçlanma maliyetleriyle karşı karşıya.
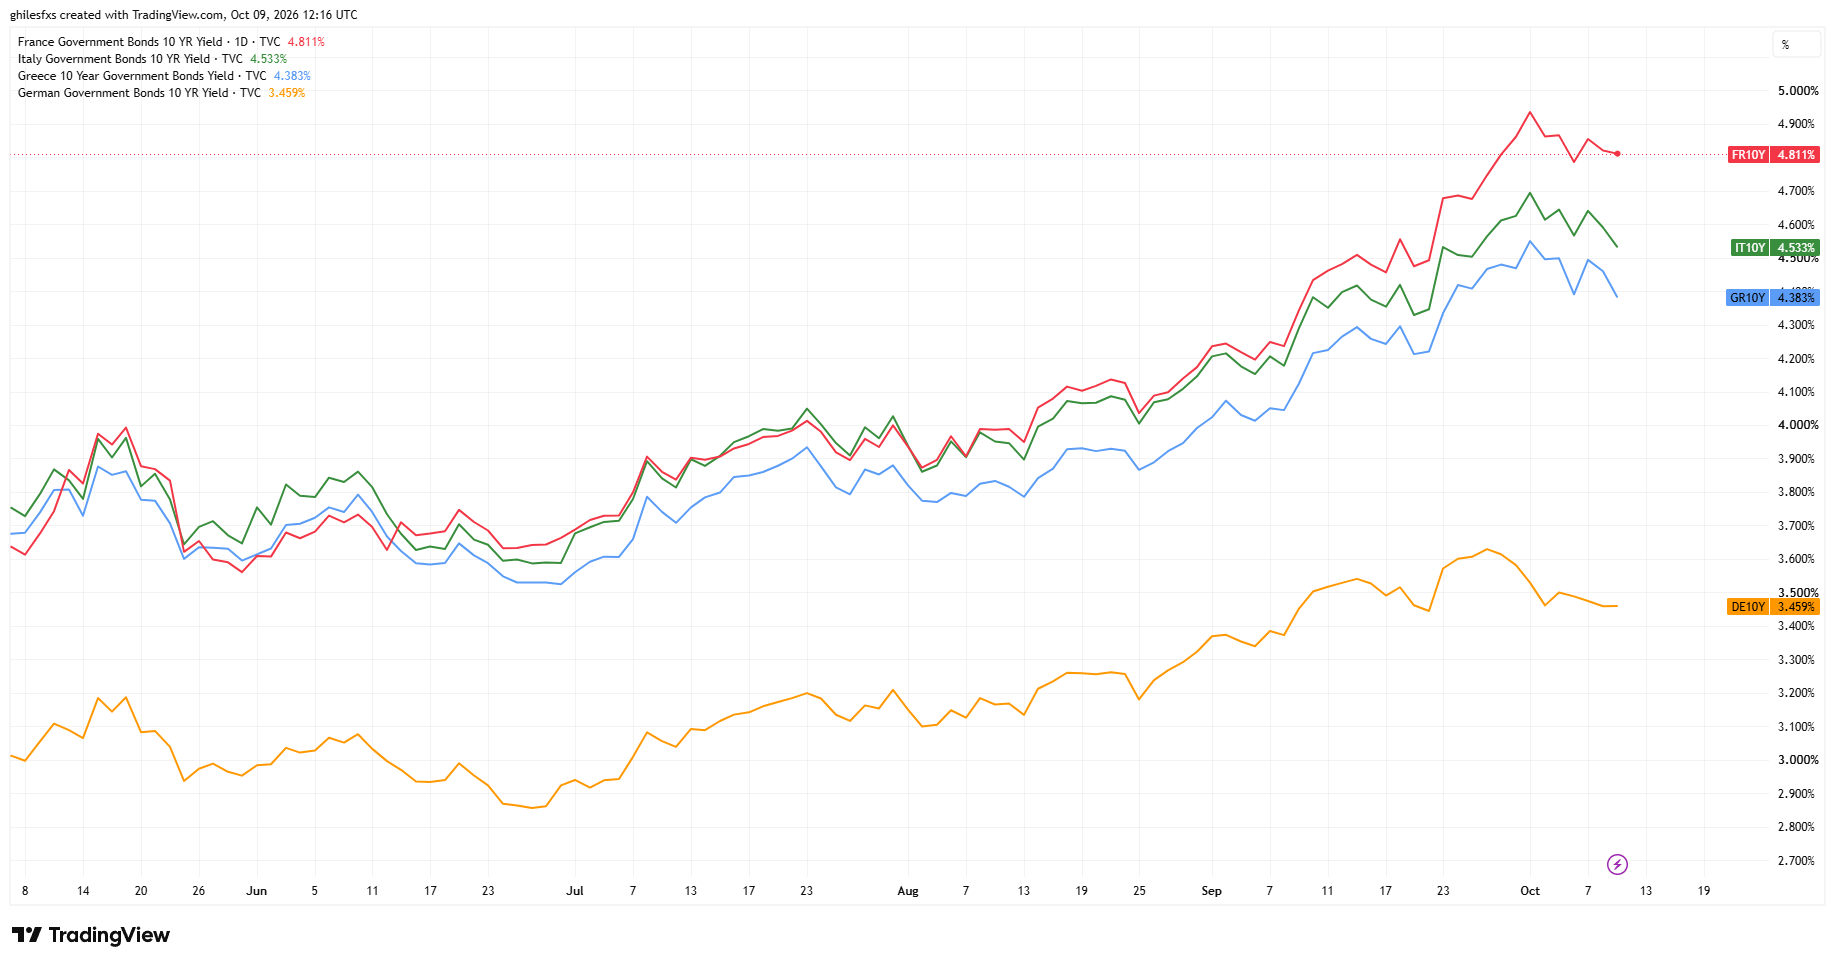
Bu tersine dönüş, parasal birlik içindeki geleneksel devlet riski hiyerarşisine meydan okuyor. Deutsche Bank Analisti Jim Reid'in Europe Sun tarafından aktarılan yorumlarında belirttiği gibi: "Büyük soru, bunun yeni bir euro devlet borcu krizinin başlangıcı mı yoksa piyasaların zaten aşırıya mı kaçtığıdır."
Şimdilik Fransa finansal piyasalara erişimini sürdürüyor. Yakın zamanda gerçekleştirilen 12 milyar € tutarındaki devlet tahvili ihalesi, teklif edilen tutarın iki katından fazla talep gördü. Dolayısıyla sorun finansman bulunabilirliğinden çok maliyetle ilgili. Başka bir deyişle, yatırımcılar Fransa'yı finanse etmeyi reddetmiyor. Sadece algılanan riski telafi etmek için giderek daha yüksek getiri talep ediyorlar.
Fransa'nın mali sorunu bir güvenilirlik sorununa dönüşüyor
Fransa'nın tahvil piyasasındaki bozulma, hükümetin kamu maliyesini sürdürülebilir bir patikaya oturtma kabiliyetine ilişkin daha derin endişeleri yansıtıyor. Fransa'nın kamu borcu Gayri Safi Yurtiçi Hasıla'nın (GSYH) yaklaşık %120'sine yaklaşırken, bütçe açığı ekonomik çıktının %5'inin üzerinde kalmaya devam ediyor. Hükümet ayrıca, yeni borç ihraç etme maliyetinin keskin şekilde arttığı bir dönemde, 2027'de yaklaşık 340 milyar € tutarında borçlanma ihtiyacıyla karşı karşıya.
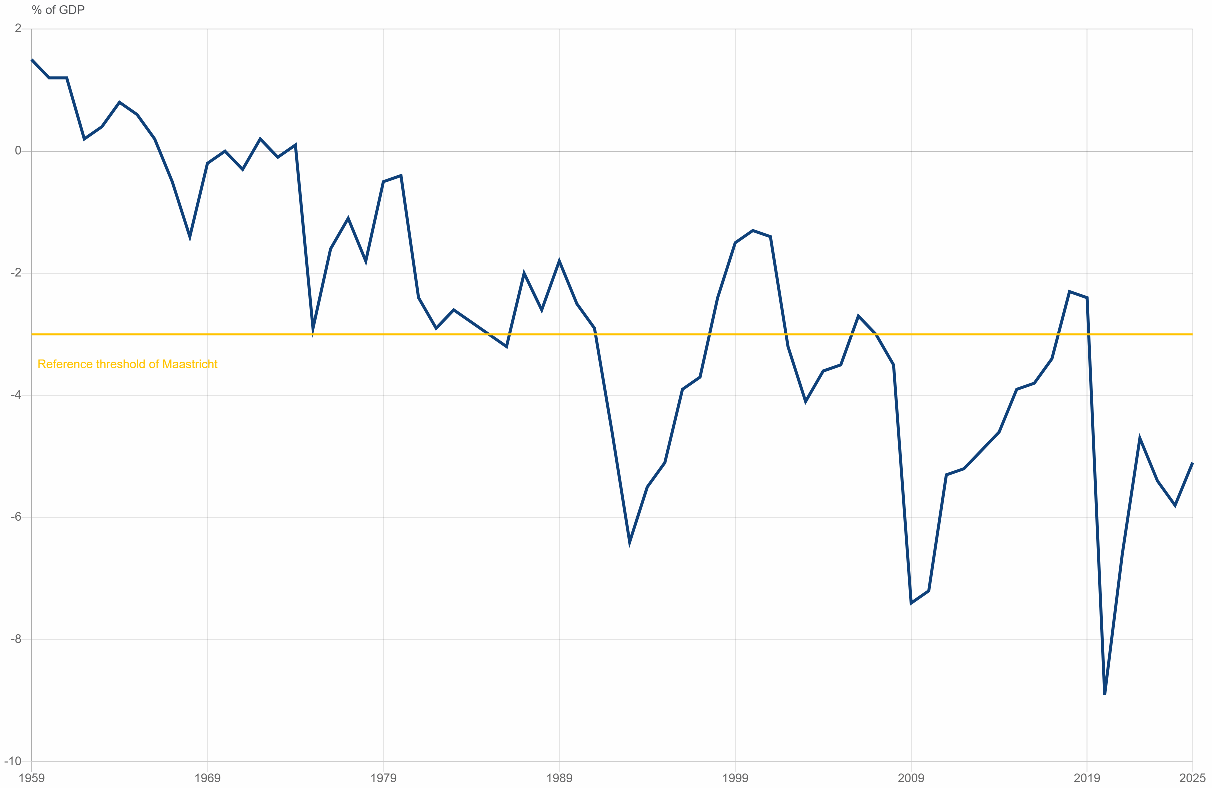
Önerilen 2027 bütçesi, mali açığı bu yılki yaklaşık %5,4 seviyesinden GSYH'nin yaklaşık %5'ine indirmeyi hedefliyor. Ancak bu patika, yatırımcıları Fransa'nın borç yükünü yakın zamanda istikrara kavuşturabileceğine ikna edemedi.
Daha da önemlisi, bütçenin siyasi geleceği belirsizliğini koruyor. Başbakan Sébastien Lecornu, 2027 başkanlık seçimleri yaklaşırken derin şekilde bölünmüş bir Parlamento'dan onay almak zorunda. Marine Le Pen ve Jean-Luc Mélenchon dahil önde gelen siyasi figürler, finansal piyasalara şu ana kadar kalıcı güvence vermeden keskin biçimde farklı mali politikaları savunuyor. Yatırımcılar, seçim hesaplarının anlamlı bir açık azaltma ihtiyacının önüne geçmesinden endişe ediyor.
Ancak sorun siyasi anlaşmazlıkların ötesine uzanıyor. Kamu borcu zaten yüksek seviyedeyken, tahvil getirilerindeki sürdürülebilir bir artış hükümetin faiz faturasını kademeli olarak yukarı çekebilir. Eski tahviller vadesi geldikçe, Fransa bunları önemli ölçüde daha yüksek borçlanma maliyetleriyle yeniden finanse etmek zorunda kalacak.
Bu durum, kendi kendini besleyen bir döngü riski yaratıyor: daha yüksek borçlanma maliyetleri mali görünümü kötüleştiriyor, bu da yatırımcıları daha da büyük bir risk primi talep etmeye itiyor ve bu da finansman maliyetlerini daha da artırıyor. Fransa mutlaka bir devlet ödeme gücü krizine girmiyor. Ancak sonuçları sınırlarının ötesine taşmaya başlayan bir mali güvenilirlik kriziyle karşı karşıya.
Euro yalnızca Fransa'dan korkmuyor. Bulaşmadan korkuyor
Fransa'nın sıkıntılarının Euro için özellikle önemli hale geldiği nokta tam da burası. Teoride, tek bir Euro Bölgesi ülkesindeki yükselen devlet tahvili getirileri ortak para biriminde keskin bir değer kaybını mutlaka tetiklememeli. Risk, parasal birliğin yalnızca bir bölümünde yoğunlaşırken, diğer ekonomiler nispeten istikrarlı finansal koşullardan faydalanmaya devam edebilir.
Yatırımcılar bir ülkenin sıkıntılarının diğer devlet borcu piyasalarına yayılabileceğinden korkmaya başladığında durum değişir. Ve bulaşmanın ilk işaretleri şimdiden ortaya çıkıyor.
İtalya ve Almanya devlet tahvili getirileri arasındaki fark kısa süre önce 130 baz puana yaklaştı ve COVID-19 krizinden bu yana en büyük haftalık artışını kaydetti. Diğer Avrupa ülkelerindeki spreadler de genişlerken, banka hisseleri satış baskısı altında kaldı.
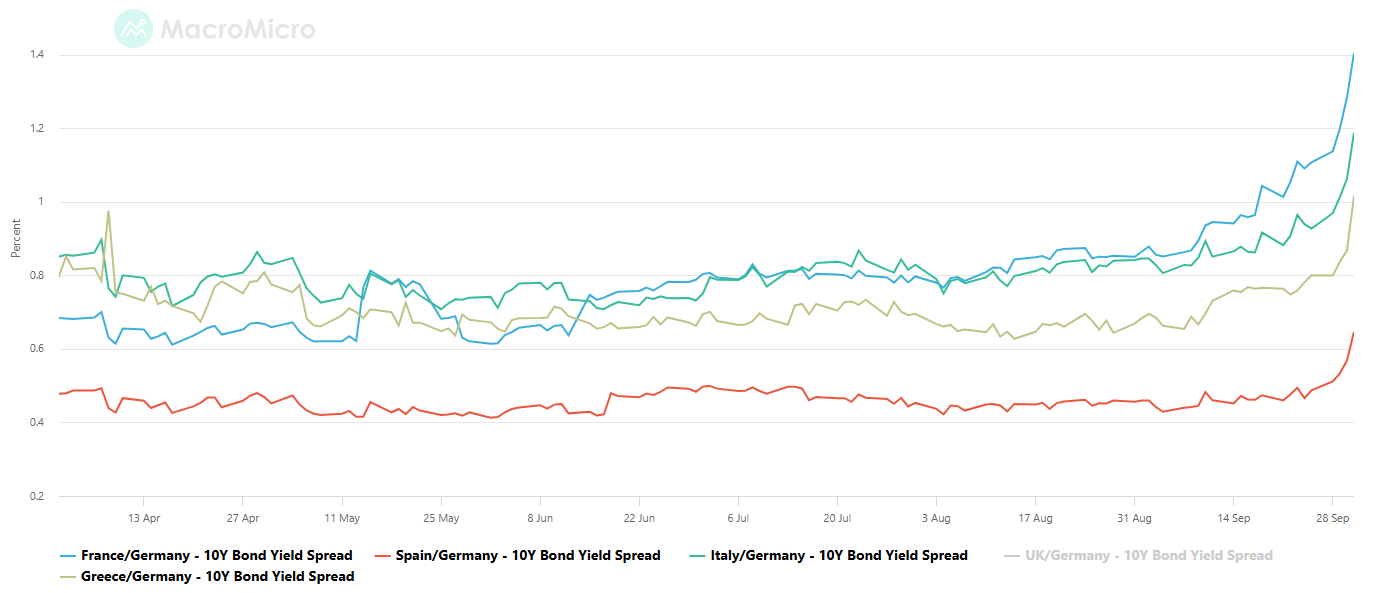
Bu gelişme Euro için özellikle endişe verici çünkü ulusal bir mali sorunu giderek ortak bir finansal riske dönüştürüyor. Reuters analizinde Goldman Sachs stratejistleri bu ilişkiyi şöyle özetledi: "Spreadler, para birimi için yalnızca tek önemli şey haline gelene kadar önemli değildir."
Bu gözlem, yatırımcı davranışındaki değişimi ortaya koyuyor. Birkaç aydır Fransa'nın mali zorluklarının EUR/USD üzerinde görece sınırlı bir etkisi vardı. Ancak yükselen Fransız getirileri, Avrupa tahvil piyasalarındaki daha geniş ayrışmayla örtüşmeye başladıkça, yatırımcılar ortak para biriminin kendisiyle ilişkili riski yeniden değerlendiriyor.
Reuters'ın aktardığına göre Bank of America FX stratejistlerine göre, Fransız-Alman spreadindeki her ek 10 baz puanlık genişleme, EUR/USD'de yaklaşık %0,4'lük bir düşüşle ilişkilendirilecek. Bu ilişki mekanik değil, ancak para biriminin devlet borcu gerilimlerine karşı artan hassasiyetini vurguluyor.
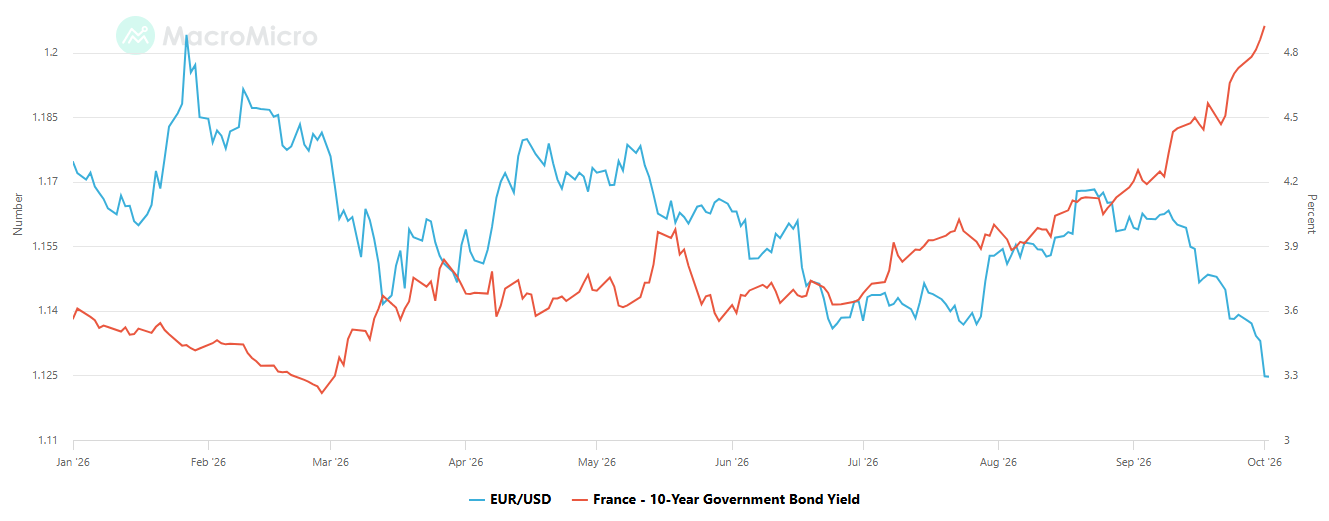
ABN AMRO da bu aktarım mekanizmasının önemini vurguluyor: "Bir büyük euro bölgesi ülkesinde veya birkaç ülkede devlet tahvili getirileri siyasi ve/veya mali kaygılar nedeniyle sert şekilde yükseldiğinde euro genellikle zayıflama eğilimi gösterir". Kuruluş ayrıca, Euro Bölgesi devlet tahvili piyasaları genelinde bulaşma korkularının da Euro üzerindeki baskıya katkıda bulunduğunu ekliyor.
Dolayısıyla Fransız tahvil piyasasındaki bir düzeltme ile daha geniş bir Avrupa krizi arasındaki fark büyük ölçüde bulaşmanın boyutuna bağlı. Baskı altındaki Fransa Euro üzerinde geçici olarak baskı yaratabilir. Birden fazla devlet borcu piyasasının aynı anda baskı altına girmesi ise Euro Bölgesi genelinde finansal istikrar hakkında daha temel soruları gündeme getirebilir.
Yüksek Avrupa getirileri artık Euro için mutlaka iyi haber anlamına gelmiyor
Euro'nun mevcut zayıflığı aynı zamanda bir para politikası paradoksu da ortaya koyuyor. Normalde yükselen tahvil getirileri ve daha fazla faiz artışı beklentileri bir para birimini destekler. Daha yüksek faiz oranları, o para birimi cinsinden varlıkları uluslararası yatırımcılar için görece daha cazip hale getirir. Ancak bu ilişki genellikle yükselen getiriler daha güçlü ekonomik görünümü veya daha sıkı para politikası beklentilerini yansıttığında geçerlidir. Kamu borcunun sürdürülebilirliğine ilişkin kaygılar nedeniyle getiriler yükseldiğinde ise bu durum çok daha az elverişli hale gelir.
Euro Bölgesi'nde tam olarak olan da bu. ECB, yeniden canlanan enflasyonist baskıları kontrol altına almaya çalışırken bu yıl faiz oranlarını zaten iki kez artırdı ve Mevduat Kolaylığı faizini %2,50'ye yükseltti. Euro Bölgesi'nde yıllık enflasyon Eylül ayında %3,8'e çıkarak Ağustos'taki %3,2 seviyesinden yükseldi ve son üç yılın en yüksek seviyesine ulaştı. Büyük ölçüde enerji fiyatlarının yön verdiği bu hızlanma, teorik olarak daha fazla parasal sıkılaştırma için argümanı güçlendirecektir.
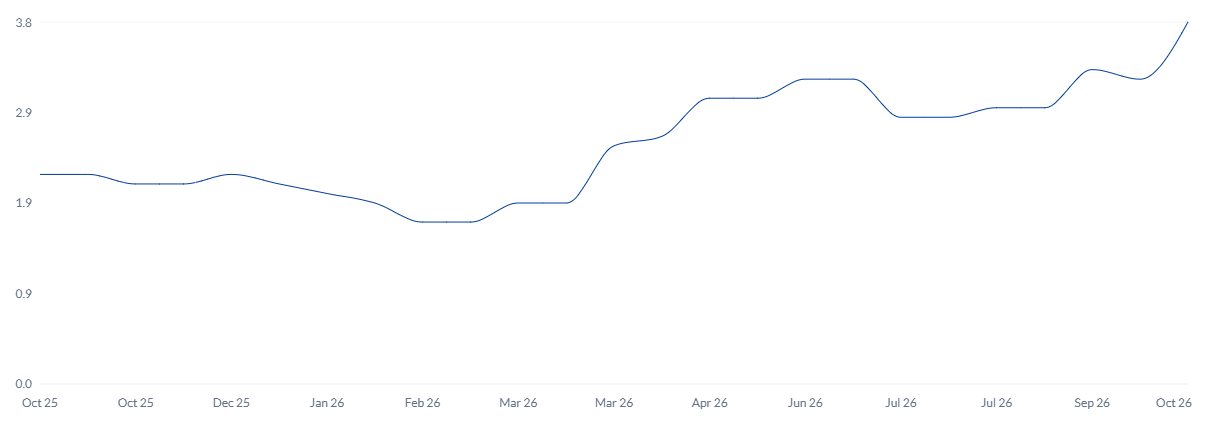
Ancak tahvil piyasaları zaten daha sıkı finansal koşullar dayatıyor. Devlet tahvili getirileri sert şekilde yükseldiğinde, ECB'den yeni bir faiz artışı olmasa bile işletmeler, hanehalkları ve hükümetler için finansman maliyetleri de artar. Bu durum yatırımları yavaşlatabilir, ekonomik büyümeyi zayıflatabilir ve sonunda enflasyonist baskıları azaltabilir.
Euro açısından bunun sonuçları önemli; çünkü yatırımcılar, enflasyon yüksek kalmaya devam etse bile ECB'nin faiz oranlarını daha önce beklenenden daha az agresif artırabileceği ihtimalini değerlendirmeye başlıyor.
ING, Fransız tahvil piyasasındaki stresin ortak para birimini doğrudan etkilediği iki kanalı şöyle tanımlıyor: "Euro iki kanal üzerinden etkileniyor: biri doğrudan kanal; burada bir mali risk primi (şimdilik aşırı değil) eklenmiş durumda, diğeri ise ECB faiz beklentilerinin aşağı yönlü yeniden fiyatlanması yoluyla dolaylı kanal." ING'ye göre, ECB'nin Mart toplantısına kadar sıkılaştırma için piyasa fiyatlaması 24 Eylül'deki 80 baz puandan 6 Ekim'de yaklaşık 45 baz puana geriledi.
ECB, kolayca çözemeyeceği bir parçalanma ikilemiyle karşı karşıya
ECB'nin temel sorunu yalnızca devlet tahvili getirilerindeki artış değil, üye ülkeler arasındaki giderek büyüyen ayrışma. Avrupa para politikası temel bir ilkeye dayanır: Frankfurt'ta alınan kararların Euro Bölgesi genelindeki finansal koşullara görece eşit biçimde yansıması gerekir. Ancak Fransız veya İtalyan getirileri Alman getirilerinden çok daha hızlı yükseldiğinde, finansman koşulları ayrışmaya başlar.
Finansal parçalanma olarak bilinen bu olgu, bağımsız mali politikalara sahip birkaç ülkeden oluşan bir para birliği için özellikle risk oluşturur. Bir başka politika faizi artışı, en borçlu hükümetler üzerinde ek baskı yaratarak bu ayrışmaları derinleştirebilir.
Oversea-Chinese Banking Corporation (OCBC) bu çelişkiye dikkat çekiyor: "Artan parçalanma korkuları, daha yüksek devlet borçlanma maliyetleri ve genişleyen risk primleri yoluyla finansal koşulları sıkılaştırıyor. Bu da finansal istikrar kaygıları enflasyon riskleriyle rekabet etmeye başladıkça ECB'nin daha fazla parasal sıkılaştırma konusunda daha temkinli davranma riskini artırıyor."
Bu nedenle ECB, giderek çatışabilecek iki hedefi uzlaştırmak zorunda. Bir yandan, %4'e yaklaşan enflasyon, fiyat artışlarının ekonominin geneline yerleşmesini önlemek için para politikasının yeterince kısıtlayıcı kalmasını gerektiriyor. Öte yandan, devlet borçlanma maliyetlerindeki aşırı artış ekonomik yavaşlamayı tetikleyebilir ve Avrupa tahvil piyasasının bazı bölümlerini istikrarsızlaştırabilir.
Euro'nun zayıflığı nedeniyle ikilem daha da karmaşık hale geliyor. Değer kaybeden bir para birimi, özellikle dolar cinsinden fiyatlanan enerji ve emtia ithalatının maliyetini artırır. Bu da tahvil piyasasındaki stres ECB'yi daha temkinli bir yaklaşım benimsemeye iterken, tam da bu anda enflasyona ek baskı ekleme riski taşıyor.
Dolayısıyla ECB, bir yandan zayıf Euro'nun körüklediği enflasyonla mücadele ederken, diğer yandan para biriminin düşüşüne katkıda bulunan devlet tahvili piyasası krizini daha da kötüleştirmekten kaçınmaya çalışarak kendisini oldukça rahatsız bir konumda bulabilir.
Euro'nun bir sonraki hamlesi Frankfurt'tan çok Paris'e bağlı olabilir
Euro'nun zayıflığından yalnızca Fransa sorumlu tutulamaz. Yüksek ABD getirileri, ABD Doları'na (USD) olan talep ve Federal Rezerv (Fed) ile ECB arasındaki para politikası ayrışması EUR/USD üzerinde etkili olmaya devam ediyor. Ancak Fransız tahvil piyasasındaki kriz, Avrupa para biriminin yönünü kademeli olarak değiştiren ek bir risk faktörü ortaya koyuyor.
ING, Euro'ya gömülü mali risk priminin şu anda görece sınırlı olduğunu ve devlet borcu gerilimleri yoğunlaşırsa daha fazla değer kaybı için alan bıraktığını tahmin ediyor. Bu nedenle banka, daha ciddi bir tahvil piyasası stres senaryosunda EUR/USD'nin 1,1100 seviyesine, hatta 1,1000'e doğru gerileyebileceği ihtimalini görüyor. MUFG ise, Fransız mali belirsizliği ve bulaşma endişeleri çözülmediği sürece aşağı yönlü risklerin devam etmesinin muhtemel olduğunu savunarak temkinli bir görünüm paylaşıyor.
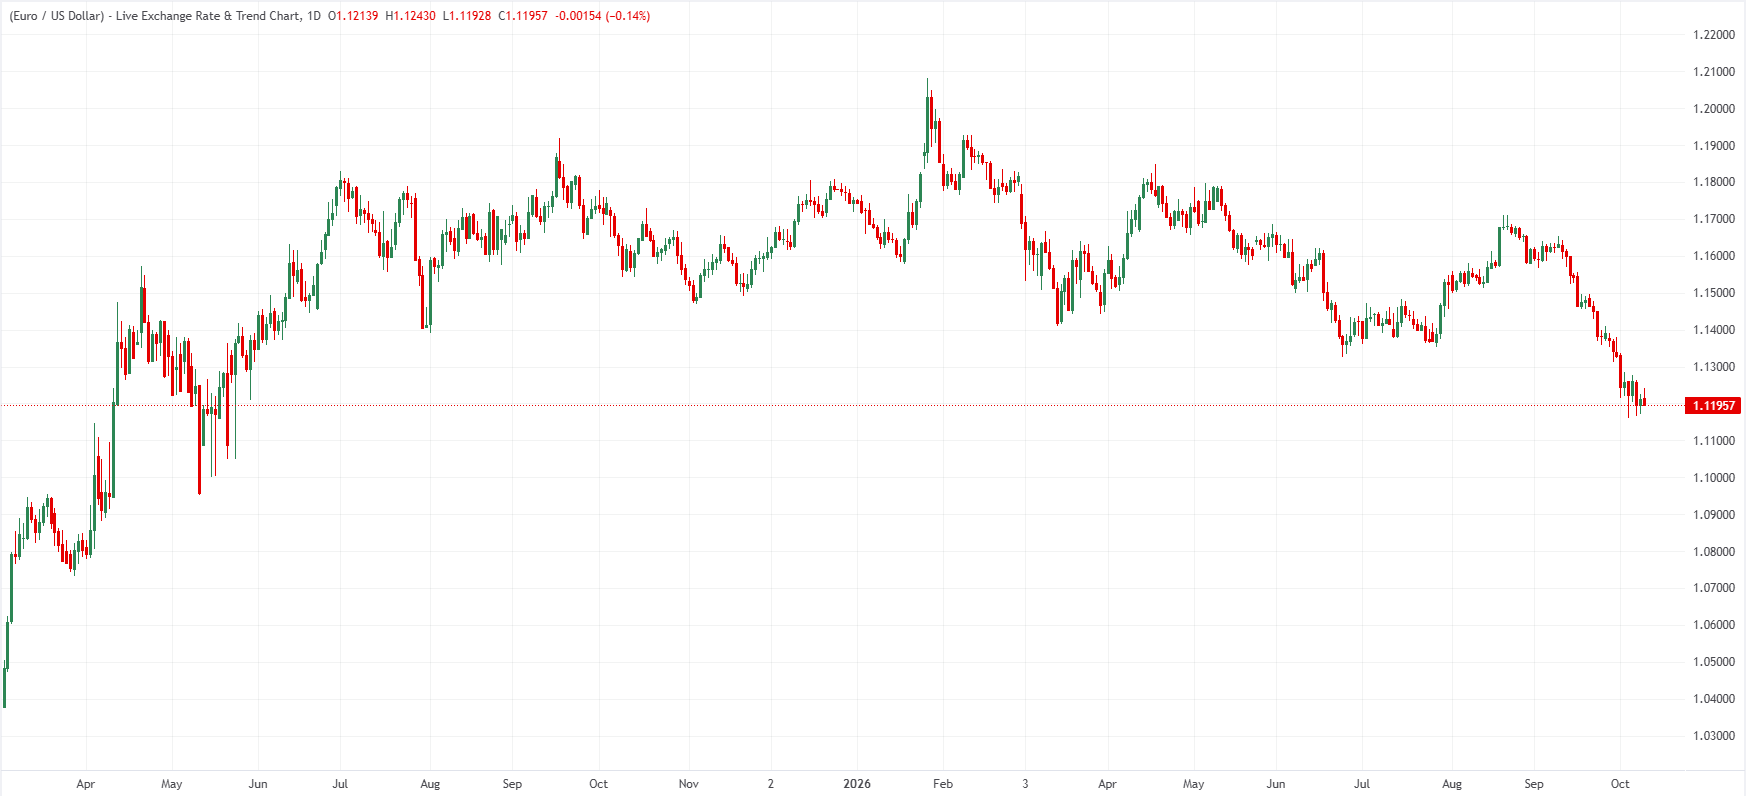
Yatırımcılar açısından artık üç temel gelişme özellikle dikkatle izlenmeli: Fransız-Alman getiri farkının seyri, gerilimlerin diğer devlet tahvili piyasalarına yayılma potansiyeli ve ECB'nin sıkılaşan finansal koşullara vereceği tepki.
Bu faktörler, Euro'nun mevcut zayıflığının geçici bir düzeltme mi yoksa Avrupa devlet riskinin daha derin bir yeniden değerlendirilmesinin başlangıcı mı olduğunu belirleyebilir. Fransa henüz bir devlet finansmanı kriziyle karşı karşıya değil. Ve Euro da 2012'dekine benzer başka bir krizin eşiğinde olmak zorunda değil. Ancak tahvil piyasaları giderek göz ardı edilmesi zor bir uyarı veriyor.
Euro için asıl tehlike, Fransa'nın yalnızca yaklaşık %5'ten borçlanıyor olması değil. Asıl tehlike, yatırımcıların hangi diğer Avrupa hükümetlerinin aynı muameleyle karşılaşabileceğini sorgulamaya başlaması. Ve bu soru yanıtsız kaldığı sürece, ECB'nin yalnızca faiz artırımlarıyla Euro'yu desteklemesi giderek daha zor hale gelebilir.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
USD/INR açılışta %1 düşüyor, RBI Hint Rupisini desteklemek için önlemleri artırıyor
Hint Rupisi (INR) pazartesi günü ABD Doları (USD) karşısında belirgin şekilde daha yüksek açıldı. RBI'nin ABD Doları talebini sınırlamaya yönelik yeni önlemleri Hint para birimine rahatlama sağladığından USD/INR paritesi %1 düşerek 95,80 seviyesine yakın işlem görüyor.
AUD/USD hafif işlemler arasında 0,7000 seviyesinin altında kalmayı sürdürüyor
AUD/USD, pazartesi günü mütevazı bir aşağı yönlü boşluğu dolduruyor ancak tatil nedeniyle azalan likidite ortamında Asya seansında 0,7000'in altında kalmayı sürdürüyor. ABD tahvil getirileri son yılların en yüksek seviyelerinden geri çekilirken ABD Doları toparlanma girişiminde bulunuyor ve bu da pariteyi sınırlıyor. Ayrıca, Kasım ayında bir başka RBA faiz artırımı ihtimalinin azalması Avustralya dolarını baskılıyor.

Altın alıcıları, ABD TÜFE haftası başlarken kontrolü elinde tutuyor
Ons Altın, pazartesi günü yeni haftaya 4.067$'lık son iki ayın en düşük seviyesinden toparlanmasını sürdürerek giriyor ve ABD Doları'nın 18 aylık zirveden geri çekilişindeki duraklama amidinde 4.200$ seviyesinin üzerinde kalmaya çalışıyor.
USD/JPY paritesi Japonya/ABD tatili nedeniyle 158,00 üzerinde seyrediyor
USD/JPY, Japon Yeni'ni desteklemek için yetkililerin devreye gireceğine dair spekülasyonlar arasında alıcılar yüksek alarmda kalırken, 158,00'in üzerinde işlem görerek yatay yönlü fiyat hareketini yeni bir haftaya taşıyor. Bu arada, daha yumuşak ABD tahvil getirileri ABD Doları alıcılarını geride tutuyor ve paritenin yukarı yönünü sınırlıyor. Ancak, Japonya ve ABD'deki tatiller nedeniyle zayıf likidite ortamında jeopolitik belirsizlikler güvenli liman ABD Doları'nın kayıplarını sınırlayabilir.
Foreks Piyasasında Bugün: ABD Doları, tahvil getirileriyle birlikte piyasa hissiyatının iyileşmesiyle geri çekiliyor
İşte 9 Ekim Cuma günü bilmeniz gerekenler: Piyasa havası, yatırımcıların ABD Başkanı Donald Trump'ın 3 Kasım'daki ara seçimler öncesinde İran'a bir saldırı olmayacağı yönündeki açıklamasına tepki vermesiyle haftanın son işlem gününde iyileşiyor. Günün ikinci yarısında Michigan Üniversitesi (UoM), ekim ayına ilişkin Tüketici Güveni Endeksi verilerini yayınlayacak.