Yatırımcılar, Fransız borç satış dalgası nedeniyle AMB'nin faiz artırımlarını durduracağına bahis oynayarak, eylül ortasından bu yana Avrupa Merkez Bankası (AMB) tahminlerinden yaklaşık bir çeyrek puanlık artışı çıkardı. Aynı bahis, enflasyon %2 hedefinin üzerinde olduğu için AMB faiz artırımlarını sürdürürken finansal stres boyunca 2022 ve 2023'te iki kez başarısız oldu. Euro Bölgesi enflasyonu eylül ayında %3,8 olarak gerçekleşti.
AMB'nin bankalara gecelik mevduatlar için ödediği ve Euro borçlanma maliyetlerini belirleyen mevduat faizi, haziran ve eylül aylarındaki artışların ardından %2,50 seviyesinde bulunuyor. Almanya'nın iki yıllık tahvil getirisi, yatırımcıların önümüzdeki iki yıl boyunca AMB'den ne beklediğiyle birlikte hareket ediyor. Bundesbank'ın günlük serisinde bu oran 28 Eylül'de %3,32'ye ulaşarak Ekim 2008'den bu yana en yüksek seviyeyi gördü ve o zamandan beri 0,3 puan düşerek %3,02'ye geriledi. Bu zirve, Silicon Valley Bank'in iflas etmesinden iki gün önce, 8 Mart 2023'teki getirinin yüzde bir puan üzerindeydi.
Fransa'nın tahvil satış dalgası, AMB'nin yolundan yaklaşık bir faiz artırımı çıkardı
Fransa ve Almanya'nın 10 yıllık borçlanma maliyetleri arasındaki fark, 17 yılın en büyük haftalık genişlemesinin ardından 2 Ekim'de 1,54 yüzde puanına ulaşarak 2011'den bu yana en geniş seviyeyi gördü. Satış dalgası İtalya, Belçika ve Yunanistan tahvillerine de yayıldı ve İspanya 29 Kasım için erken seçim çağrısı yaptı. Fransa'nın 2027 bütçesi, Avrupa Birliği'nin (AB) %3'lük tavanına karşılık, açığı çıktının %5'ine indirmeyi hedefliyor; bu da farkın altıda birini kapatıyor. Getiriler böyle sıçradığında, hükümetler ve şirketler AMB hiçbir şey yapmadan borçlanmak için daha fazla ödeme yapar, bu nedenle yatırımcılar AMB'nin daha az yapması gerektiğini varsayar.
Her toplantıdan sonra yatırımcıların mevduat faizi için yaptığı bahisleri gösteren para piyasası fiyatlaması, ne kadarının fiyat dışına çıktığını ortaya koyuyor. 5 Ekim'de bu fiyatlama, 29 Ekim toplantısında 0,28 puanlık bir artışı, 17 Aralık'a kadar 0,89 puanı ve Eylül 2027'ye kadar 2,69 puanı gösteriyordu. Eylül ortasında ise Ekim için yaklaşık dörtte üç oranında bir artış ve 2027 ortasına kadar yaklaşık bir faiz artırımı daha fiyatlanıyordu. Fiyat dışına çıkmış olması yine de 2,69 faiz artırımı anlamına geliyor.
AMB Başkanı Lagarde, 28 Eylül'de yatırımcılara argümanlarını sundu. Avrupa Parlamentosu'nda yaptığı konuşmada, daha yüksek uzun vadeli faizlerin büyümeyi yavaşlatacağını ve enerji maliyetlerini AMB personelinin öngördüğünden daha fazla diğer fiyatlara yayacağını söyledi. AMB Baş Ekonomisti Lane de 5 Ekim'de aynı noktayı dile getirdi. İki yıllık tahvil getirisindeki en büyük günlük düşüş olan 0,19 puan, Fransız-Alman farkının zirve yaptığı ve zayıf ABD istihdam raporunun ardından getirilerin her yerde düştüğü 2 Ekim'de gerçekleşti.
2022-2023'te iki kez iki yıllık getiri stres nedeniyle bir puan kaybetti ve geri aldı
İlk korku, İtalya'nın borçlanma maliyetlerinin sıçradığı Haziran 2022'de geldi. Yatırımcıların daha yavaş bir AMB beklemesi nedeniyle Almanya'nın iki yıllık getirisi 16 Haziran ile 2 Ağustos arasında 1,05 puan düşerek %0,10'a geriledi. AMB, 21 Temmuz'da sinyal verdiğinin iki katı olan yarım puanlık bir faiz artışı yaptı, ardından Eylül ve Ekim'de üç çeyrek puanlık artışlar geldi. Getiri, bu üç çeyrek puanlık artışlardan ilkinin ertesi günü olan 9 Eylül'de Haziran zirvesinin üzerine geri döndü.
İkincisi, Silicon Valley Bank'in iflas etmesi ve Credit Suisse hisselerinin tarihi dip seviyeye gerilemesinin ardından Mart 2023'te geldi. 15 Mart'ta yatırımcılar AMB'nin zirvesini bir hafta önceki %4 seviyesinden aşağıda, yaklaşık %3 olarak fiyatladı ve iki yıllık getiri 20 Mart'a kadar olan sekiz seansta 1,09 puan düştü. AMB, 16 Mart'ta yarım puanlık bir faiz artışı yaptı ve sonrasında dört kez daha artırdı. Credit Suisse öncesi hafta yatırımcıların zirve olarak gördüğü %4 seviyesinde durdu.
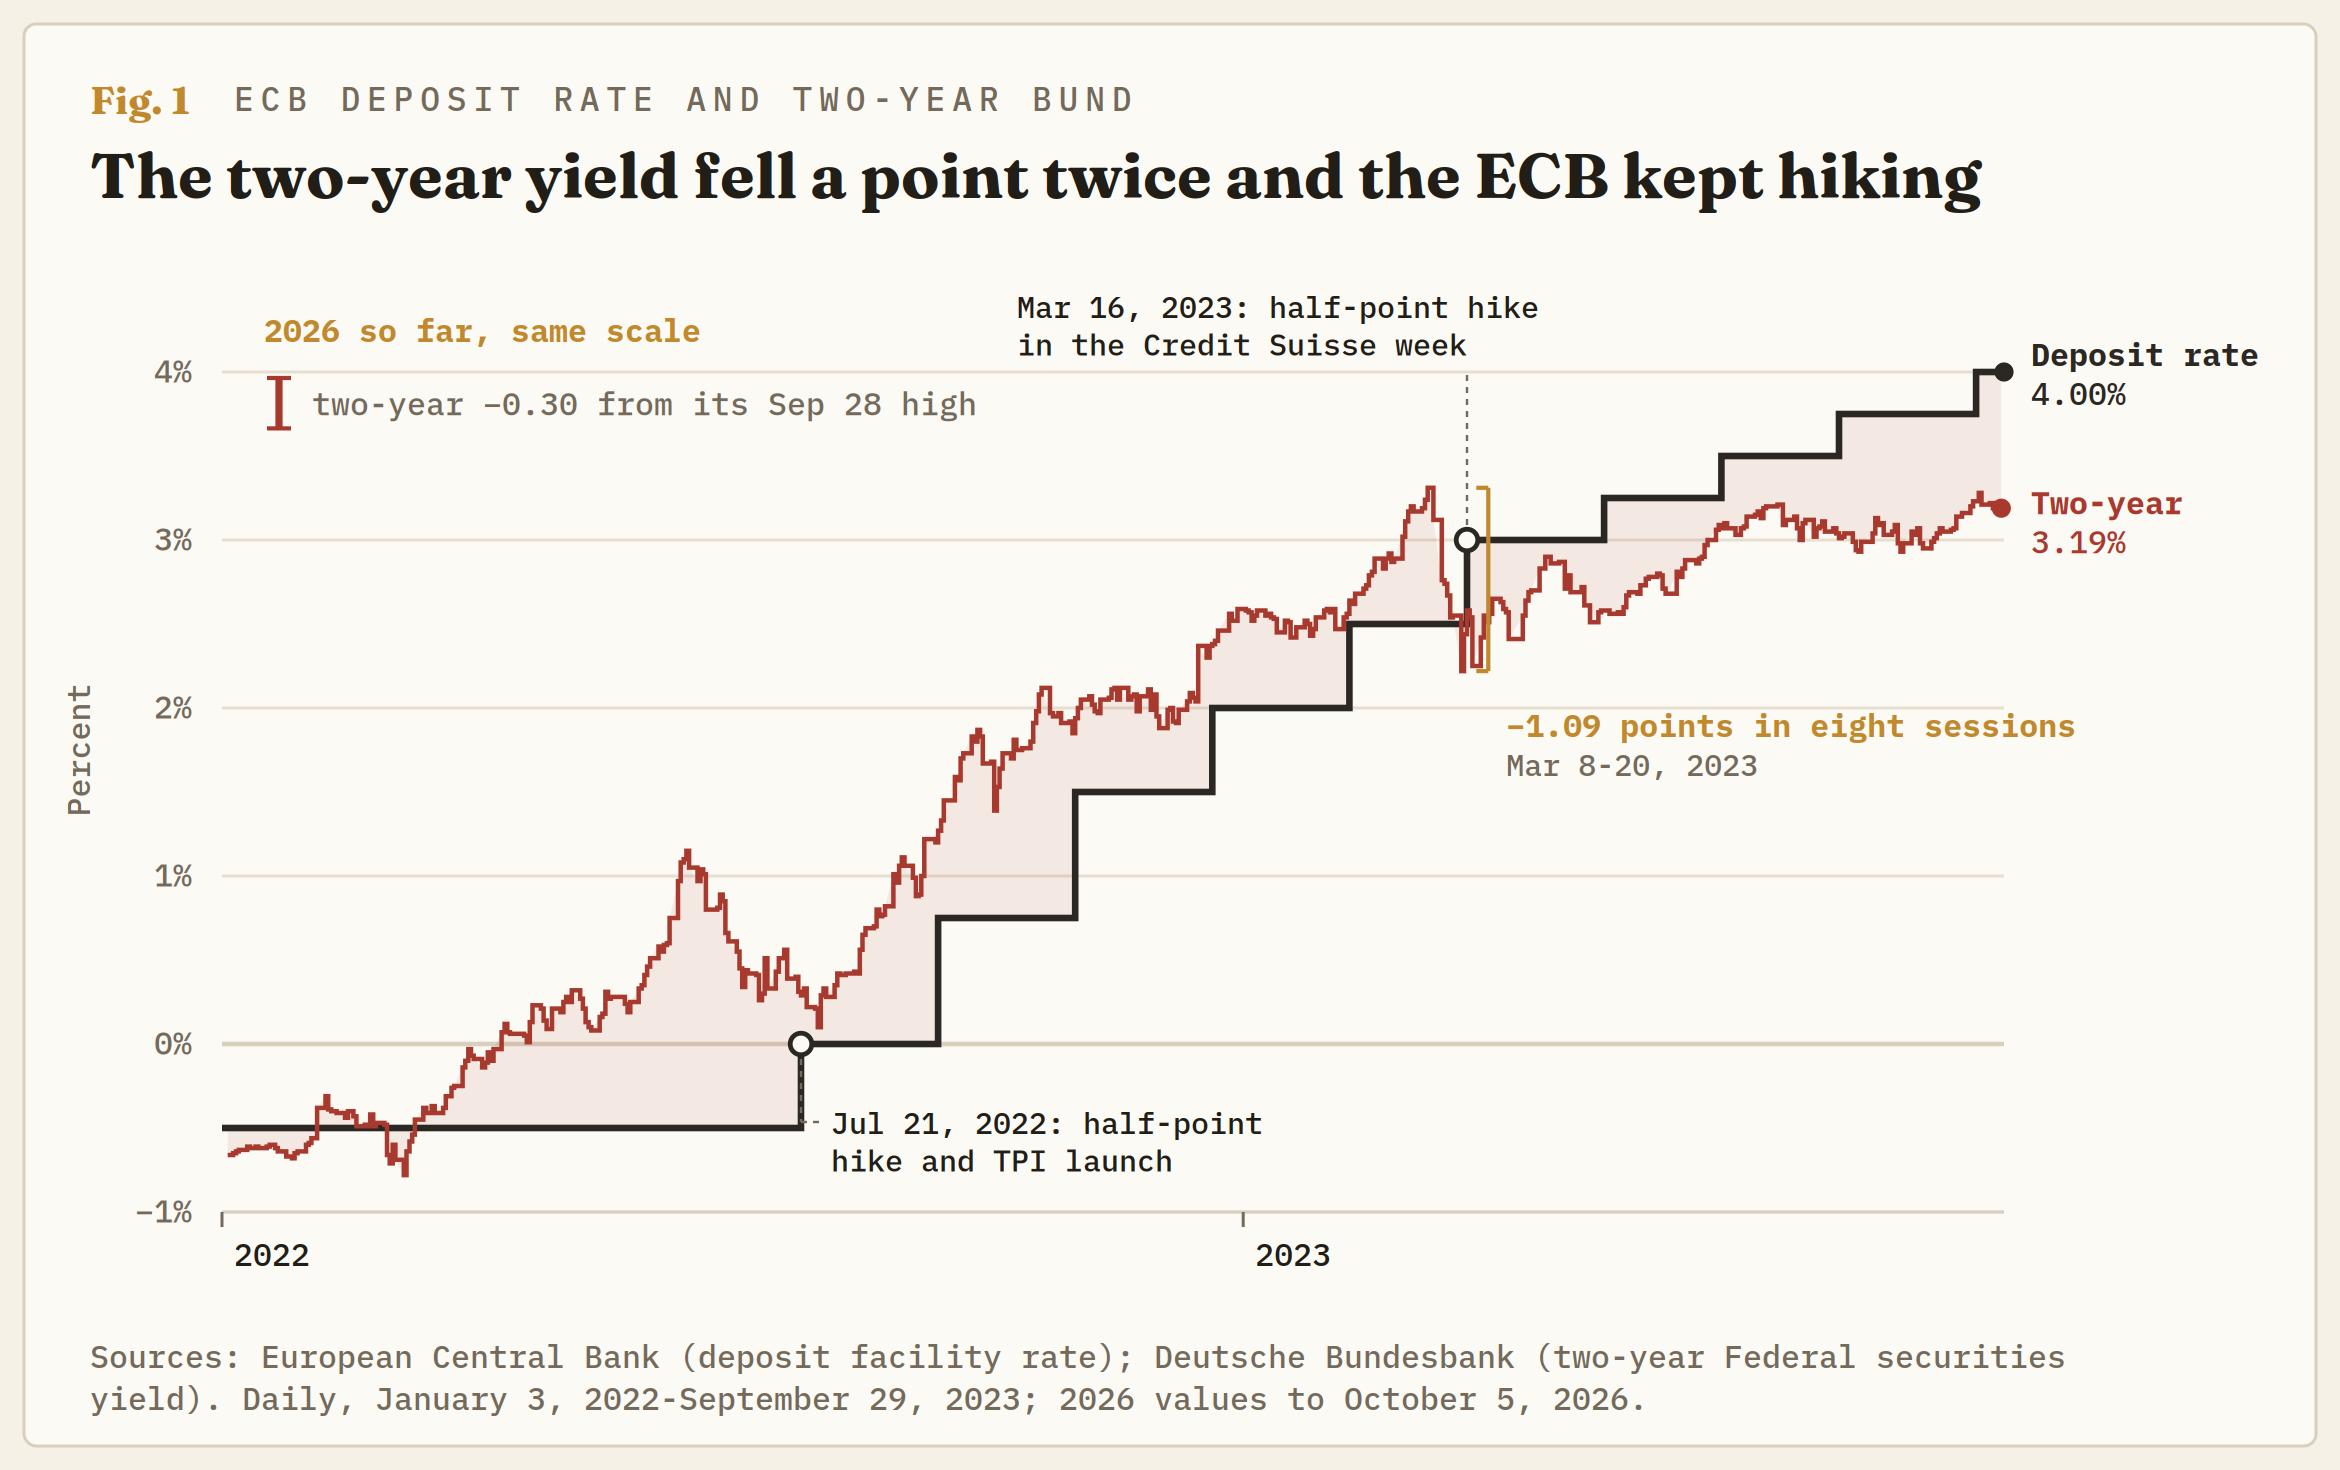
Her iki yeniden fiyatlama da aynı nedenle geri alındı. Gıda, enerji, alkol ve tütünü dışarıda bırakan çekirdek enflasyon, Haziran 2022'de %3,7 ve Mart 2023'te tarihi yüksek seviye olan %5,7 idi. Stres, bir faiz artırımının tarihini değiştirebilirdi ancak buna duyulan ihtiyacı ortadan kaldıramazdı. 21 Eylül 2023 itibarıyla iki yıllık getiri %3,28'e geri dönerek 8 Mart seviyesine neredeyse tamamen ulaşmıştı.
Merkez bankaları her korkuya kendi aracını verdi ve faizleri enflasyon üzerinde tuttu
Haziran 2022'de AMB, pandemi tahvil portföyünden yapılan yeniden yatırımları baskı altındaki ülkelere yönlendirmek için plansız bir toplantı düzenledi. 21 Temmuz'da, borçlanma maliyetleri temellerinden uzaklaşan ülkeler için bir tahvil alım güvenlik ağı olan İletim Koruma Aracı'nı (TPI) yarım puanlık faiz artışıyla birlikte devreye aldı.
İngiltere Merkez Bankası (BoE), emeklilik fonlarının zorunlu satışını durdurmak için 28 Eylül ile 14 Ekim 2022 arasında uzun vadeli devlet tahvilleri satın aldı. Üç hafta sonra faiz oranını üç çeyrek puan artırdı. ABD Merkez Bankası (Fed) Silicon Valley Bank'in çöküşünden 12 gün sonra faiz artırdı. Dönemin Fed Başkanı Powell, 22 Mart 2023'te sıkılaşan banka kredilerinin bir faiz artışının işini görebileceğini söyledi ve Fed faizleri iki kez daha artırdı.
AMB Başkanı Lagarde, 28 Eylül'de uzun vadeli getiriler konusunda Powell'ın argümanını dile getirdi. AMB, TPI'yı devreye aldığında, bu güvenlik ağının faiz artışlarının her euro ülkesine eşit şekilde ulaşmasını sağlayacağını söyledi. Bundesbank Başkanı Nagel, 1 Ekim'de AMB'nin görevinin fiyat istikrarı olduğunu, ülkeler arasındaki borçlanma maliyetleri farkını belirli bir seviyede tutmak olmadığını söyledi. AMB'nin kendi Eylül tahminlerinde, enerji ve gıda hariç enflasyonun 2027'de %2,6 ve 2028'de %2,3 olacağı, yani hedefin tüm dönem boyunca üzerinde kalacağı öngörülüyor.
Traderların haklı çıktığı yıl 2011
Buna karşı argüman 2011. AMB, enerji fiyatlarının enflasyonu yukarı çekmesi nedeniyle Nisan ve Temmuz 2011'de faizleri artırdı, ardından borç krizi İtalya ve İspanya'ya ulaştıktan sonra Kasım ve Aralık'ta faizleri indirdi. Her iki artış da yıl sonuna kadar geri alınmıştı.
AMB Başkanı Lagarde, Fransız gazetesi La Croix'ye bunun 2011 olmadığını söyledi. Fark, Fransa dışındaki görünümde yatıyor; İtalya'nın Almanya'ya karşı 10 yıllık tahvil primi Kasım 2011'de ortalama 5,19 puan, İspanya'nınki ise Temmuz 2012'de 5,55 puana ulaşmıştı. İtalya'nın primi 1 Ekim'de yaklaşık 1,1 puana dokundu, İspanya'nınki ise yaklaşık 0,65 puan seviyesinde ve Fransa'nınkinin yarısından az.
Zayıf halka Fransa; ülke, AB'nin aşırı açık prosedürü (EDP) kapsamında, yani hükümetlerin kuralların üzerinde açık verdiği durumlar için uygulanan süreçte, Temmuz 2024'ten bu yana bulunuyor. Bu prosedür kapsamındaki bir ülke, AB'nin açığı düzeltmede başarısız olduğuna karar vermemiş olması halinde yalnızca TPI için uygun olabilir. TPI hiçbir zaman kullanılmadı ve buna ihtiyaç duyan ilk ülke uygun olmayabilir. Satışlar İtalya'ya kadar yayılır ve Fransa için hiçbir araç uygun olmazsa, geriye yalnızca mevduat faizi kalır ve bu da 2011 şablonudur.
Çekirdek enflasyon diğer zayıf nokta. %2,5 seviyesinde, Mart 2023'teki %5,7'ye kıyasla 2011'deki %1,6'ya daha yakın ve %3,8'e yükselişin büyük kısmı, yıllık bazda %18,8 artan enerjiden kaynaklanıyor. Bu manşet oran, 2011'deki %3,0 zirvesinin üzerinde ve AMB Başkanı Lagarde enerji şokunun göz ardı edilemeyecek kadar büyük olduğunu söyledi.
Traderların fiyatlamadan çıkardığı faiz artışının bir tarihi var: 17 Aralık
Beklenti, Aralık ayındaki faiz artışının gerçekleşmesi ve traderların fiyatlamadan çıkardığı 2027 faiz artışlarının yeniden fiyatlara girmesi yönünde. 2026'daki her iki faiz artışı da yeni personel tahminlerinin açıklandığı toplantılarda, Haziran ve Eylül'de geldi ve 29 Ekim'de böyle bir tahmin yok. 17 Aralık'ta var ve para piyasalarında o tarihe kadar 0,89 faiz artışı fiyatlanmış durumda.
Almanya'nın iki yıllık tahvil getirisi gösterge niteliğinde. 2 Ekim'den önce işlem gördüğü seviye olan %3,20'nin üzerine geri dönüş, baskının AMB fiyatlamasından çıktığını gösterir. 1 Eylül'deki seviyesi olan %2,90'ın altına inilmesi halinde, traderların Eylül faiz artışı etrafında eklediği her şey silinmiş olur. İtalya'nın 10 yıllık tahvil primi 2011'deki tetikleyici seviyedir ve yaklaşık 1,1 puandan 1,5 puana doğru bir hareket, satışların artık yalnızca Fransa kaynaklı olmadığını gösterir.
Euro, Pazartesi günü ABD Doları karşısında Mayıs 2025'ten bu yana en düşük seviyesine geriledi. Aralık ayındaki faiz artışı yeniden fiyatlanırsa değer kazanır, İtalya'nın primi genişlerse değer kaybeder. AMB, 17 Aralık'ta çekirdek enflasyon %2,5 veya üzerinde olmasına rağmen faizleri sabit tutarsa, bu çağrı yanlış olur; çünkü bu, euro bölgesi faizlerini enflasyonun değil tahvil piyasalarının belirlediği anlamına gelir.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
FOREX HABERLERİ
Editörün Seçimi
EUR/USD kayıplarının bir kısmını toparlıyor, 1,1200 üzerine çıktı
EUR/USD haftanın başında savunmada kalmayı sürdürüyor ve daha önce 1,1100'lü seviyelerin ortasına geriledikten sonra 1,1200 bölgesini yeniden kazanmayı başarıyor. Paritenin sert geri çekilmesi, ABD Doları'ndaki ilave yükselişlerin yanı sıra blokta, özellikle de Fransa'da, dinmeyen mali endişelerin etkisiyle gerçekleşiyor.
Kripto Bugün: Bitcoin rallisi yavaşlarken Ethereum ve XRP, yavaşlayan ETF girişleri arasında toparlanmayı sürdürüyor
Bitcoin, pazartesi günü bu satırların yazıldığı sırada 86.000$'ın üzerinde işlem görürken dar bir aralıkta konsolide oluyor. Öte yandan altcoinler olumlu bir görünüm sergiliyor; Ethereum 2.700$'ın üzerine doğru yükselirken Ripple 1,52$'ın üzerinde istikrar kazanıyor.
GBP/USD 1,3200’ü ve ötesini geri alıyor
GBP/USD şimdi pazartesi günkü Kuzey Amerika seansının ilerleyen bölümünde bir miktar hız kazanmayı ve 1,3200 seviyesini aşmayı başarıyor. Bu arada, Cable’ın düşüşü, güvenli liman talebinin desteğiyle daha da güçlenen Dolar’daki hâlâ hız kesmeyen yükselişi takip ediyor.
Salı, 6 Ekim'de bilmeniz gerekenler:
ABD Doları (USD), pazartesi günü güvenli liman talebinin sürmesiyle ek hız kazandı ve yeni zirvelere ulaştı; Avrupa’daki mali endişeler ise daha geniş risk iştahı üzerinde baskı yaratmaya devam etti. ABD Dolar Endeksi (DXY), yukarı yönlü hareketini genişleterek, ABD Hazine tahvili getirilerinde eğri boyunca yeniden canlanan yukarı yönlü ivmeyle birlikte Nisan 2025’ten bu yana ilk kez 102,50 bölgesini yeniden test etti.

Altın 4.150 dolar civarında yatay seyrediyor
Ons Altın şimdi yeniden bir miktar toparlanıyor ve pazartesi günü geç saatlerde 4.150$ sınırına yaklaşıyor. Değerli metalin dalgalı fiyat hareketi, ABD Dolarındaki kalıcı yükseliş ile birlikte ABD Hazine tahvil getirilerinde getiri eğrisi boyunca yeniden canlanan yukarı yönlü ivmeye yanıt olarak geliyor.