
- AUD/USD Salı günü 0,6700 eşiği yakınlarında yeni dip seviyelere geriledi.
- ABD Doları üzerindeki yeni satış baskısı, spotun bir miktar toparlanmasına olanak tanıyor.
- RBA Tutanakları, verilere bağlı duruşu pekiştirdi.
ABD Doları (USD) karşısında ocak ayında görülen seviyelerin yakınındaki 0,6700 bölgesinde dip yaptıktan sonra, Avustralya Doları (AUD) bir miktar toparlanmayı başardı ve AUD/USD paritesinin salı günü 0,6750 bölgesine doğru ılımlı bir toparlanma sergilemesine yol açtı.
Gerçekten de parite, üst üste beş günlük düşüşü geride bırakmış durumda, ancak hâlâ üst üste dördüncü haftayı da kırmızıda geçiriyor.
Bu arada, Federal Rezerv'in (Fed) daha fazla sıkılaştırmaya gideceğine yönelik süregelen beklentiler, son birkaç gündeki belirgin ham petrol fiyatı düzeltmesine rağmen, daha geniş risk iştahı üzerinde baskıyı yüksek tutarken Dolar'ın güçlü performansını desteklemeye devam ediyor.
Daha geniş resme bakıldığında, AUD/USD paritesi 0,7050 civarındaki kritik 200 günlük SMA'sının oldukça altında kalmayı sürdürüyor ve bu da kısa vadede daha fazla geri çekilmeye açık olduğunu gösteriyor. Bu arada, kalıcı yüksek yurt içi enflasyon ile Avustralya Merkez Bankası'nın (RBA) süregelen temkinli duruşunun birleşimi, son haftalardaki sert değer kaybına sağlam bir taban oluşturmakta başarısız oluyor gibi görünüyor.
Avustralya'nın dayanıklılığı enflasyon sınavıyla karşı karşıya
Avustralya ekonomisi, yurt içi talep ve pozitif ekonomik büyümenin desteğiyle birçok G10 emsaliyle olumlu şekilde karşılaştırılmaya devam ediyor. Kalıcı enflasyon da RBA'nın temkinli, verilere bağlı politika duruşunu destekliyor.
Ancak, öncü verilerin İmalat Satın Alma Yöneticileri Endeksi'nin (PMI) eylülde 49,5'e hafifçe yükseldiğini ve Hizmetler PMI'ın ise sırasıyla 49,6 ve 51,9'dan 47,8'e gerilediğini göstermesinin ardından iş faaliyetleri bir miktar ivme kaybetmiş görünüyor.
Ticaret verileri, eylül ayı ticaret fazlasının 2,826 milyar A$'a genişlemesiyle bir başka olumlu sinyal verdi ve bu da önceki ay kaydedilen 0,184 milyar A$'lık fazlaya (0,495 milyar A$'dan revize edildi) eklendi.
Ancak büyüme verileri daha az cesaret vericiydi. Gerçekten de Gayri Safi Yurtiçi Hasıla (GSYH), 2026'nın ikinci çeyreğinde çeyreklik bazda %0,4 büyüyerek %0,3'ün üzerine çıktı, ancak yıllık büyüme %2,1 olarak gerçekleşti ve önceki %2,5'lik yıllık genişlemenin altında kaldı.
İşgücü piyasası ise eylülde yatırımcıları hayal kırıklığına uğrattı; İşsizlik Oranı %4,7'de sabit kalırken (ağustos verisi %4,6'dan %4,7'ye yukarı revize edildi), İstihdam Değişimi 39,3 bin azalarak ağustostaki 29,3 binlik artışı tersine çevirdi (39,5 binden revize edildi).
Enflasyon, son verilerin en yakından izlenen Kırpılmış Ortalama TÜFE'nin üçüncü çeyrekte son on iki ayda %3,7 olarak gerçekleştiğini, manşet TÜFE'nin ise bir yıl öncesine göre %3,9'da sabit kaldığını göstermesinin ardından yeniden bir miktar ivme kazanmış görünüyor.
Melbourne Enstitüsü'nün Tüketici Enflasyon Beklentileri ölçümü, kasım ayında %5,3'te sabit kalarak bu eğilimi pekiştirdi.
Bu veriler, RBA'nın enflasyon görevini tamamlanmamış bırakıyor. Politika yapıcılar enflasyonun hedefe ancak 2028'in başlarında döneceğini öngörüyor ve bu da yakın vadede bir politika dönüşünden ziyade sabra vurgu yapılmasına neden oluyor.
Çin'in toparlanması hâlâ daha yüksek bir vitese geçemiyor
Çin, Avustralya ekonomisi için istikrar sağlıyor, ancak önceki genişleme dönemlerinde Avustralya Doları'nı destekleyen büyüme ivmesini sağlamıyor. Ancak bu durumun kademeli olarak iyileştiği görülüyor.
Gerçekten de Çin ekonomisi temmuz-eylül döneminde yıllık bazda %4,5 büyüdü, ancak bu eğilim 4. çeyrekte bir miktar ivme kaybetmiş olabilir. Nitekim son verilere göre Sanayi Üretimi ekim ayında yıllık bazda %4,8 arttı (önceki %5,5'ten) ve yılbaşından bu yana %5,3 seviyesinde gerçekleşti. Aynı yönde, son ticaret verileri eylülde hem ithalat hem de ihracatın güçlü artışlar kaydetmesiyle 133,53 milyar dolarlık bir fazla gösterdi. Bu tabloyu bir miktar zayıflatan unsur ise tüketici harcamalarının ekim ayında ivme kaybetmiş görünmesi; yıllık bazda yalnızca %0,4'lük bir genişleme ve ocaktan bu yana %1,04'lük bir artış kaydedildi.
Bu iyimserliğe soğuk su döken iş anketleri ise karışık bir tablo sundu: Ulusal İstatistik Bürosu (NBS), hem İmalat PMI'ın hem de Hizmetler PMI'ın geçen ay sırasıyla 49,3'e (50,1'den) ve 49,7'ye (50,2'den) gerileyerek daralma bölgesine döndüğünü bildirdi. Buna karşılık, ivme kaybı göstermesine rağmen RatingDog gibi özel ölçümler genişleme bölgesinde kalmaya devam etti; İmalat 52,0 (52,1'den) ve Hizmetler 50,8 (51,6'dan) seviyesinde gerçekleşti.
Deflasyonist baskılar ekimde yeniden ortaya çıkmış görünüyor; TÜFE yıllık bazda %0,7 artarken (önceki %0,9'dan), fiyatlar aylık bazda yatay kaldı (önceki %0,2 artıştan). Buna ek olarak, Üretici Fiyatları önceki ay kaydedilen %5,0'lık artışın ardından son on iki ayda başlangıçta tahmin edilenden daha fazla, %5,7 yükseldi.
Merkez bankaları cephesine dönersek, Çin Halk Bankası (PBoC) bir yıllık vadede Kredi Ana Faiz Oranını (LPR) %3,00'te ve beş yıllık vadede %3,50'de değiştirmeyerek geniş piyasa beklentileriyle uyumlu hareket etti.
Toplamda, son Çin verileri Avustralya ve AUD için bir miktar cesaret veriyor, ancak toparlanma henüz para birimine daha kalıcı ve ikna edici bir destek sağlayabilecek türden bir ivme geliştirmiş değil.
RBA tutanakları, enflasyon konusunda hâlâ endişeli bölünmüş bir kurul gösteriyor
RBA, bu ayın başlarında resmi nakit faiz oranını (OCR) 25 baz puan artırarak %4,85'e yükseltti ve bunu 6'ya 3 oyla yaptı; üstelik enflasyon tahminlerini de ciddi şekilde yukarı çekti. Ancak manşet TÜFE'nin artık %4,5 ile zirve yapması ve 2027'nin sonlarına kadar %3'ün üzerinde kalması beklenirken, kırpılmış ortalama enflasyonun 2026'nın 4. çeyreğinde %3,6'ya ulaşması ve sonrasında yalnızca kademeli olarak düşmesi öngörülüyor.
RBA'nın son Tutanakları, yetkililerin enflasyon konusunda oldukça endişeli olmaya devam ettiğini ortaya koydu. Üyeler, enflasyonun hâlâ çok yüksek olduğunu ve bir yıl daha yüksek kalmasının muhtemel olduğunu, ayrıca aşırı talebin en az 2027 ortasına kadar sürmesinin beklendiğini gördü. Sonuç olarak, politika yapıcılar enflasyon için yukarı yönlü riskler görmeye devam etti.
Tutanaklar, tartışmanın OCR'nin 25 baz puan daha artırılıp artırılmaması ya da değişmeden bırakılması üzerinde yoğunlaştığını kaydediyor. Şahinler, 2026'da şimdiye kadar yapılan artışların enflasyon endişelerini kontrol altında tutmak için yeterli olmadığını söylerken, diğerleri ekonominin daha sert bir düşüşe doğru gidebileceği korkusuyla daha fazla sıkılaştırmaya isteksizdi.
Ancak Kurul, finansal koşulları sıkı olarak değerlendirirken, çelişkili göstergeler para politikasının yarattığı baskının derecesini ölçmeyi zorlaştırdı. Geçmiş faiz artışlarının etkisi ekonomiye yansırken, büyümenin önümüzdeki birkaç yıl boyunca potansiyelin altında kalması bekleniyor; ancak küresel gelişmeler Avustralya'nın reel nötr faiz oranını daha yukarı çekebilir.
Politika mesajı güçlü biçimde verilere bağlı olmaya devam ediyor. RBA, fiyat istikrarını yeniden sağlamak için gerekli adımları atmaya hazır. Ancak tutanaklar zor bir dengeye işaret ediyor: enflasyon hâlâ baskılanmayı gerektiriyor, ancak daha sıkı politikanın etkilerinin birikimi büyüme konusunda gerçek endişeler yaratmaya başlıyor.
AUD/USD: Yukarı giden yol zor olmaya devam ediyor
Temel görünüm
Parite 0,7050 civarındaki 200 günlük SMA'nın altında işlem görmeye devam ettiği sürece kısa vadede daha fazla kayıp göz ardı edilmemeli.
Yükseliş eğiliminin yeniden başlaması muhtemelen güçlü bir katalizör gerektirecek; yani risk iştahı eğilimlerinde sürdürülebilir bir iyileşme ya da Dolar'da yeniden ve kalıcı bir zayıflık.
Yukarı yönlü senaryo
Risk iştahındaki sürdürülebilir bir iyileşme, AUD/USD paritesinin ilk etapta 0,7000 eşiğini yeniden kazanmasına ve ardından odağı 0,7000'lerin ortasındaki 200 günlük SMA'ya çevirmesine yardımcı olabilir. Bunun ötesinde, 21 Eylül'deki 0,7140 haftalık zirvesi, 6 Mayıs civarındaki 0,7280'lik 2026 zirvesinden önce bir sonraki engel olarak ortaya çıkacaktır.
Aşağı yönlü senaryo
Avustralya Doları çevresindeki hissiyat üzerinde satıcılar yeniden kontrolü ele geçirirse, ilk destek 0,6719'luk Kasım vadisi (17 Kasım) seviyesinde olmalıdır. Bu seviyenin altına inilmesi, Ocak ayında görülen 0,6660 civarındaki 2026 dip seviyesinin yeniden test edilme olasılığını artıracaktır.
Satıcılar kontrolü sıkılaştırıyor, ancak işlem kalabalıklaşıyor mu?
AUD, spot, opsiyonlar ve spekülatif pozisyonlanmanın giderek aynı yöne işaret etmesiyle, güçlü bir şekilde savunmada kalmaya devam ediyor. AUD/USD paritesi 0,6700 seviyesinin civarına belirgin şekilde gerilerken, bir aylık 25-delta Risk Reversal'ler -1,419'a, son beş yıldaki %14,7'lik dilimine kadar kötüleşti.
Daha geniş opsiyon görünümü özellikle aşağı yönlü kalmaya devam ediyor. Üç aylık RR momentumu tarihsel bazda %4,8'lik dilimine gerileyerek aşağı yönlü koruma talebinde alışılmadık derecede keskin bir bozulmaya işaret ediyor. Ancak, son bir aylık yeniden fiyatlama genel olarak spottaki düşüşle uyumlu olurken, haftalık opsiyon hareketleri tarihsel ilişkilerin işaret edeceğinden daha az olumsuz oldu.
Bu arada, 10 Kasım ile biten haftaya ilişkin Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) verileri, spekülatif net kısa pozisyonların yaklaşık 151,8 bin kontratla Temmuz ayından bu yana en yüksek seviyeye çıktığını ve hareketi yeni aşağı yönlü katılımın yönlendirdiğini gösterdi. Bununla birlikte, spekülatif pozisyonlanma artık son beş yılın en uç seviyelerine yakın.
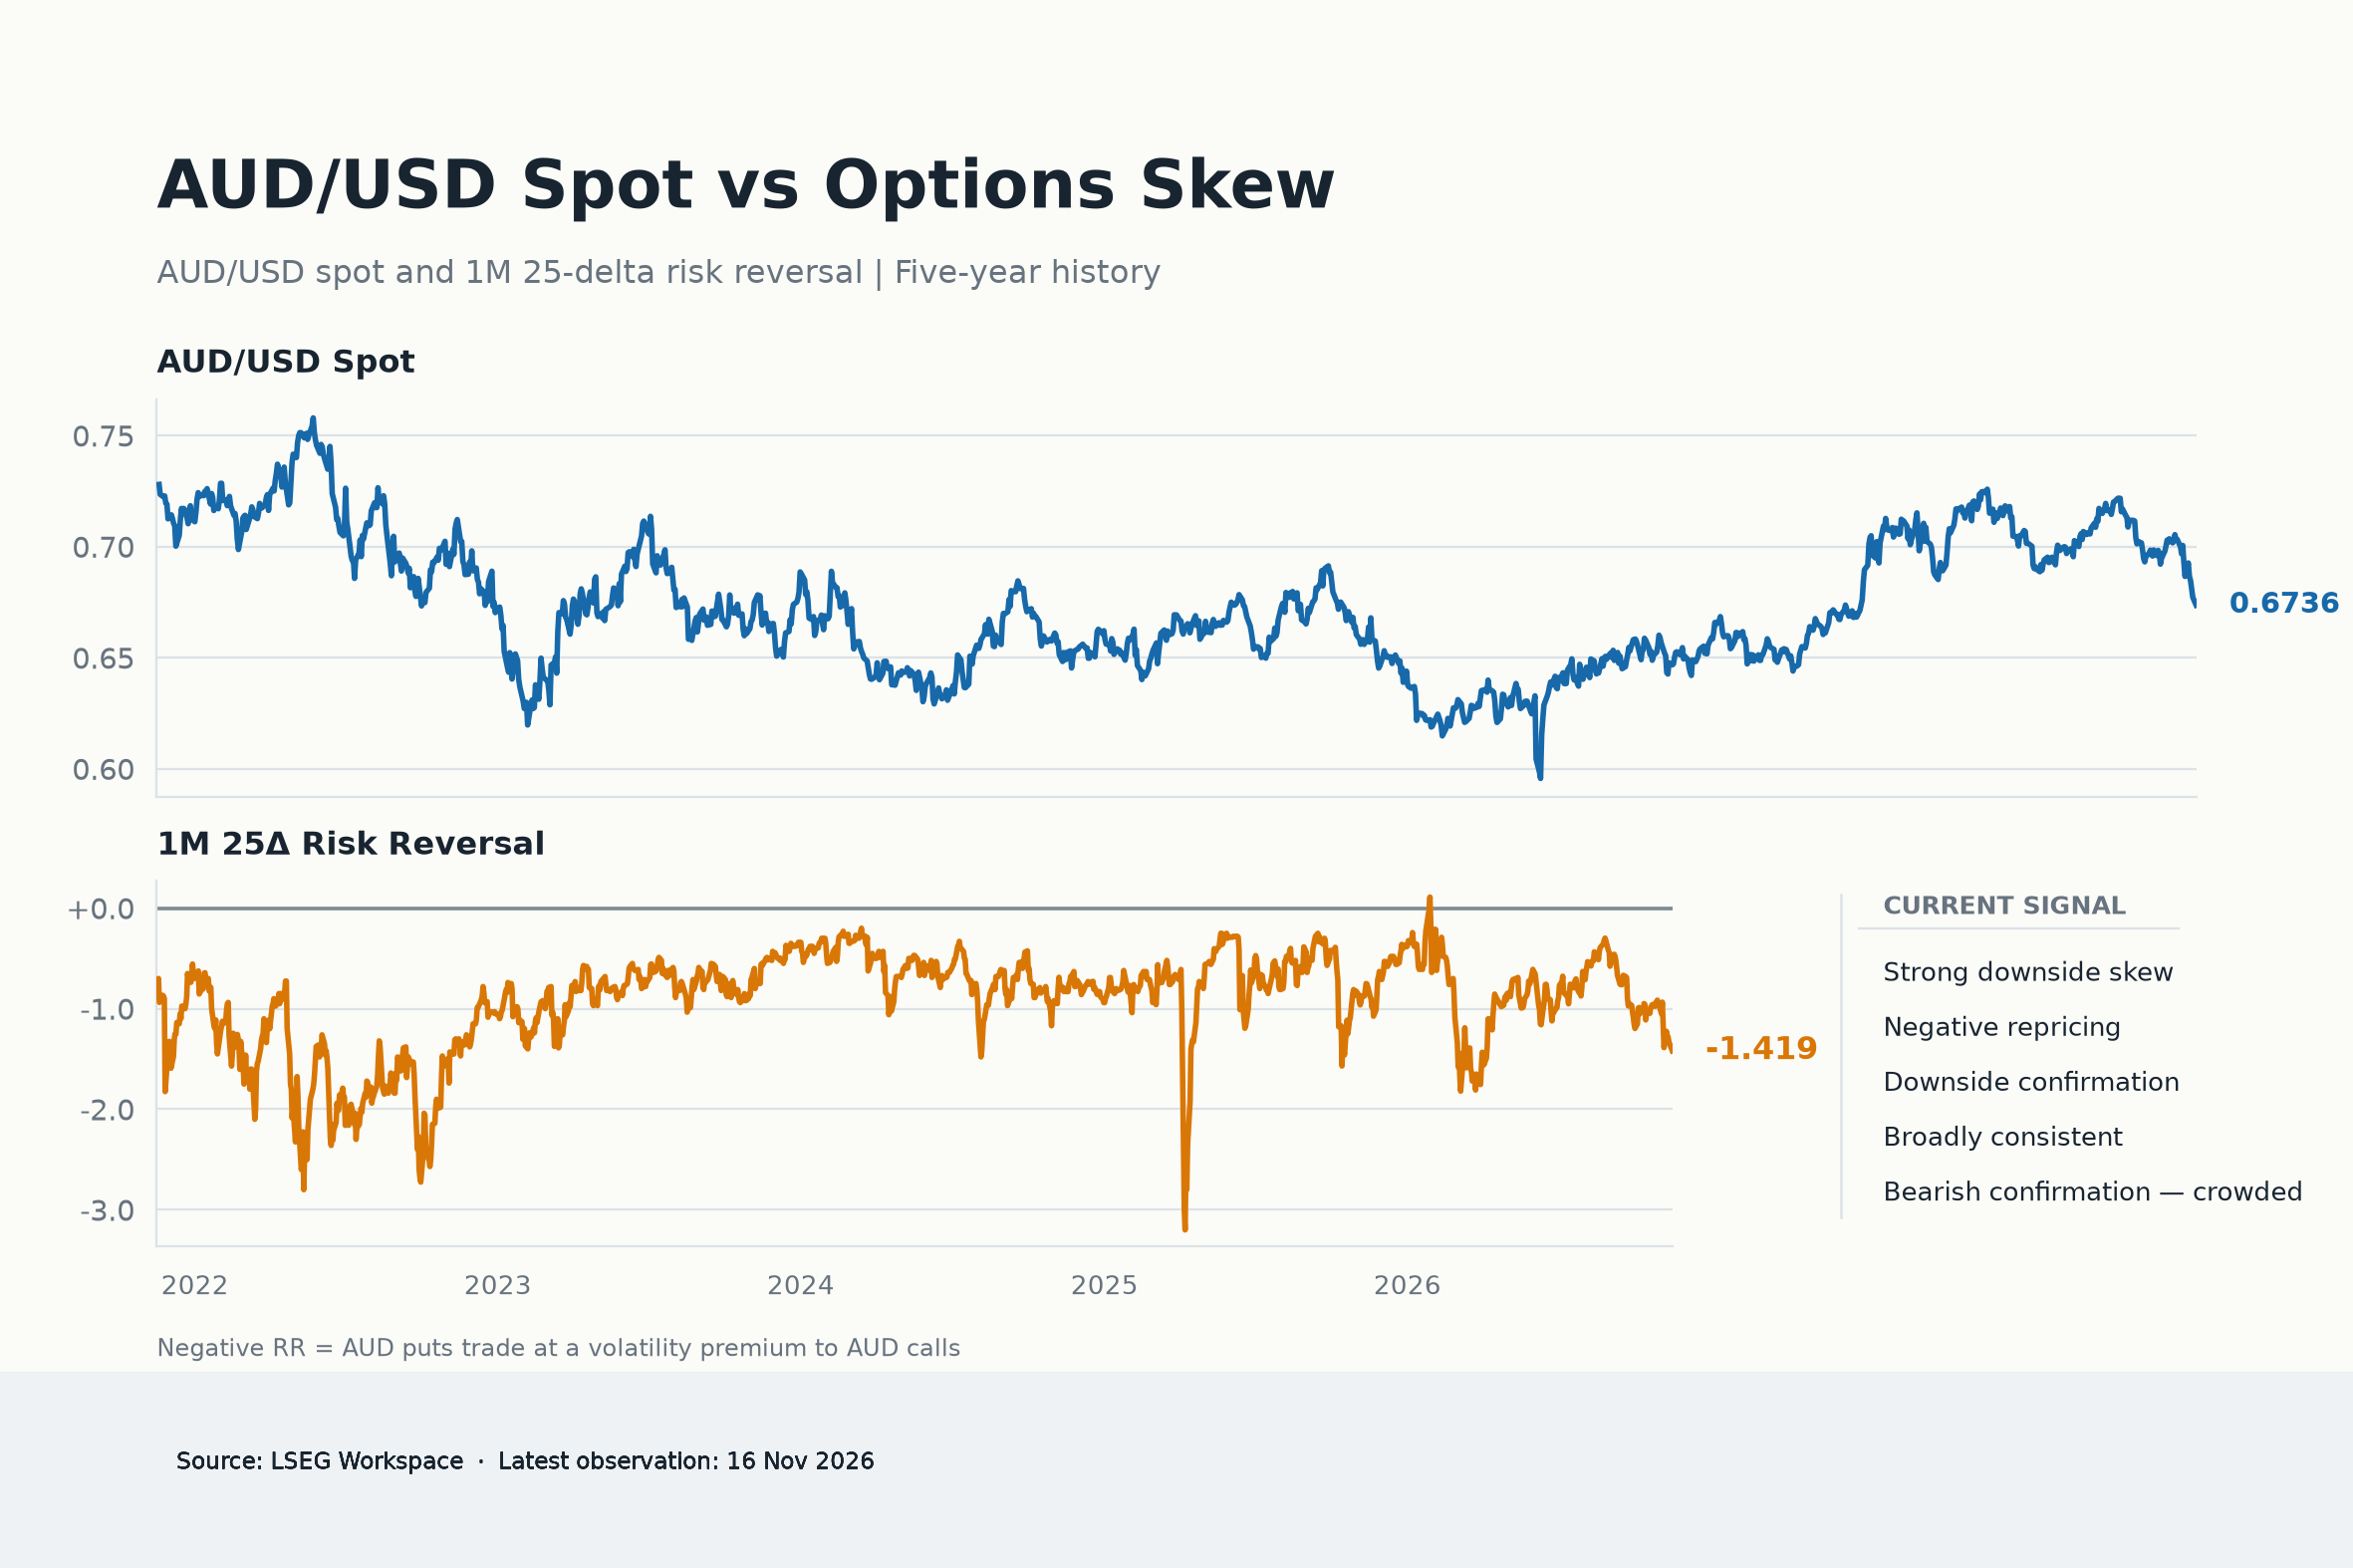
Bu kombinasyon, daha fazla AUD zayıflığını desteklemeye devam ediyor; ancak giderek uzayan ticari olmayan kısa pozisyonlar ve opsiyon yeniden fiyatlamasındaki ılımlılaşma işaretleri, satış baskısı azalmaya başlarsa para birimini kısa pozisyon kapama kaynaklı bir toparlanmaya karşı savunmasız bırakıyor.
Avustralya Doları için sırada ne var
ABD Doları dinamikleri, küresel risk hissiyatı ve jeopolitik gelişmeler, kısa vadede AUD/USD'nin başlıca belirleyicileri olmaya devam ediyor.
Yurt içinde sıradaki önemli veri akışında Westpac Öncü Endeksi, üç aylık Ücret Fiyat Endeksi ve Başkan Bullock'un konuşması yer alacak. Avustralya dışında ise FOMC Tutanakları, Fed yetkililerinin ekim ayındaki sıkılaşmacı duruşla faizleri sabit tutma kararı etrafındaki tartışmasına ilişkin ek ayrıntılar sunmalıdır.
Bunun ötesinde, başlıca risklerin Çin'den, kalıcı şekilde temkinli bir Fed'den, yatırımcı risk iştahındaki bozulmadan veya RBA'nın mevcut politika duruşundaki bir değişiklikten kaynaklanması bekleniyor.
Bu gelişmelerin herhangi biri, Avustralya para birimine ilişkin görünümü hızla değiştirebilir.
Teknik analiz
Günlük grafikte AUD/USD 0,6741 seviyesinde işlem görüyor ve 55 günlük SMA'nın 0,7011'de, 100 günlük SMA'nın 0,7021'de ve 200 günlük SMA'nın 0,7050'de spot seviyenin oldukça üzerinde yer almasıyla kilit basit hareketli ortalamaların altındaki düşüşünü sürdürüyor ve kısa vadeli aşağı yönlü eğilimi pekiştiriyor. Parite, yakınlardaki yatay destek olan 0,6720'nin hemen üzerinde dalgalanırken, 29 civarındaki Göreceli Güç Endeksi (14) aşırı satım koşullarına işaret ediyor; bu da satış baskısı baskın olsa da düzeltici bir tepki yükselişi ihtimalinin göz ardı edilemeyeceğini gösteriyor. 14 günlük Ortalama Yön Endeksi'nin (ADX) 36'ya doğru yükselmesi, altta yatan trendin güçlendiğine işaret ederek fiyat kümelenmiş günlük ortalamaların altında kaldığı sürece satıcıların kontrolü elinde tutmasını sağlıyor.
Aşağı yönde, acil destek 0,6720'de görülüyor; bunun öncesinde daha düşük bir taban olan 0,6660 yer alıyor ve daha derin bir aşağı yönlü genişleme, alıcıların düşüşü yavaşlatmaya çalışabileceği sonraki seviyeler olarak 0,6593'ü ve ardından 0,6414'ü açığa çıkarıyor. Yukarı yönde ise ilk direnç 0,6897'de ortaya çıkıyor; bunu 55 günlük SMA'nın 0,7011'de, 100 günlük SMA'nın 0,7021'de ve 200 günlük SMA'nın 0,7050'de oluşturduğu yoğun bir bariyer izliyor; mevcut aşağı yönlü tonu hafifletmek ve 0,7147 ile 0,7283'e doğru daha anlamlı bir toparlanmaya izin vermek için bu kümenin üzerinde günlük kapanış gerekli olacaktır; 0,7661 ise daha uzak bir yukarı yönlü engeli işaret ediyor.
(Bu haberin teknik analizi bir yapay zeka aracının yardımıyla yazılmıştır. Daha fazla bilgi edinin.)
Kısa vadeli görünüm
Tahmin açısından bakıldığında, parite için aşağı yönlü senaryo en uygun seçenek gibi görünüyor, ancak giderek kalabalıklaşan aşağı yönlü işlem biraz dikkat gerektiriyor.
AUD, Avustralya'daki yapışkan enflasyon ve RBA'nın sıkı para politikasını sürdürme isteğiyle desteklenmiş olsa da, zayıflayan yurt içi momentum, Çin'deki parçalı toparlanma ve ABD Doları'na yönelik süregelen talep, herhangi bir büyük toparlanmayı sınırlayabilir.
Şu anda önemli ayrım çizgisi 200 günlük SMA'dır: bu seviyenin üzerinde uzun süreli bir toparlanma teknik görünümü güçlendirecek ve 0,7100 engelini yeniden odağa taşıyacaktır; buna karşılık, daha fazla satış 0,6700 civarındaki son dip seviyeleri açığa çıkarabilir.
Şimdilik risk dengesi negatif tarafa eğimli kalmaya devam ediyor; opsiyon piyasalarından gelen aşağı yönlü risklerin soğuması eşliğinde spekülatif kısa pozisyonlar halihazırda rekor uç seviyelerde bulunuyor. Ancak küresel havadaki iyileşme veya Dolar'ın daha da zayıflaması, dramatik olsa da geçici bir kısa pozisyon kapama rallisini tetikleme potansiyeli taşıyor.
Enflasyon - Sıkça Sorulan Sorular (SSS)
Enflasyon, temsili bir mal ve hizmet sepetinin fiyatındaki artışı ölçer. Manşet enflasyon genellikle aylık (MoM) ve yıllık (YoY) bazda yüzde değişim olarak ifade edilir. Çekirdek enflasyon, jeopolitik ve mevsimsel faktörler nedeniyle dalgalanabilen gıda ve yakıt gibi daha değişken unsurları hariç tutar. Çekirdek enflasyon ekonomistlerin odaklandığı rakamdır ve enflasyonu yönetilebilir bir seviyede, genellikle %2 civarında tutmakla yükümlü olan merkez bankaları tarafından hedeflenen seviyedir.
Tüketici Fiyat Endeksi (TÜFE), bir dönem boyunca bir mal ve hizmet sepetinin fiyatlarındaki değişimi ölçer. Genellikle aylık (MoM) ve yıllık (YoY) bazda yüzde değişim olarak ifade edilir. Çekirdek TÜFE, değişken gıda ve yakıt girdilerini hariç tuttuğu için merkez bankaları tarafından hedeflenen rakamdır. Çekirdek TÜFE %2'nin üzerine çıktığında genellikle daha yüksek faiz oranlarıyla sonuçlanırken, %2'nin altına düştüğünde bunun tam tersi olur. Daha yüksek faiz oranları bir para birimi için olumlu olduğundan, daha yüksek enflasyon genellikle daha güçlü bir para birimi ile sonuçlanır. Enflasyon düştüğünde ise tam tersi geçerlidir.
Her ne kadar sezgisel görünse de, bir ülkedeki yüksek enflasyon para biriminin değerini yükseltirken, düşük enflasyon için bunun tam tersi geçerlidir. Bunun nedeni, merkez bankasının normalde yüksek enflasyonla mücadele etmek için faiz oranlarını yükseltecek olması ve bunun da paralarını park edecek kazançlı bir yer arayan yatırımcılardan daha fazla küresel sermaye girişi çekmesidir.
Eskiden Altın, değerini koruduğu için yüksek enflasyon dönemlerinde yatırımcıların yöneldiği bir varlıktı ve yatırımcılar aşırı piyasa kargaşası dönemlerinde güvenli liman özelliği nedeniyle Altın almaya devam etse de çoğu zaman durum böyle değildir. Bunun nedeni, enflasyon yüksek olduğunda merkez bankalarının bununla mücadele etmek için faiz oranlarını artıracak olmasıdır. Daha yüksek faiz oranları Altın için olumsuzdur çünkü faiz getiren bir varlığa karşı Altın tutmanın veya parayı nakit mevduat hesabına yatırmanın fırsat maliyetini artırır. Diğer taraftan, düşük enflasyon faiz oranlarını düşürerek parlak metali daha uygun bir yatırım alternatifi haline getirdiğinden dolayı Altın için olumlu olma eğilimindedir.
Feragatname: Bu sayfadaki tüm bilgiler değişebilir. Bu web sitesinin kullanımı ile kullanıcılar kullanıcı sözleşmesini kabul etmiş sayılırlar. Lütfen gizlilik koşullarını ve hükümlerini okuyunuz. Lütfen finansal piyasalardaki ticari riskler ve maliyetler konusunda tam bilgi edininiz çünkü burası en riskli yatırım biçimlerinden birisidir. Alım satım farkı yoluyla döviz ticareti yüksek bir risk içerir ve tüm yatırımcılar için uygun bir alan olmayabilir. Diğer finansal araçlar içinden döviz ticaretini tercih etmeden önce, yatırım nesnelerinizi, deneyim seviyenizi ve risk iştahınızı dikkatlice gözden geçiriniz. FXStreet’de ifade edilen görüşler bireysel yazarlara aittir, fxstreet.com veya yönetimin görüşlerini ifade etmemektedir. Bilgilerde hatalar yada eksikler bulunabilir. FXStreet bağımsız yazarların görüşlerini doğrulamak zorunda değildir. FXStreet’de verilen herhangi bir görüş, haber, araştırma, analiz, fiyatlar veya fxstreet.comtarafından bu sitede yayınlanan bilgiler çalışanlar, ortaklar yada katkıda bulunanlar tarafından genel piyasa yorumu olarak verilmiştir ve yatırım danışmanlığı teşkil etmemektedir. FXStreet bu tür bilgilerin kullanımı nedeniyle doğrudan yada dolaylı olarak ortaya çıkabilecek herhangi bir kar kaybı herhangi bir sınırlama olmaksızın herhangi bir kayıp ya da hasar için sorumluluk kabul etmemektedir.
Recommended Content
Editörlerin Seçtikleri
EUR/USD dip seviyelerden sıçradı; odak yeniden 1,1000'e döndü
EUR/USD şimdi bir miktar ivme toplamayı başarıyor ve salı günü 1,1000 bariyerine yeniden odaklanıyor. Parite, ABD Doları'ndaki bir miktar momentum kaybı nedeniyle marjinal kayıplarla işlem görürken, çarşamba günkü FOMC Tutanakları öncesindeki temkinli hava da sürüyor.
GBP/USD 1,3200 seviyesine yakın pozitif bölgeye geçti
GBP/USD, salı günü daha önce gördüğü son birkaç haftanın en düşük seviyelerinden toparlanarak kritik 1,3200 bölgesine yaklaşıyor. Nitekim Cable’ın mütevazı toparlanması, piyasa katılımcılarının çarşamba günü açıklanacak FOMC Tutanakları için hazırlanmaya devam etmesiyle doların ilk yükselişinin bir kısmını geri vermesiyle geliyor.
Altın hız kazanıyor; 3.850 dolar seviyesini geride bırakmakta zorlanıyor
Ons Altın yeniden bir miktar toparlanıyor ve salı günü ons başına 3.850$ sınırını aşmaya çalışıyor. Yükseliş girişimine rağmen, değerli metal ABD Doları'ndaki yukarı yönlü ivmenin sürmesi, Fed'in daha fazla sıkılaştırma yapacağına dair spekülasyonlar ve getiri eğrisi boyunca ABD Hazine tahvil getirilerindeki mütevazı toparlanma nedeniyle baskı altında kalıyor.
Ripple alıcıları, Binance balina çekimleri artarken zorlanıyor
XRP, boğaların zemin kazanmaya çalışmasıyla 0,95$'ın biraz üzerinde işlem görüyor, ancak yukarı yönlü hareket güçlü şekilde sınırlı kalıyor. XRP balinaları pazartesi günü Binance'ten 21 milyon$ çekti ve 10 Kasım'dan bu yana toplam 127 milyon$'lık daha geniş çıkışları sürdürdü.
Foreks Piyasasında Bugün: ABD Doları orta düzey veri açıklamaları öncesinde aşağı yönlü düzeltme yapıyor
17 Kasım Salı günü bilmeniz gerekenler: ABD Doları (USD) salı günü erken saatlerde konsolidasyon aşamasında kalmaya devam ediyor; USD Endeksi, pazartesi günü 103,70 civarında yeni bir 19 ayın zirvesini belirlemesinin ardından 103,50 civarında hafif düşüşle işlem görüyor. Avrupa ekonomik takviminde Almanya ve Euro Bölgesi için Kasım ZEW Anketi - Ekonomik Duyarlılık verileri yer alacak.